单晶硅片:下游需求减弱 硅片承压运行
本文分析了当前单晶硅片市场的运行态势。受下游需求减弱影响,硅片价格普遍承压下行:N型G10L、G12R及G12规格硅片周均价分别环比下跌9.82%、9.65%和5.74%。需求端方面,海外备货订单进入尾声,出口降温,国内终端采购意愿低迷;供应端则维持较高开工负荷,整体供应宽松,导致库存累积,部分厂商为加速回款主动降价出货。行业开工率总体持平,一线与一体化企业
核心摘要
本文分析了当前单晶硅片市场的运行态势。受下游需求减弱影响,硅片价格普遍承压下行:N型G10L、G12R及G12规格硅片周均价分别环比下跌9.82%、9.65%和5.74%。需求端方面,海外备货订单进入尾声,出口降温,国内终端采购意愿低迷;供应端则维持较高开工负荷,整体供应宽松,导致库存累积,部分厂商为加速回款主动降价出货。行业开工率总体持平,一线与一体化企业
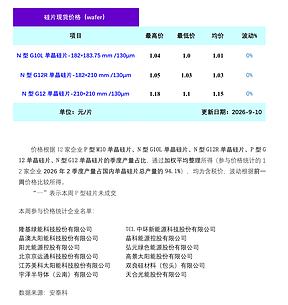
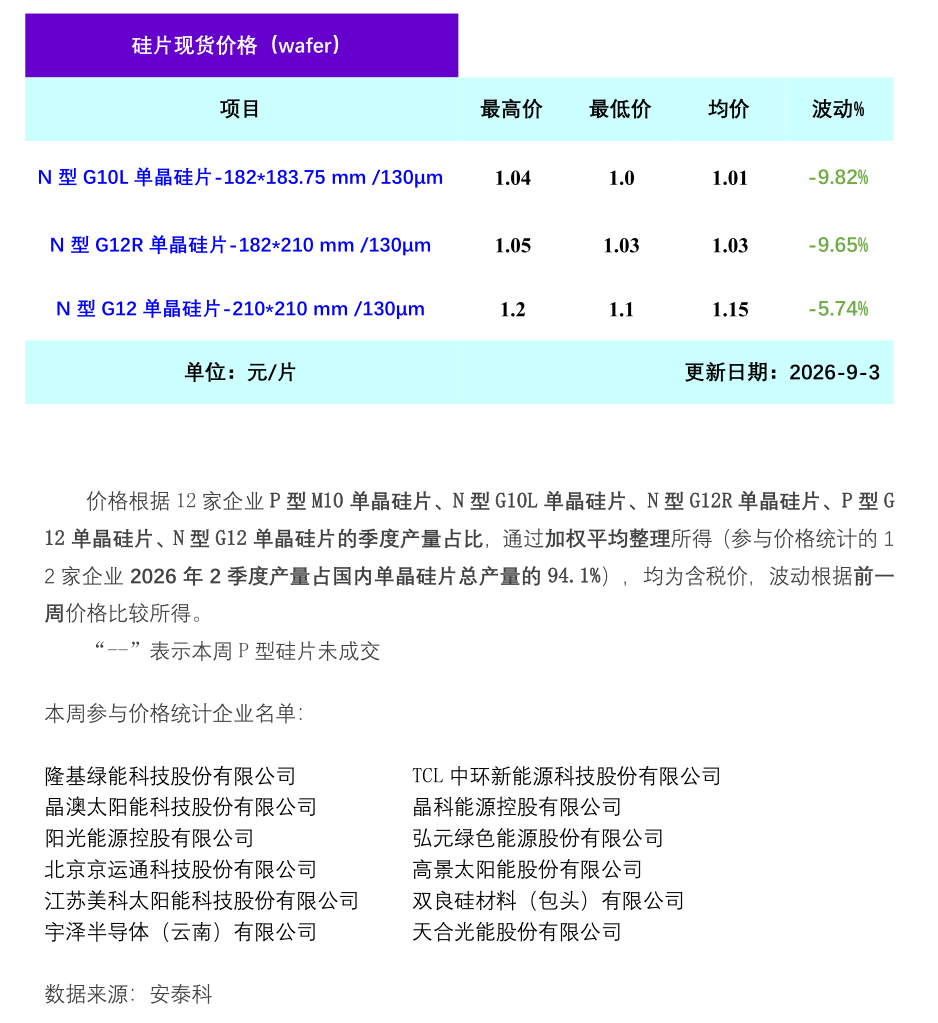
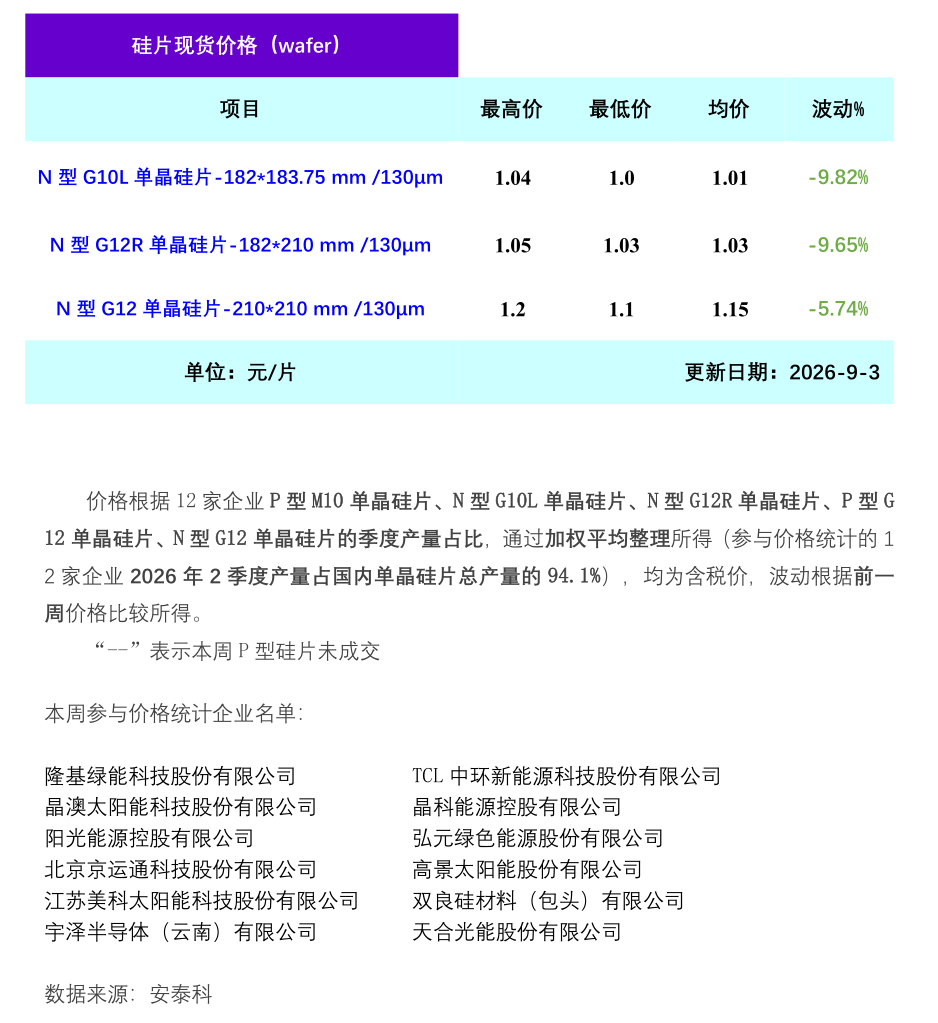
据安泰科统计,本周硅片价格承压运行。其中,N型G10L单晶硅片(182*183.75mm/130μm)成交均价在1.01元/片,环比上周下跌9.82%;N型G12R单晶硅片(182*210mm/130μm) 成交均价在1.03元/片,环比上周下跌9.65%;N型G12单晶硅片(210*210 mm/130μm) 成交均价在1.15元/片,环比上周下跌5.74%。据调研了解,本周下游电池片价格较上周继续下跌,组件价格较上周持稳运行,其中电池片主流价格0.29-0.31元/W,环比上周下跌9.09%,组件主流价格0.69-0.71元/W,环比上周持平。
本周硅片市场呈现需求减弱、供应宽松的局面,硅片价格承压下跌。具体来看,需求端:本轮海外备货采买订单趋于尾声,出口需求降温明显;国内终端采购情绪低迷,需求疲软。供应端:各硅片企业保持正常开工负荷,供应较为宽松。供大于求导致硅片库存增加,部分厂商为回笼资金,降价让利出货,硅片价格开始下行。据调研了解,本周行业整体开工率较上周持平,暂无明显变化,其中两家一线企业开工率在52%和54%,一体化企业开工率在56%-60%之间,其余企业开工率在50%-78%之间。
展望后市,供大于求情形下,硅片预计会小幅累库,短期内市场整体维持承压运行态势。后续需重点关注多晶硅价格变化和下游采买补库节奏,若硅料价格难以维持当下价格,硅片市场大概率呈偏弱震荡走势。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:中国有色金属工业协会硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。