硅片&电池:上下游观望为主 价格相对平稳
本文分析了当前光伏产业链中硅片与电池片市场的运行情况。本周硅片价格整体持稳,N型G10L、G12R及G12型号均价分别为1.01元/片、1.03元/片和1.15元/片;电池片价格亦保持稳定,M10、G12R和G12型号均价分别为0.29元/片、0.305元/片和0.30元/片;组件主流报价为0.69–0.71元/W。受假期临近影响,上下游观望情绪浓厚,成交清
核心摘要
本文分析了当前光伏产业链中硅片与电池片市场的运行情况。本周硅片价格整体持稳,N型G10L、G12R及G12型号均价分别为1.01元/片、1.03元/片和1.15元/片;电池片价格亦保持稳定,M10、G12R和G12型号均价分别为0.29元/片、0.305元/片和0.30元/片;组件主流报价为0.69–0.71元/W。受假期临近影响,上下游观望情绪浓厚,成交清
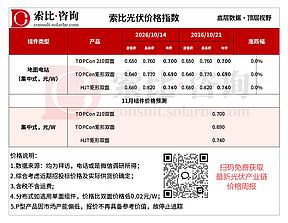
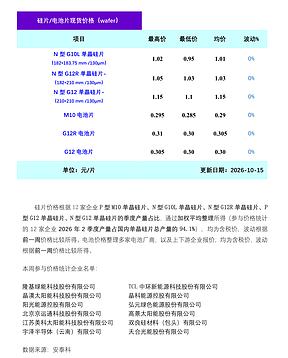
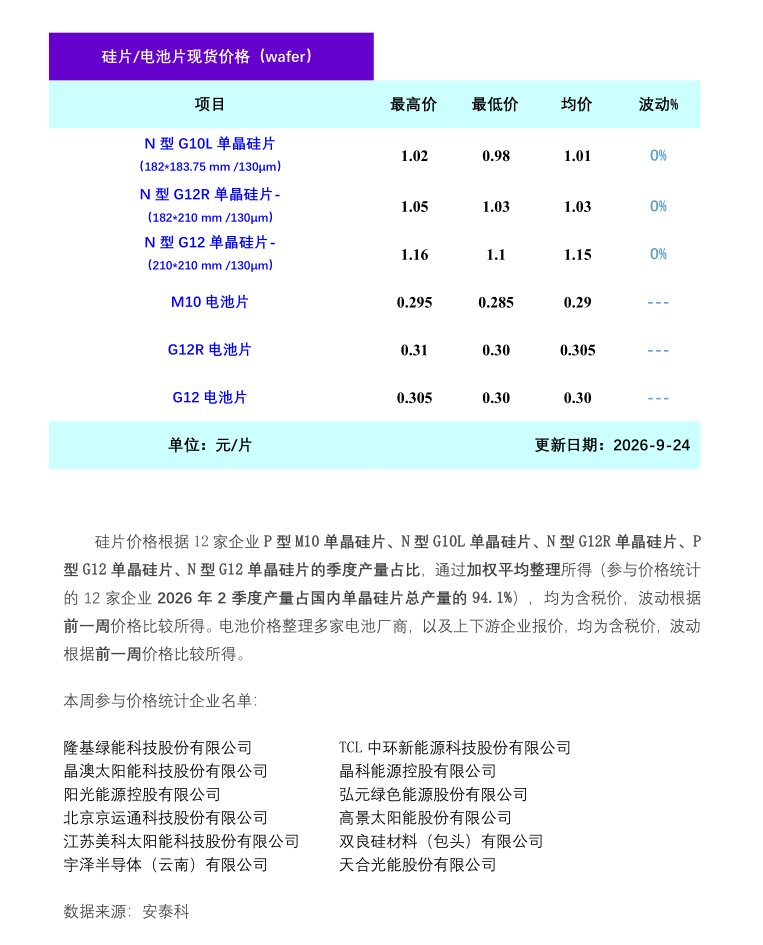
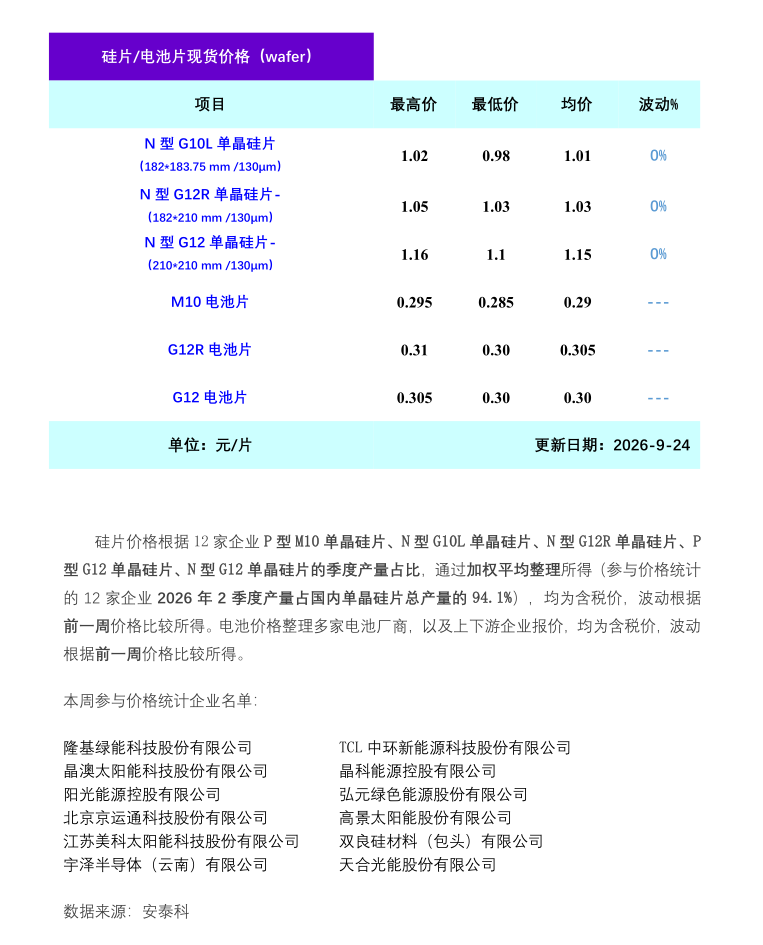
据安泰科统计,本周硅片价格暂无明显变化。其中,N型G10L单晶硅片(182*183.75mm/130μm)成交均价在1.01元/片,N型G12R单晶硅片(182*210mm/130μm)成交均价在1.03元/片, N型G12单晶硅片(210*210 mm/130μm)成交均价在1.15元/片,各型号硅片价格环比上周持平。本周电池片价格也相对稳定,其中M10电池片成交均价在0.29元/片,G12R电池片成交均价在0.305元/片,G12电池片成交均价在0.30元/片。据调研了解,本周组件价格持稳运行,组件主流价格0.69-0.71元/W,环比上周持平。
本周假期临近,上下游多观望为主,市场成交偏少。具体来看,硅片环节:虽然需求端仍较为疲软,但是由于硅料企业挺价意愿坚决,普遍以完全成本作为底线报价,对硅片形成有力的成本支撑,因此硅片厂商降价意愿较低。据调研了解,本周行业整体开工率较上周持平,暂无明显变化,其中两家一线企业开工率在52%和54%,一体化企业开工率在56%-60%之间,其余企业开工率在50%-78%之间。电池环节:由于近期国内集中式项目需求逐步释放需求有所好转,叠加银价回涨和硅片价格持稳,对电池片价格形成了一定的支撑。
展望后市,硅片环节:虽然多数企业有减产计划,10月份硅片产量预计减少到51GW左右,若后续需求有明显回暖迹象,硅片行情有望小幅好转。电池环节:美国232新规将导致后续海外需求逐步减少,电池片市场大概率承压运行。后续硅片市场走势需重点关注供需关系和原材料多晶硅价格的变化情况,电池片市场走势主要取决于海外需求的变化情况。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:中国有色金属工业协会硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。