上游价格持稳无推力,组件成交暗降延续
本文分析了2023年10月光伏产业链中组件及上游硅料、硅片、电池片的价格与供需动态。组件价格名义持稳,但实际成交价持续阴跌,TOPCon与HJT主流产品报价在0.69–0.74元/W区间;需求端受国内招标活跃支撑,但海外装机放缓、贸易壁垒增多削弱出口消化能力;供应端排产微增但产能利用率仅约45%,属年底集中交付驱动的阶段性行为,叠加低效产能抢出货,供给宽松压
核心摘要
本文分析了2023年10月光伏产业链中组件及上游硅料、硅片、电池片的价格与供需动态。组件价格名义持稳,但实际成交价持续阴跌,TOPCon与HJT主流产品报价在0.69–0.74元/W区间;需求端受国内招标活跃支撑,但海外装机放缓、贸易壁垒增多削弱出口消化能力;供应端排产微增但产能利用率仅约45%,属年底集中交付驱动的阶段性行为,叠加低效产能抢出货,供给宽松压
组件
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
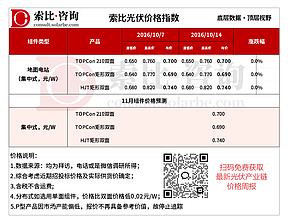
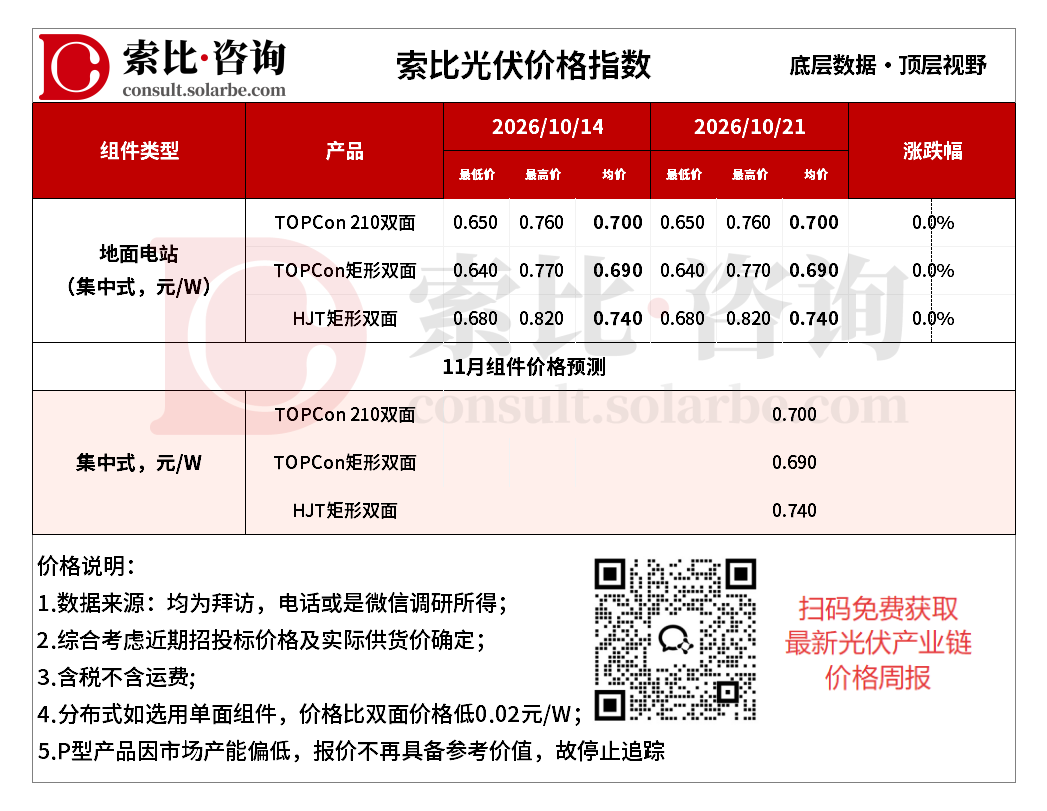
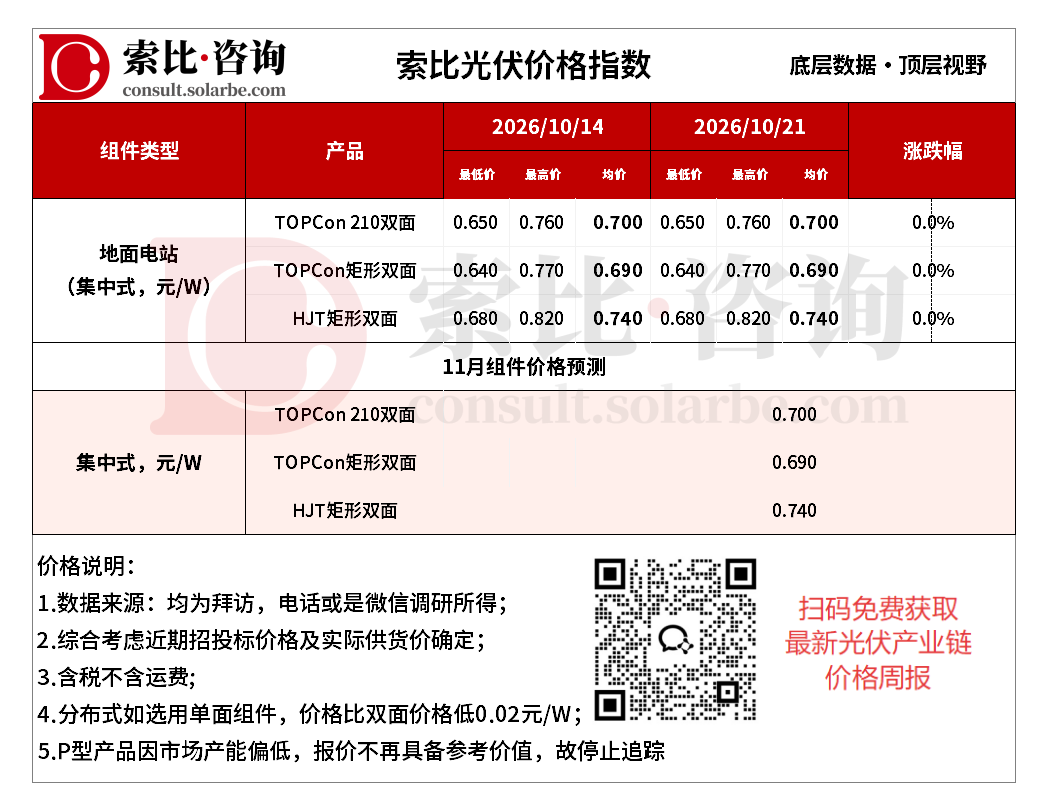
本周组件价格不变。地面电站TOPCon210双面0.700元/W,TOPCon矩形双面0.690元/W,HJT矩形双面0.740元/W。
需求方面,假期后,光伏组件市场招标与定标活跃,大型集采与EPC项目并进,组件价格整体呈阴跌态势。海外市场受正午电价陷阱及部分区域贸易壁垒影响,新增装机增速放缓,出口端对国内产能的消化能力有所减弱,整体需求支撑有限。
供应方面,10月组件排产环比微增,产能利用率约45%,整体供给仍显宽松。但排产回升并非需求趋势性好转驱动的扩产,而是集中式交付节奏和年底出货目标共同作用的阶段性行为。高排产叠加低效组件窗口期抢出货,供给端对价格的压制持续存在。
价格方面,本周组件市场呈现报价持稳、成交暗降趋势。上游硅料在减产和自律支撑下企稳,硅片、电池片价格持稳,但组件环节并未真正获得成本推动。短期内,光伏组件价格预计延续弱稳磨底格局,实际成交重心存在0.01元/W左右的小幅下移压力。
硅料/硅片/电池
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
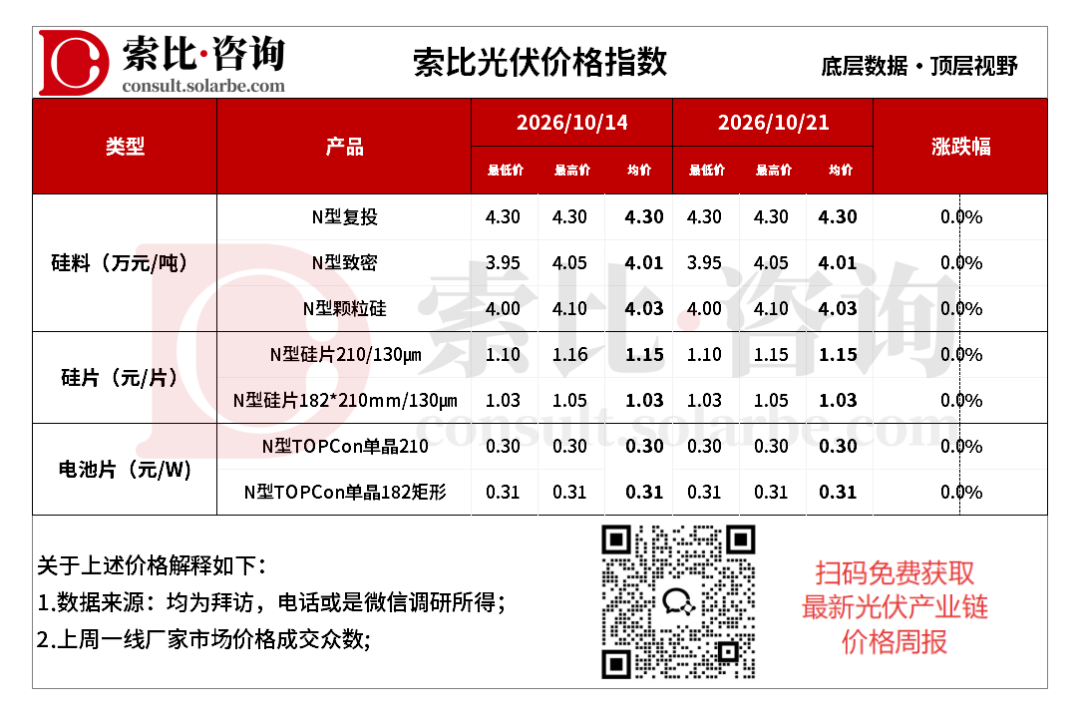
本周硅料价格不变。N型复投均价3.20万元/吨,N型致密均价3.09万元/吨,N型颗粒硅3.10万元/吨。
供需方面,硅业分会数据显示,10月预计硅料产量约10.5万吨,环比下降12.8%。减产方向确认,但执行力度还需月底才能验证。硅片环节自身的高库存进一步抑制硅料采购。短期内,硅料价格预计延续弱势震荡。
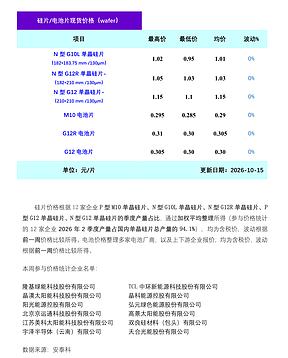
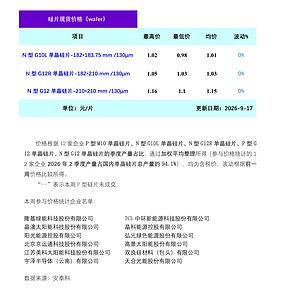
本周硅片价格不变。N型210硅片均价1.15元/片,N型182*210mm硅片均价1.03元/片。
供需方面,10月硅片减产幅度显著不及硅料和电池片。电池片采购多以刚需小批量采购为主。硅片库存绝对水平仍然偏高。短期内,硅片价格预计延续弱稳,但尺寸间的分化将进一步加深,210R的实际成交重心存在向1.00元/片靠拢的压力,210N在集中式需求支撑下相对抗跌。
本周电池片价格不变。N型TOPCon单晶210电池均价0.30元/W,N型TOPCon单晶210R电池均价0.31元/W。
供需方面,10月电池片排产预计环比下降约4%。四季度国内集中式项目需求逐步释放,210尺寸电池片备货需求增加。电池片库存呈小幅下降趋势。短期内,电池片价格预计延续区间震荡,但尺寸间的方向差异将更加清晰。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比咨询
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。