硅片&电池:市场成交清淡 价格持稳运行
本文介绍了节后光伏产业链中硅片与电池片市场的运行情况。数据显示,本周N型各规格硅片及M10、G12系列电池片价格均环比持平,组件主流报价亦维持在0.69–0.71元/W;市场整体成交清淡,上下游处于观望博弈状态。硅片环节受下游库存宽松、采购偏谨慎影响,但上游多晶硅价格坚挺,形成成本支撑,厂商降价意愿低,行业开工率总体稳定(一线企业约52%–54%,一体化企业
核心摘要
本文介绍了节后光伏产业链中硅片与电池片市场的运行情况。数据显示,本周N型各规格硅片及M10、G12系列电池片价格均环比持平,组件主流报价亦维持在0.69–0.71元/W;市场整体成交清淡,上下游处于观望博弈状态。硅片环节受下游库存宽松、采购偏谨慎影响,但上游多晶硅价格坚挺,形成成本支撑,厂商降价意愿低,行业开工率总体稳定(一线企业约52%–54%,一体化企业
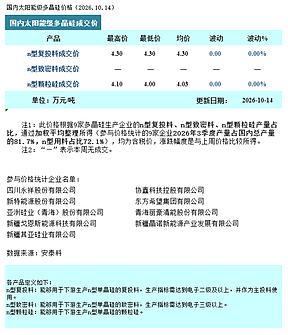
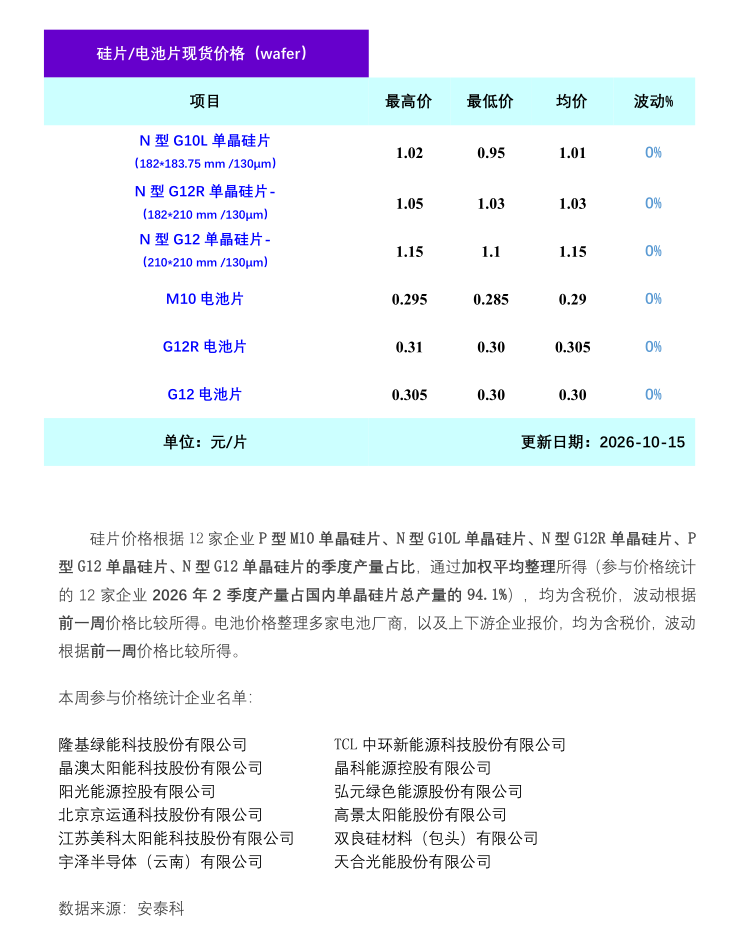
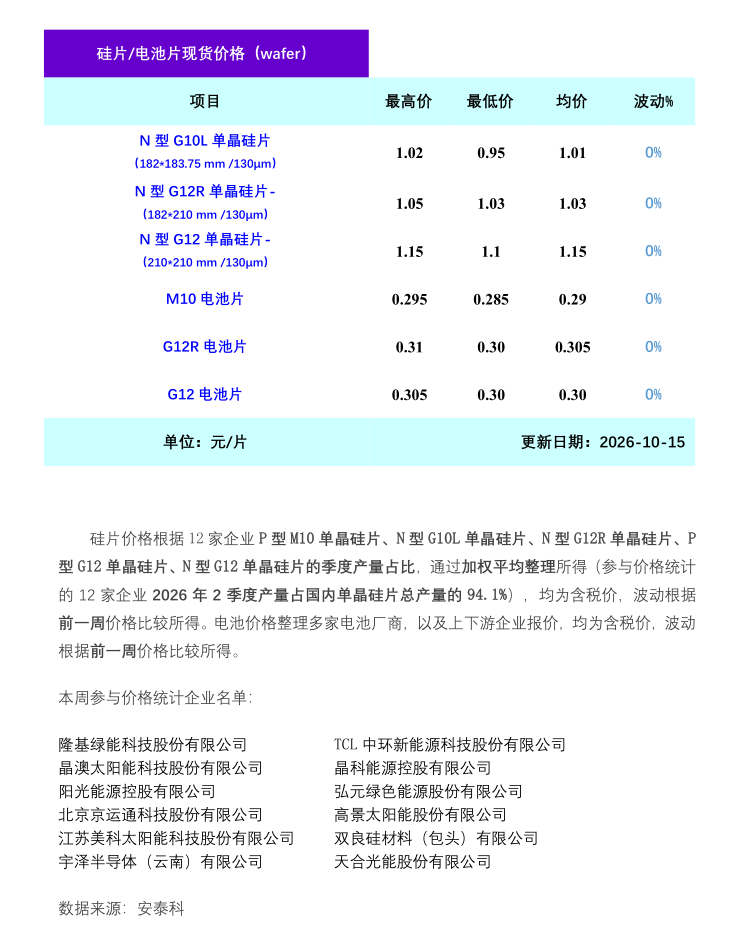
据安泰科统计,本周硅片价格持稳运行。其中,N型G10L单晶硅片(182*183.75mm/130μm)成交均价在1.01元/片,N型G12R单晶硅片(182*210mm/130μm)成交均价在1.03元/片, N型G12单晶硅片(210*210 mm/130μm)成交均价在1.15元/片,各型号硅片价格环比节前持平。本周电池片价格暂无明显变化,相对稳定,其中M10电池片成交均价在0.29元/片,G12R电池片成交均价在0.305元/片,G12电池片成交均价在0.30元/片。据调研了解,本周组件价格暂稳运行,组件主流价格0.69-0.71元/W,环比节前持平。
节后市场成交较为清淡,上下游处于僵持博弈阶段,硅片和电池片价格整体持稳为主。具体来看,硅片环节:一方面,下游企业库存相对宽松,对硅片采购以刚需、压价、小批量为主;另一方面,上游多晶硅厂商以完全成本作为底线报价,坚挺的硅料价格对硅片形成了一定的成本支撑,硅片厂商降价意愿偏低。据调研了解,本周硅片行业整体开工率较节前持平,暂无明显变化,其中两家一线企业开工率在52%和54%,一体化企业开工率在56%-60%之间,其余企业开工率在50%-78%之间。电池片环节:虽然海外备货告一段落,但是上游硅片价格持稳,同时国内集中式项目需求相对稳定,刚性需求替代海外备货缺口,本周电池片市场相对稳定,价格持稳运行。
展望后市,硅片环节:多晶硅挺价带来成本支撑,集中式项目释放提振需求,预计后市硅片价格以持稳为主。电池片环节:据了解10月电池片企业多数下调开工,降低月度排产,在供应端的主动收缩与上游硅片价格的刚性支撑下,后续电池片市场大概率趋稳运行。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:中国有色金属工业协会硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。