多晶硅:成交依旧清淡 观望情绪仍存
本文介绍了本周国内多晶硅市场运行情况及短期供需趋势。市场延续观望态势,厂家守价意愿强,主流报价以全成本为底线,未出现主动降价,但下游需求疲软、新单签订稀少,实际成交清淡,价格区间维持在40–43元/kg,呈现“有价无市”特征。8月产量达11.89万吨,环比增13.1%,主要受七家企业复产爬坡带动;另有两家企业减产抵消部分增量。9月预计产量将升至约12.4万吨
核心摘要
本文介绍了本周国内多晶硅市场运行情况及短期供需趋势。市场延续观望态势,厂家守价意愿强,主流报价以全成本为底线,未出现主动降价,但下游需求疲软、新单签订稀少,实际成交清淡,价格区间维持在40–43元/kg,呈现“有价无市”特征。8月产量达11.89万吨,环比增13.1%,主要受七家企业复产爬坡带动;另有两家企业减产抵消部分增量。9月预计产量将升至约12.4万吨
本周国内多晶硅市场延续观望态势,厂家守价意愿较强,主流企业报价仍以全成本为底线,未出现主动降价破位行为;但下游需求跟进不足,新单签订偏少,市场整体仍处于观望与试探并行的过渡阶段,供需双方博弈加剧,成交节奏偏缓。
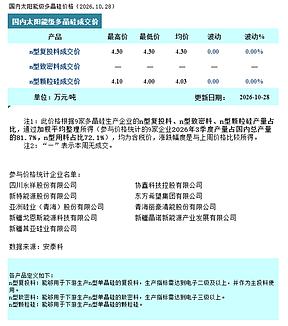
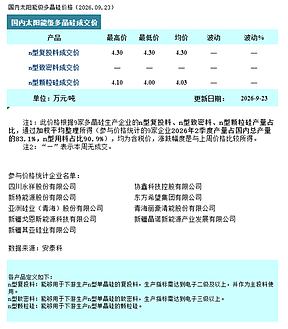
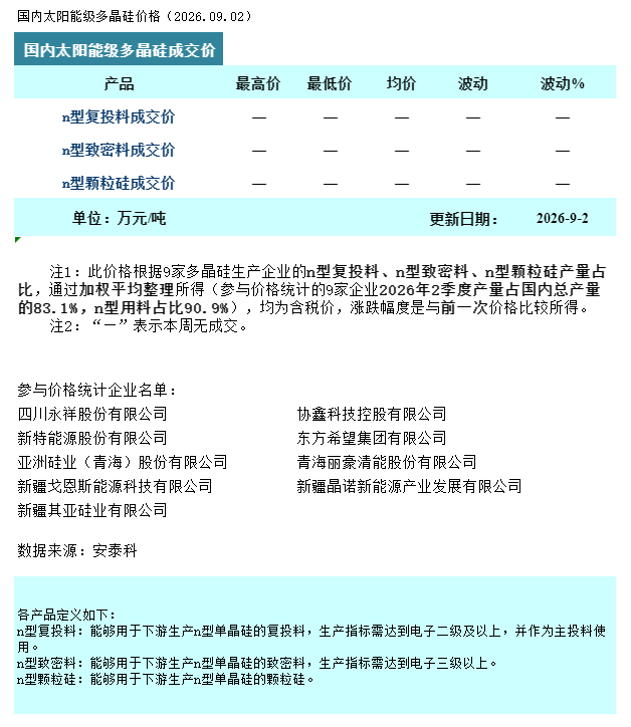
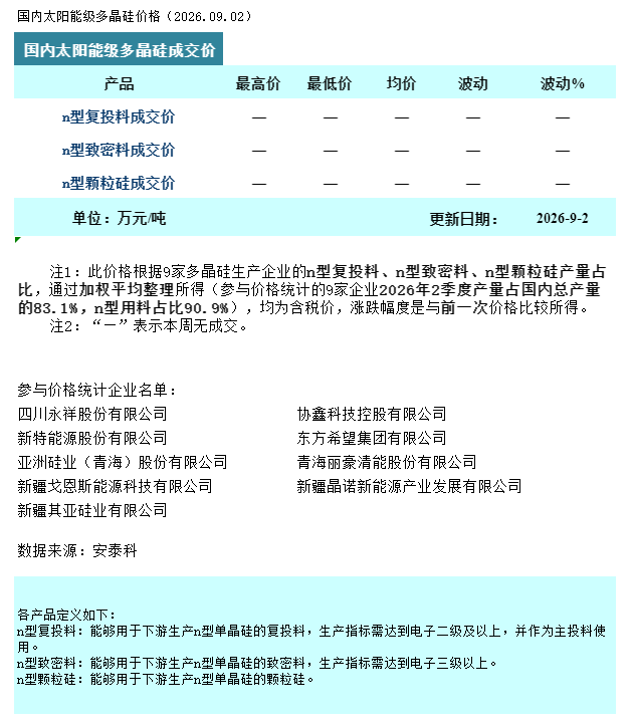
本周多晶硅成交价格参考区间为40-43元/kg,市场实际成交量有限。前期签订的长单已基本执行完毕,新签合同跟进缓慢,部分交易以经销代工、期货仓单等模式完成,市场化流通量较少,整体呈现有价无市的状态。
截至本周,国内在产多晶硅企业维持在9家。据硅业分会统计,8月国内多晶硅产量约11.89万吨,环比增加13.1%,月产量净增13800吨。增量主要来自7家企业复产爬坡或正常波动,合计增加17400吨;减量体现在另2家企业的检修减产或波动性减量,合计减少3600吨。根据企业排产计划,9月将有5家企业有复产增量释放,另有3家企业计划减产运行。综合预计9月国内多晶硅产量将增至12.4万吨左右,环比增幅约4.4%。
整体来看,市场宽松格局仍在持续,供给端产量回升与下游需求疲软推动库存压力持续累积,价格体系的重建仍需要一段时间。后期需关注企业减产动作是否落地、终端需求旺季恢复节奏,以及库存去化进展对市场定价的引导作用。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。