多晶硅:减产预期明确 市场成交好转
本文聚焦当前国内多晶硅市场运行态势。数据显示,本周n型复投料与颗粒硅成交价格企稳,市场氛围回暖,成交企业增至3—4家,实际成交量上升。行业供给端收缩预期明确,自10月起整体开工负荷预计降至约35%,推动部分下游企业启动补库。硅料企业挺价意愿较强,报价普遍以完全成本为底线;但下游仍持一定原料库存,大规模采购尚未展开。进出口方面,8月进口量同比下降12.1%,出
核心摘要
本文聚焦当前国内多晶硅市场运行态势。数据显示,本周n型复投料与颗粒硅成交价格企稳,市场氛围回暖,成交企业增至3—4家,实际成交量上升。行业供给端收缩预期明确,自10月起整体开工负荷预计降至约35%,推动部分下游企业启动补库。硅料企业挺价意愿较强,报价普遍以完全成本为底线;但下游仍持一定原料库存,大规模采购尚未展开。进出口方面,8月进口量同比下降12.1%,出
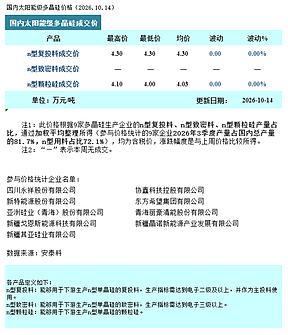
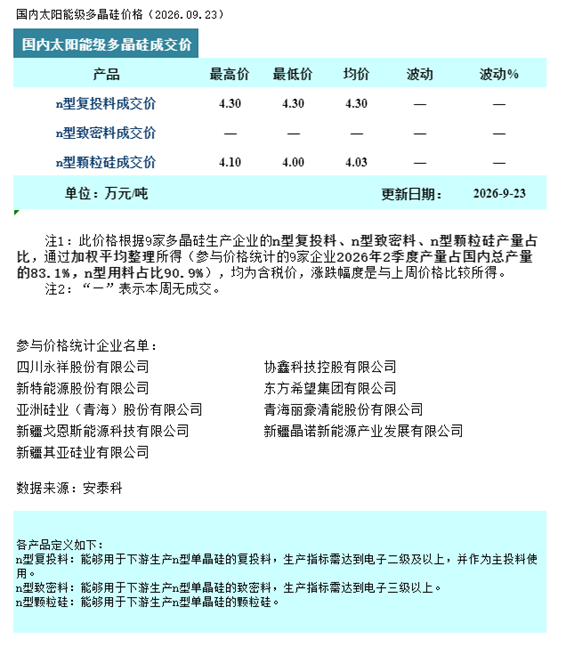
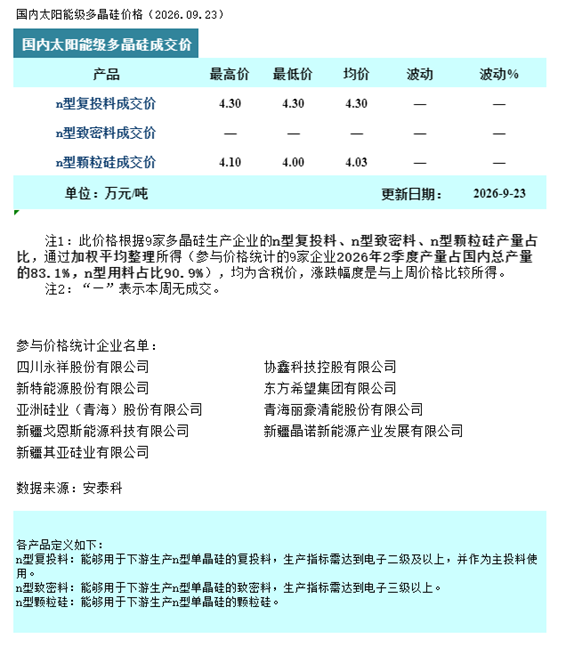
据安泰科统计,本周n型复投料(棒状硅)成交价格区间为4.30-4.30万元/吨,成交均价为4.30万元/吨;n型颗粒硅成交价格区间为4.00-4.10万元/吨,成交均价为4.03万元/吨。
本周国内多晶硅市场氛围较上周有所回暖,成交企业数量在3-4家,实际成交量有所增加。随着各企业生产调整方案逐步明确,行业供给端收缩预期进一步强化,自10月起,行业总体开工负荷预计降至35%左右。受此影响,部分下游企业逐步开始补库。当前,硅料企业挺价意愿坚决,普遍以完全成本作为底线报价。但整体来看,下游除刚需采购外,企业仍有原料库存,大规模集中采购尚未启动。
据海关统计数据显示,8月我国多晶硅进口量为695.1吨,同比减少12.1%,均价为33.69美元/千克,同比增加54.7%;出口量为3238.4吨,同比增加38.1%,均价为11.55美元/千克,同比增加6.9%,出口量显著高于进口量,净出口态势进一步延续。
随着各企业生产调整方案于10月起逐步落地,供给端收缩的实质影响将开始显现。后市需重点观测三大变量:一是企业实际开工率的下行幅度与减产计划的执行力度;二是当前价格体系下现货成交的持续性及放量规模;三是终端需求的回暖程度。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。