多晶硅:生产调整落地 市场成交清淡
本文聚焦当前国内多晶硅市场运行态势。数据显示,本周n型复投料与颗粒硅价格均环比持平,但现货成交持续清淡,签单量偏低。自10月起,多家企业落实生产调整,西南部分产能已停产,供给端收缩初现成效。然而,行业整体仍处供应宽松状态,企业库存高企,下游以消化现有库存为主,采购观望情绪浓厚,补库时点尚未明确。展望11月,减产计划有望进一步推进,供给收缩力度或加大;期货市场
核心摘要
本文聚焦当前国内多晶硅市场运行态势。数据显示,本周n型复投料与颗粒硅价格均环比持平,但现货成交持续清淡,签单量偏低。自10月起,多家企业落实生产调整,西南部分产能已停产,供给端收缩初现成效。然而,行业整体仍处供应宽松状态,企业库存高企,下游以消化现有库存为主,采购观望情绪浓厚,补库时点尚未明确。展望11月,减产计划有望进一步推进,供给收缩力度或加大;期货市场
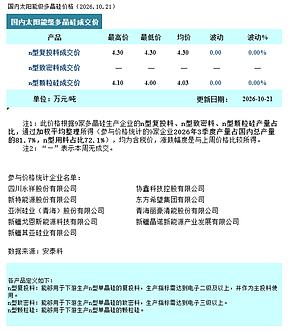
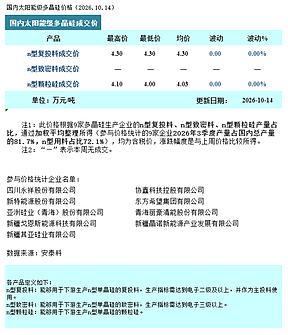
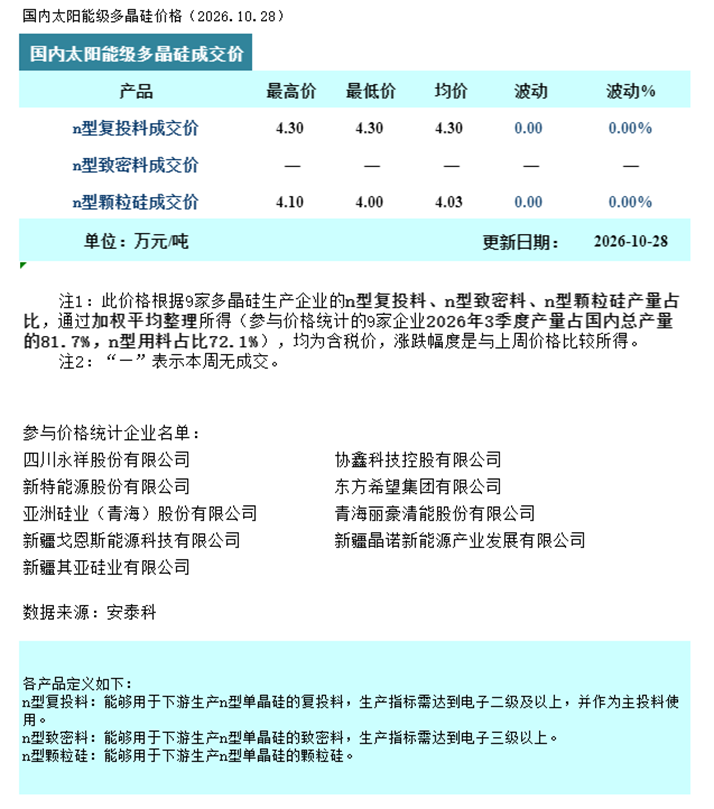
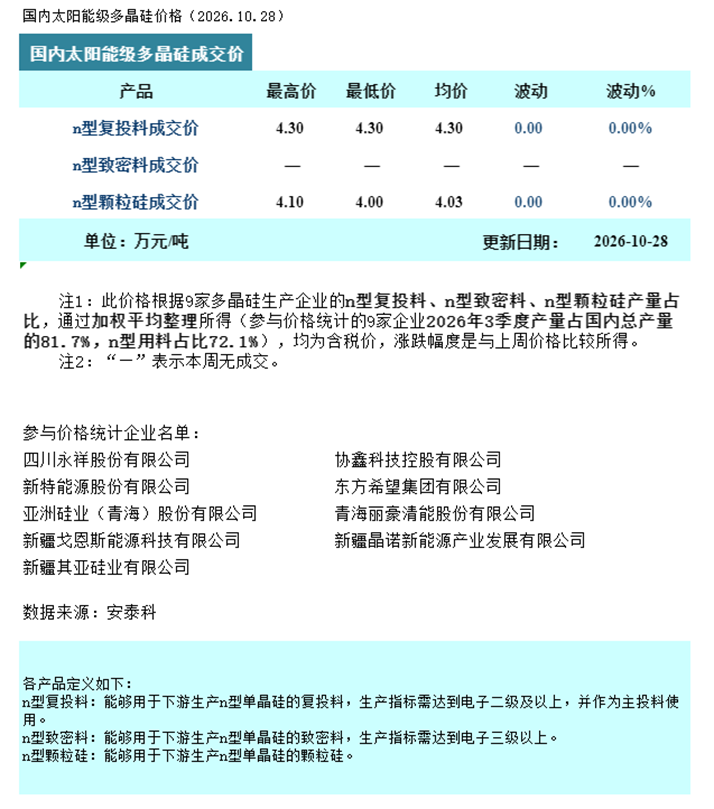
据安泰科统计,本周n型复投料(棒状硅)成交价格为4.30万元/吨,环比持平;n型颗粒硅成交价格区间为4.00-4.10万元/吨,成交均价为4.03万元/吨,环比持平。
本周国内多晶硅市场现货成交依旧清淡,实际签单量较少。各企业生产调整自10月起实质落地,部分西南产区产能进入停产状态,供给端收缩开始显现。下游客户以持续消耗库存为主,采购维持观望节奏,等待库存降至合理水平后再行补库。
从供需基本面来看,当前行业整体仍处于供应宽松格局,企业库存仍在高位,下游需求尚未明显回暖,市场仍在消化前期累积的供给压力。但随着各企业生产调整持续推进,供给端收缩力度逐步加大,供应宽松局面有所缓解。预计11月各企业将继续推进减产安排,供给端收缩力度有望进一步加大。
期货市场方面,受11月仓单注销预期影响,期现贸易商对下游报价普遍上调;叠加生产企业管控低价出货,中间贸易环节货源趋于收缩,市场议价权重逐步向生产企业与下游客户直接交易渠道转移。
整体来看,价格下方支撑有所增强,但下游库存仍在消化过程中,现货成交放量仍需等待补库需求启动。后期需关注企业停产执行的持续性、下游库存消耗节奏,以及期现价格联动对现货成交的带动作用。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。