多晶硅:成交略有松动 观望情绪犹存
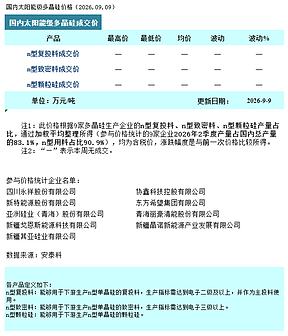
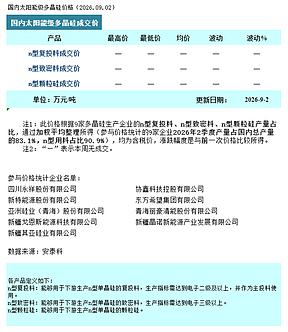
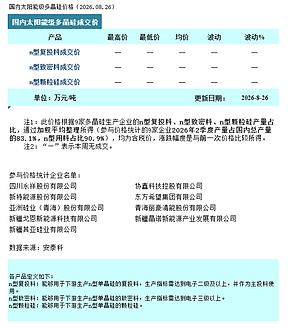
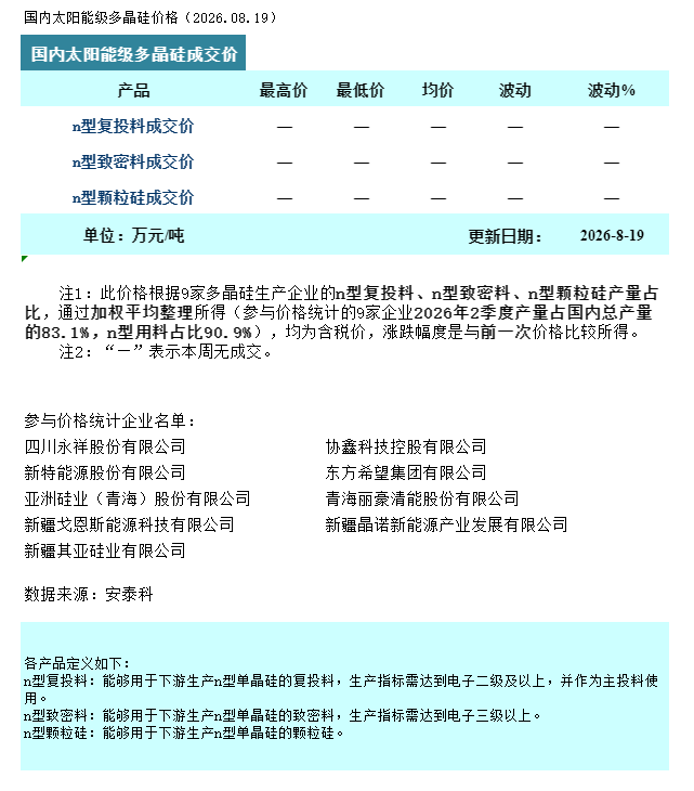
本周国内多晶硅市场出现初步松动,结束此前连续三周“零成交、无报价”的僵持状态,部分企业达成少量订单,但公开报价体系仍未恢复,整体处于局部试探与过渡阶段。在行业价格自律背景下,生产企业挺价意愿较强,上下游正围绕新价格中枢展开博弈。N型复投料参考价为40–42元/kg,个别企业试探性报至43元/kg,实际签单量有限,主要来自老客户刚需补库及期货仓单交易。8月国内
核心摘要
本周国内多晶硅市场出现初步松动,结束此前连续三周“零成交、无报价”的僵持状态,部分企业达成少量订单,但公开报价体系仍未恢复,整体处于局部试探与过渡阶段。在行业价格自律背景下,生产企业挺价意愿较强,上下游正围绕新价格中枢展开博弈。N型复投料参考价为40–42元/kg,个别企业试探性报至43元/kg,实际签单量有限,主要来自老客户刚需补库及期货仓单交易。8月国内
本周国内多晶硅市场较8月上旬的“零成交、无报价”状态有所松动,部分企业出现少量订单成交,但公开报价体系仍未恢复,整体处于局部试探过渡阶段。在行业加强价格自律的背景下,各生产企业挺价意愿明确,上下游围绕新的价格中枢展开博弈。
行业自律引导实施以来,市场已连续三周未恢复公开报价,本周少量成交的出现,表明供需双方正在寻找新的价格平衡点,但成交规模有限,尚未形成普遍性的价格共识。本周N型复投料参考区间40–42元/kg,部分企业试探性报至43元/kg。实际签单量较少,少量成交集中在老客户刚需补库及期货仓单成交。
本月个别头部企业产能释放,同时有部分企业检修减产,综合预计8月份国内多晶硅产量在11万吨以上。下游硅片企业开工率小幅下调,对应硅料需求小幅减少至9.2万吨左右,从供需角度看,市场供应宽松格局尚未改变,新的价格体系仍在形成中。

绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。