多晶硅:交投延续清淡 减产预期升温
本文介绍了近期国内多晶硅市场的运行状况与趋势。市场交投持续清淡,供需双方观望情绪浓厚,价格自律推进中但公开报价体系尚未恢复;实际成交稀少,价格维持在40–43元/kg区间。为应对供应过剩,部分企业提出减产计划,出货趋于谨慎,流通量低位运行。数据显示,8月多晶硅产量达11.89万吨,同期硅片需求折合硅料约9.24万吨,当月新增库存2.5万吨,行业总库存升至54
核心摘要
本文介绍了近期国内多晶硅市场的运行状况与趋势。市场交投持续清淡,供需双方观望情绪浓厚,价格自律推进中但公开报价体系尚未恢复;实际成交稀少,价格维持在40–43元/kg区间。为应对供应过剩,部分企业提出减产计划,出货趋于谨慎,流通量低位运行。数据显示,8月多晶硅产量达11.89万吨,同期硅片需求折合硅料约9.24万吨,当月新增库存2.5万吨,行业总库存升至54
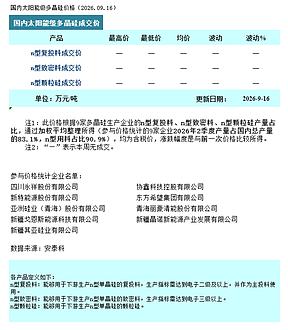
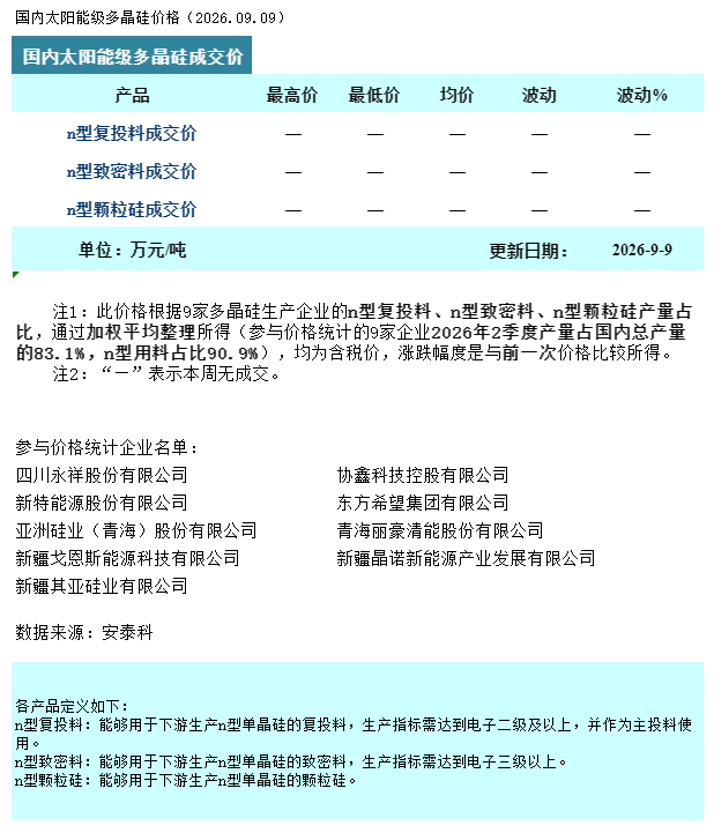
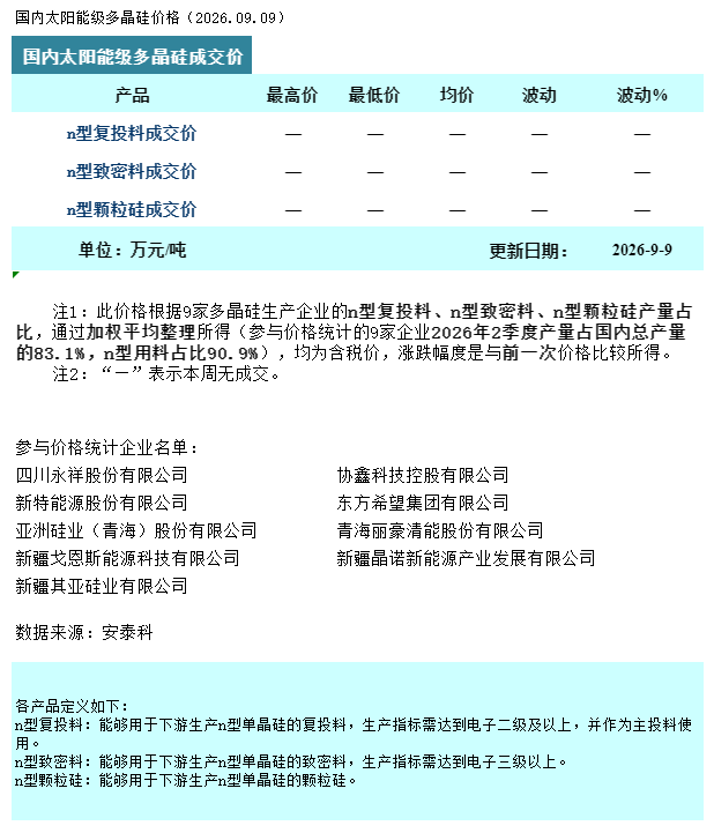
本周国内多晶硅市场延续观望态势,行业持续推进价格自律与供给端调整,各企业公开报价体系尚未恢复。下游需求跟进不足,采购维持刚需节奏,整体交投较上周进一步降温,供需双方围绕减产落地节奏持续博弈。
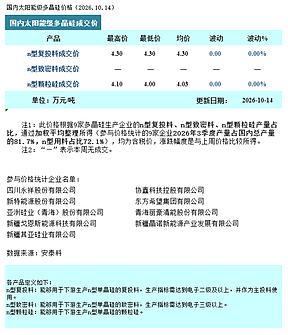
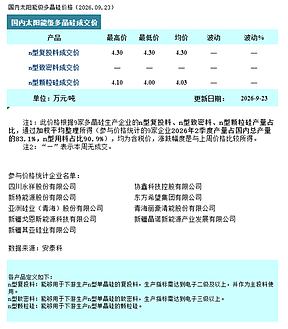
本周市场实际成交量有限,仅个别企业达成少量成交,多晶硅成交价格参考区间为40-43元/kg。为优化供给,部分企业提出减产计划。在此背景下,企业出货节奏趋于谨慎,市场化流通量维持低位,价格共识仍在形成过程中。
据硅业分会统计,8月份国内多晶硅产量11.89万吨,同期硅片产量54.36GW,对应硅料需求9.24万吨,当月新增库存2.5万吨(含进出口)。截至8月底,多晶硅行业库存约为54.9万吨。9月预计国内多晶硅产量将增加至12.4万吨左右,月度对应硅料需求量约9.2万吨,较8月基本持平,预计市场仍将延续累库态势。
整体来看,市场供应宽松格局尚未改变,高库存压力仍在持续累积。后期需关注行业减产的具体落实进度、企业实际开工调整情况,以及终端需求旺季对价格体系重建的带动作用。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。