多晶硅:假期成交清淡 结构性分化延续
本周正值“五一”假期,多晶硅市场整体交投清淡,绝大多数企业无新订单成交,市场价格维持节前水平。据硅业分会统计,4月份多晶硅企业签单量环比有所增加,部分企业通过灵活销售策略实现了库存的下降,但这部分库存并未被终端实质性消化,而是转移至中下游或贸易商环节。4月份国内多晶硅产量8.25万吨,同期硅片产量44.06GW,当月库存新增0.66万吨。截至4月底,多晶硅行

核心摘要
本周正值“五一”假期,多晶硅市场整体交投清淡,绝大多数企业无新订单成交,市场价格维持节前水平。据硅业分会统计,4月份多晶硅企业签单量环比有所增加,部分企业通过灵活销售策略实现了库存的下降,但这部分库存并未被终端实质性消化,而是转移至中下游或贸易商环节。4月份国内多晶硅产量8.25万吨,同期硅片产量44.06GW,当月库存新增0.66万吨。截至4月底,多晶硅行
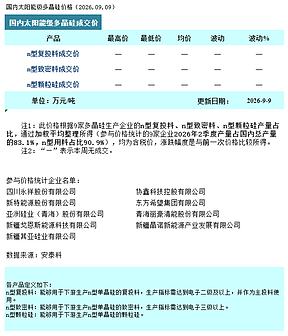
据安泰科统计,n型复投料(棒状硅)价格维持在3.5-3.6万元/吨区间内,但本周暂无成交;n型颗粒硅成交价格区间为3.4-3.6万元/吨,成交均价为3.43万元/吨,环比持平。
本周正值“五一”假期,多晶硅市场整体交投清淡,绝大多数企业无新订单成交,市场价格维持节前水平。本周棒状硅与颗粒硅分化趋势依旧显著:颗粒硅订单已签订至5月中下旬,且当前供应量仍未能完全满足下游企业的全部采购需求,其相对紧缺的状态持续对价格和签单节奏形成支撑。与之相对,棒状硅的新增签单近乎停滞,主要是由于当前多晶硅行业的社会库存绝大部分为棒状硅,下游及贸易环节持有量充足,故对其采购积极性较低。
据硅业分会统计,4月份多晶硅企业签单量环比有所增加,部分企业通过灵活销售策略实现了库存的下降,但这部分库存并未被终端实质性消化,而是转移至中下游或贸易商环节。4月份国内多晶硅产量8.25万吨,同期硅片产量44.06GW,当月库存新增0.66万吨(含进出口)。截至4月底,多晶硅行业库存约为50.6万吨。从供需基本面看,行业整体供大于求的格局尚未改变。短期内,市场关注的重点在于硅料企业的检修执行力度与复产释放节奏。若实际供应收缩力度能够持续甚至加大,将有助于缓解当前库存压力,并为市场情绪提供支撑;反之,若复产加速或减产不及预期,市场将在高库存与弱需求下继续承压。

绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。