多晶硅:市场成交分化 价格总体持稳
据安泰科统计,本周多晶硅市场成交结构出现分化,整体价格维持稳定。本周多晶硅市场成交情况显著分化,棒状硅企业无一达成新订单,而颗粒硅则已基本完成5月份的订单签订。因此预计,5月份国内多晶硅总体产出将维持在8.3万吨左右,供应压力依旧。综合判断,当前市场成交分化仅是结构性现象,行业整体供需关系暂未实质性好转。
核心摘要
据安泰科统计,本周多晶硅市场成交结构出现分化,整体价格维持稳定。本周多晶硅市场成交情况显著分化,棒状硅企业无一达成新订单,而颗粒硅则已基本完成5月份的订单签订。因此预计,5月份国内多晶硅总体产出将维持在8.3万吨左右,供应压力依旧。综合判断,当前市场成交分化仅是结构性现象,行业整体供需关系暂未实质性好转。
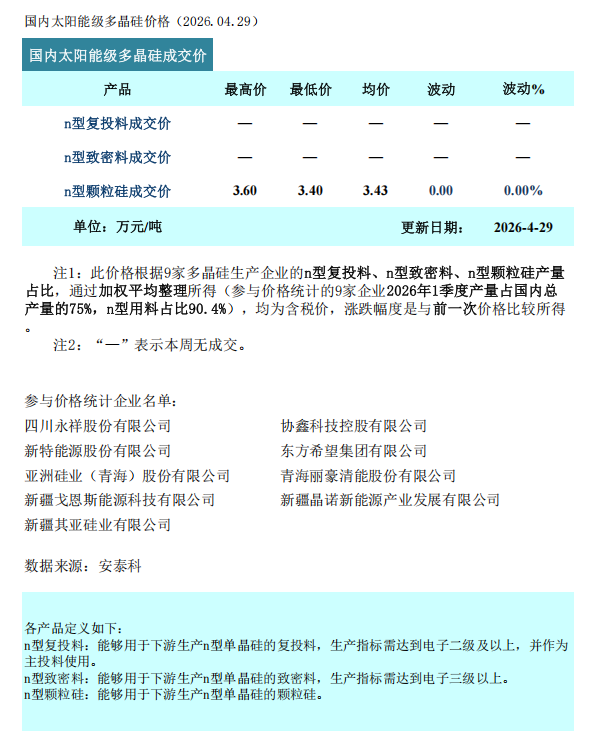
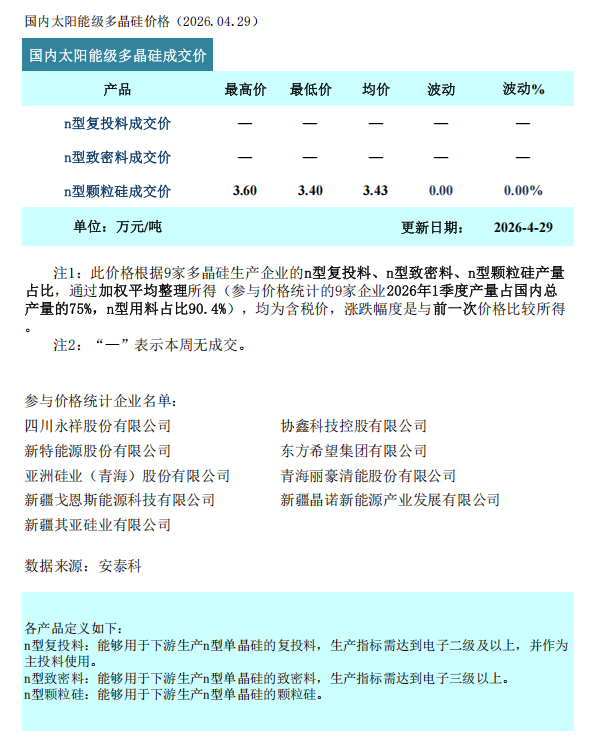
据安泰科统计,本周多晶硅市场成交结构出现分化,整体价格维持稳定。n型复投料(棒状硅)价格维持在3.5-3.6万元/吨区间内,但本周暂无成交;n型颗粒硅成交价格区间为3.4-3.6万元/吨,成交均价为3.43万元/吨,环比持平。
本周多晶硅市场成交情况显著分化,棒状硅企业无一达成新订单,而颗粒硅则已基本完成5月份的订单签订。主要原因在于:一方面,在终端需求整体疲软、成本控制严苛的背景下,具有相对成本优势的颗粒硅,其性价比在弱市中有所凸显。另一方面,从供应端看,4月份棒状硅市场份额约占74%,颗粒硅产出占比仅26%,供应相对有限。同时,下游现有库存中棒状硅占比更高,因此在有新的补库需求时,企业更倾向于优先采购供应相对偏紧、库存水平较低的颗粒硅。
据硅业分会统计,4月份国内多晶硅产量约8.25万吨,环比减少10.9%,主要减量来自三家一线企业的主动降负。根据5月排产计划,预计仍有三家企业维持减产运行,且其中一家减产幅度加大,但同时另有一家企业的内蒙基地有新增产出释放。因此预计,5月份国内多晶硅总体产出将维持在8.3万吨左右,供应压力依旧。综合判断,当前市场成交分化仅是结构性现象,行业整体供需关系暂未实质性好转。后续市场走势的关键,一方面在于需求端的实质性回暖对于目前高库存的有效去化,另一方面则在于当前价格与供需的双重压力能否继续驱动供应端的实质性生产调整。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。