多晶硅:市场按需采购 价格平稳运行
本文介绍了近期国内多晶硅市场的运行情况。本周n型复投料和颗粒硅价格均环比持平,市场整体平稳,成交量维持低位,仅2—3家企业有实际成交,多数企业以履行前期订单为主,新增采购节奏缓慢。下游采购谨慎,主要受期现价格分歧、产业链价格倒挂导致成本传导不畅,以及各企业生产调整尚未完全显现效果三方面因素影响。海关数据显示,9月多晶硅进口量大幅增长151.8%,均价显著下降
核心摘要
本文介绍了近期国内多晶硅市场的运行情况。本周n型复投料和颗粒硅价格均环比持平,市场整体平稳,成交量维持低位,仅2—3家企业有实际成交,多数企业以履行前期订单为主,新增采购节奏缓慢。下游采购谨慎,主要受期现价格分歧、产业链价格倒挂导致成本传导不畅,以及各企业生产调整尚未完全显现效果三方面因素影响。海关数据显示,9月多晶硅进口量大幅增长151.8%,均价显著下降
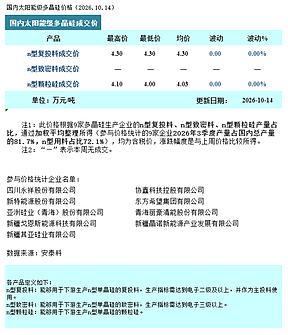
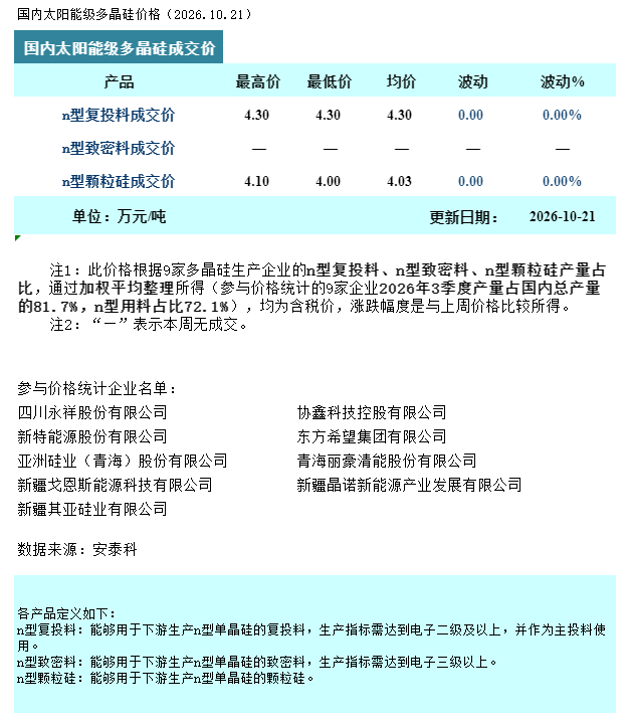
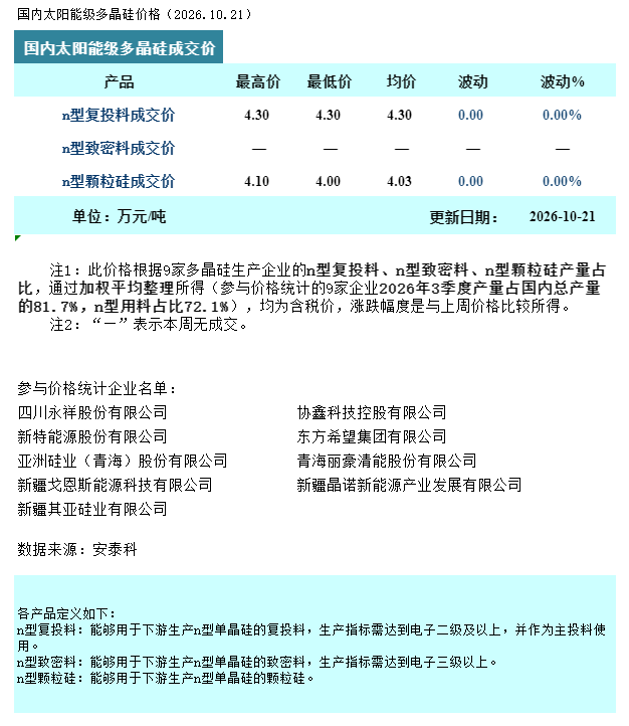
据安泰科统计,本周n型复投料(棒状硅)成交价格为4.30万元/吨,环比持平;n型颗粒硅成交价格区间为4.00-4.10万元/吨,成交均价为4.03万元/吨,环比持平。
本周国内多晶硅市场运行平稳,成交量与上周基本持平,实际成交企业维持在2-3家。部分企业以执行前期订单发货为主,新增节奏平缓。下游采购整体偏谨慎,主要原因在于三个方面:一是期现价格存在一定差异,下游观望等待价格信号进一步明确;二是下游环节价格倒挂,成本向下传导不畅;三是各企业生产调整陆续落地,市场在等待减产效果进一步显现。
据海关统计数据显示,9月我国多晶硅进口量为1750.4吨,环比增加151.8%,均价为25.80美元/千克,环比降低23.4%;出口量为2873.7吨,环比减少15.2%,均价为7.97美元/千克,环比降低28.3%,出口量高于进口量,净出口态势延续,但进口量环比明显回升且均价下行。
整体来看,市场处于价格企稳、成交缓步恢复的阶段。各企业生产调整自10月起陆续实施,供给端收缩稳步推进,价格基本保持稳定。后期需关注减产执行力度及持续性、下游环节盈利修复进程,以及期现价格关系的变化。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。