硅片去库,电池补跌,硅料加速探底
价格方面,尽管上游硅料、电池片价格在跌,头部组件厂商为修复财报,有强烈意愿推动涨价。BC、HJT等高效组件因产能集中、技术溢价,价格相对坚挺;TOPCon竞争激烈,成为降价重灾区。供需方面,近期头部硅片企业已释放减产信号,预计4月硅片排产将出现下调。短期内,硅片价格预计将进入底部震荡阶段,部分主流规格有望率先企稳。组件环节库存水位升高,将进一步削弱对电池片的
核心摘要
价格方面,尽管上游硅料、电池片价格在跌,头部组件厂商为修复财报,有强烈意愿推动涨价。BC、HJT等高效组件因产能集中、技术溢价,价格相对坚挺;TOPCon竞争激烈,成为降价重灾区。供需方面,近期头部硅片企业已释放减产信号,预计4月硅片排产将出现下调。短期内,硅片价格预计将进入底部震荡阶段,部分主流规格有望率先企稳。组件环节库存水位升高,将进一步削弱对电池片的
组件
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
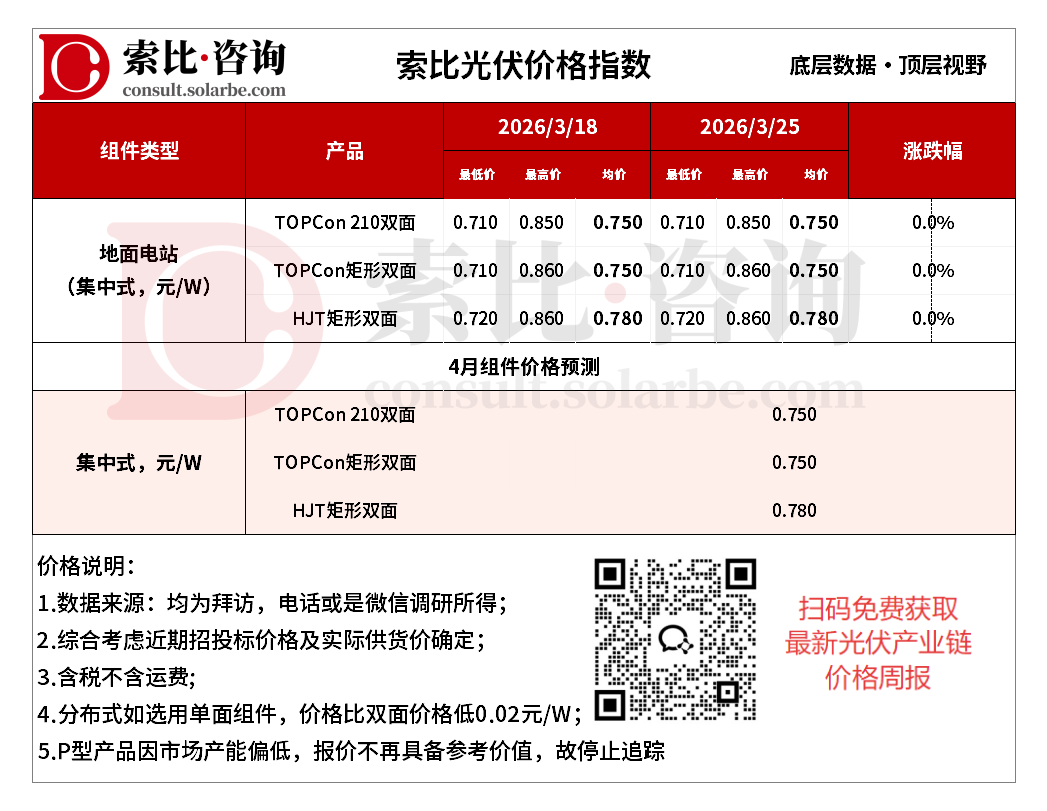
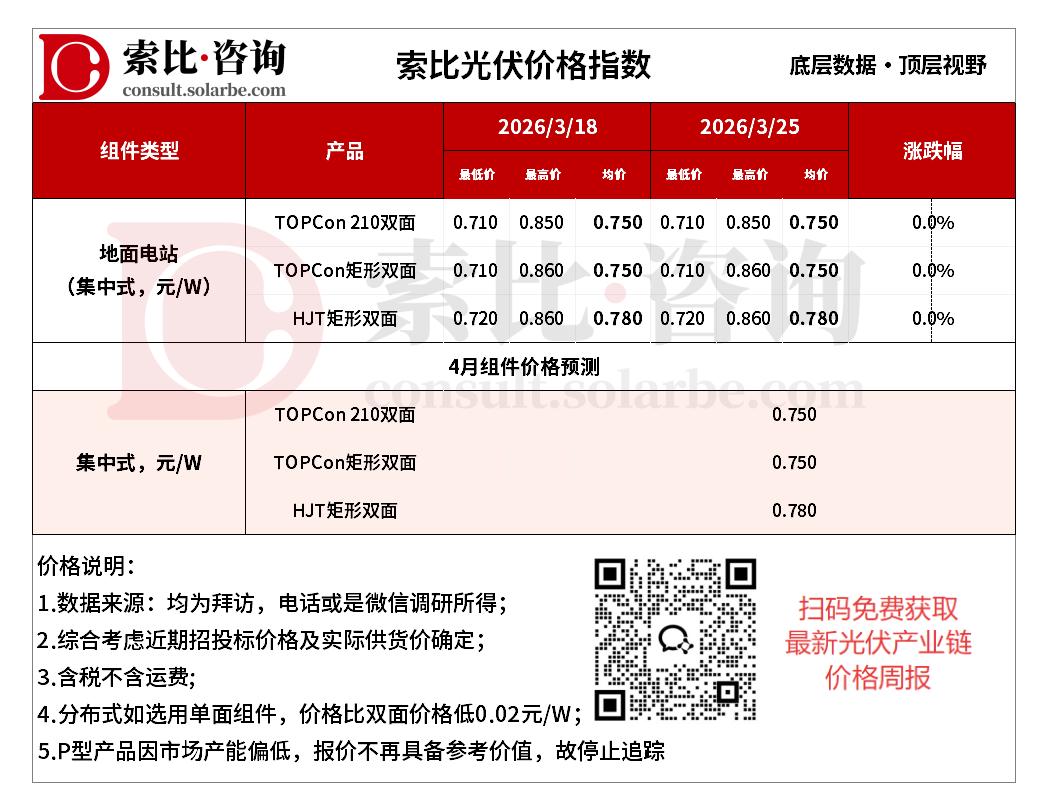
本周组件价格不变。地面电站TOPCon210双面0.750元/W,TOPCon矩形双面0.750元/W,HJT矩形双面0.780元/W。
供需方面,近期,国内外终端需求尚未见明显好转迹象,组件企业开工率有下滑预期。4月1日起光伏产品出口退税正式取消,抢出口行情已近尾声,海外订单减少。失去这一增量后,国内需求又未起量,供过于求压力增大。
成本方面,硅料库存超52万吨,价格跌破40元/kg;电池片价格已跌至0.39元/W。成本端支撑减弱,组件很难独善其身。
价格方面,尽管上游硅料、电池片价格在跌,头部组件厂商为修复财报,有强烈意愿推动涨价。但缺乏需求支撑,实际落地预计有限。同时,组件库存水位升高,部分二线厂商及贸易商为回笼资金,可能继续以低价抛售,压制整体行情。BC、HJT等高效组件因产能集中、技术溢价,价格相对坚挺;TOPCon竞争激烈,成为降价重灾区。短期内,光伏组件价格预计整体呈现稳中偏弱态势。
硅料/硅片/电池
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
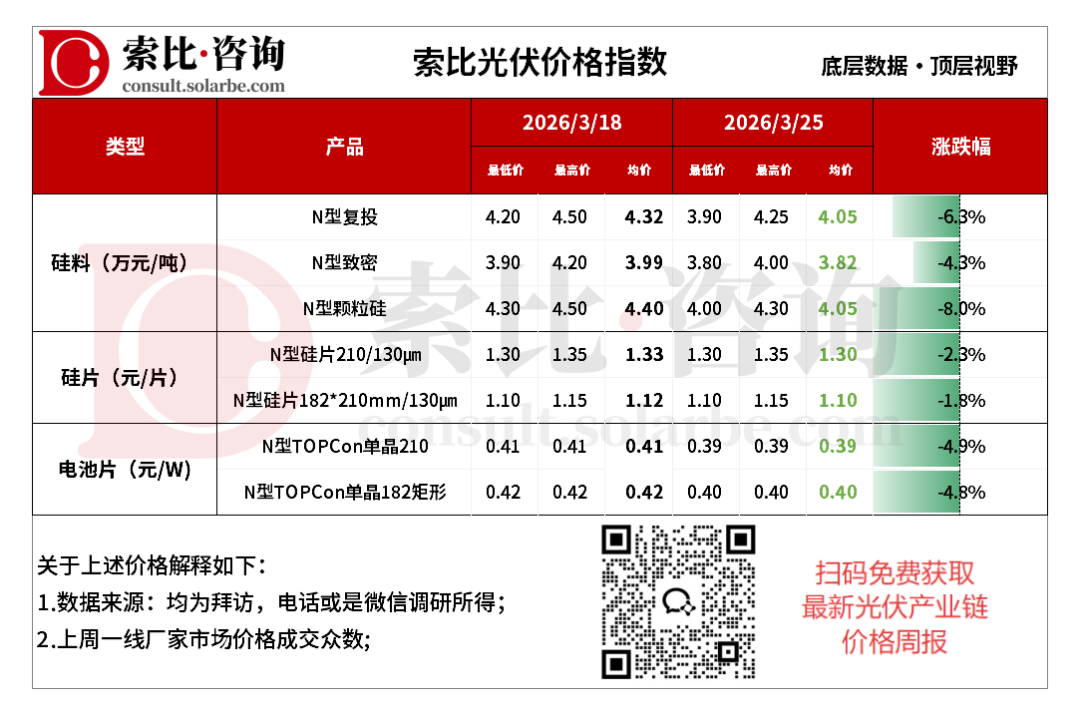
本周硅料价格下降。N型复投均价4.05万元/吨,N型致密均价3.82万元/吨,N型颗粒硅4.05万元/吨。
供需方面,3月硅料产量预计环比微增。行业库存仍在持续累积,去库存拐点尚未显现。近期市场交投极为清淡,硅片企业开工率维持低位,对硅料的采购意愿极低。4月1日光伏产品出口退税将正式取消,行业出口增速面临放缓压力,市场预期需求将进一步走弱。短期内,硅料价格预计将延续下跌趋势,但跌幅可能略有收窄。
本周硅片价格下降。N型210硅片均价1.30元/片,N型182*210mm硅片均价1.10元/片。
供需方面,近期头部硅片企业已释放减产信号,预计4月硅片排产将出现下调。库存开始去化。电池片环节提产节奏仍偏慢,对硅片消化能力不足。短期内,硅片价格预计将进入底部震荡阶段,部分主流规格有望率先企稳。
本周电池片价格下降。N型TOPCon单晶210电池均价0.39元/W,N型TOPCon单晶210R电池均价0.40元/W。
供需方面,受前期银价暴涨后回调以及出口退税取消前的海外订单交付需求两个因素驱动,3月电池片排产环比大幅提升。下游组件企业受制于终端压价,对电池片的采购愈发谨慎。组件环节库存水位升高,将进一步削弱对电池片的需求。短期内,电池片价格预计将延续下行趋势。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比咨询
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。