硅片&电池:上下游僵持博弈 价格暂稳运行
本文分析了当前光伏产业链中硅片与电池片市场的运行态势。数据显示,本周各主流型号硅片及电池片价格均持稳,组件价格亦维持在0.69–0.71元/W区间。市场呈现上下游僵持博弈格局:需求端终端偏弱,下游以消化库存和刚需小批量采购为主;供应端受硅料价格坚挺支撑,硅片厂商挺价意愿较强。行业整体开工率保持稳定,一线企业约45%–46%,一体化企业为50%–60%。电池片
核心摘要
本文分析了当前光伏产业链中硅片与电池片市场的运行态势。数据显示,本周各主流型号硅片及电池片价格均持稳,组件价格亦维持在0.69–0.71元/W区间。市场呈现上下游僵持博弈格局:需求端终端偏弱,下游以消化库存和刚需小批量采购为主;供应端受硅料价格坚挺支撑,硅片厂商挺价意愿较强。行业整体开工率保持稳定,一线企业约45%–46%,一体化企业为50%–60%。电池片
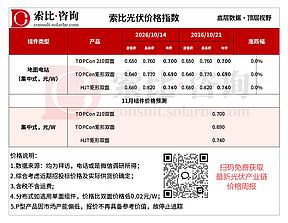
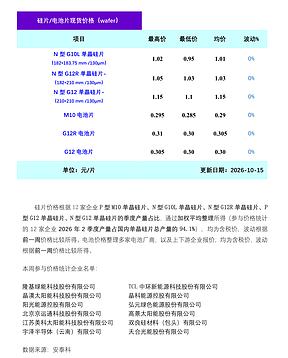
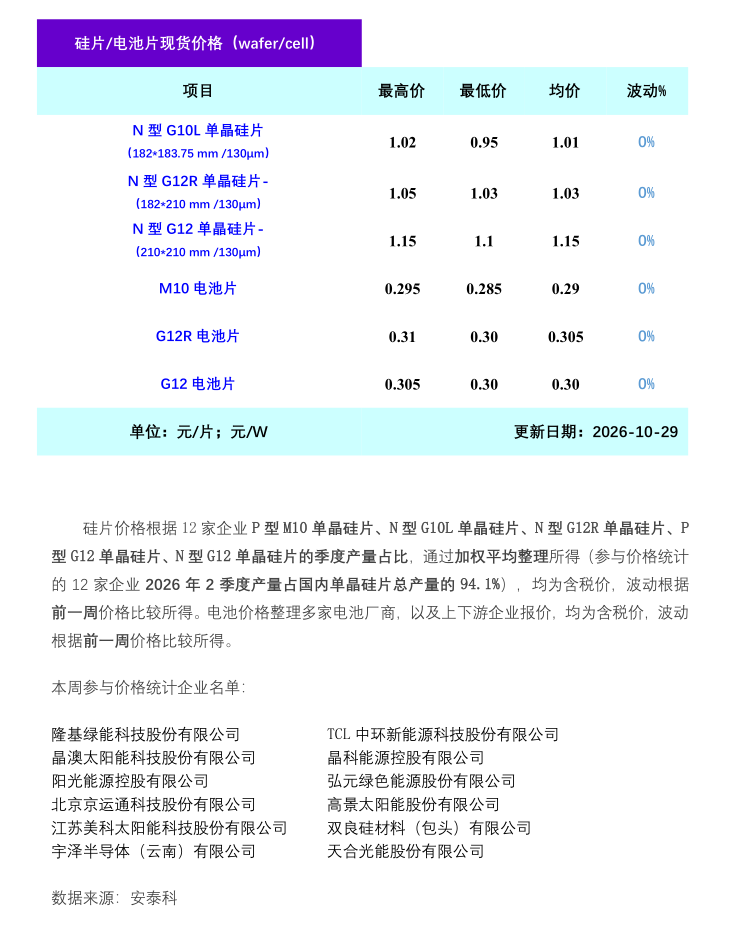
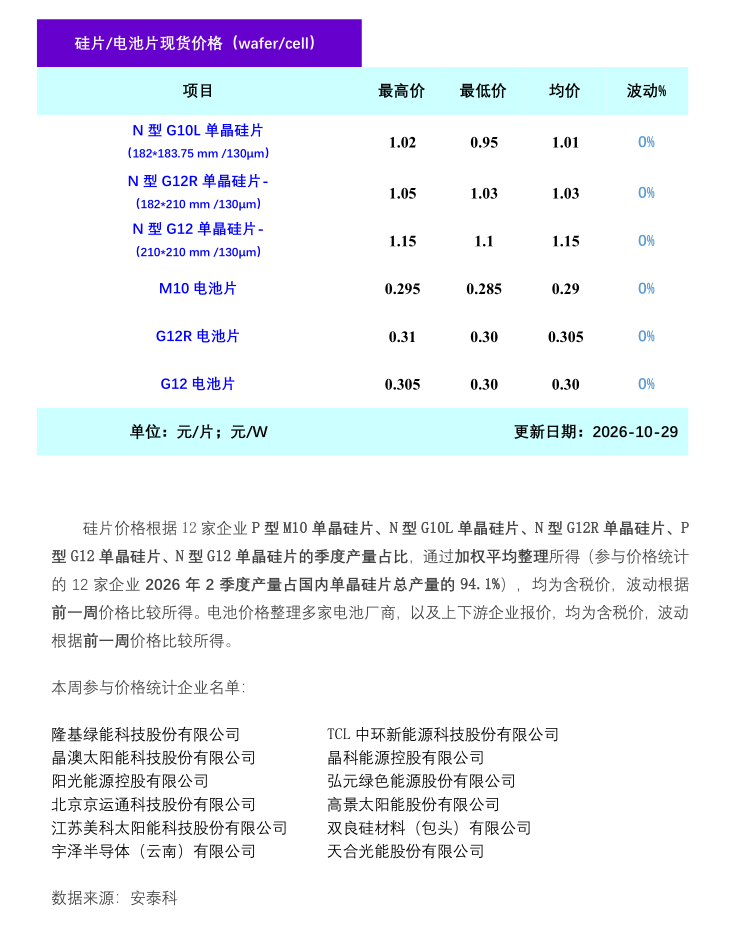
据安泰科统计,本周硅片价格持稳运行。其中,N型G10L单晶硅片(182*183.75mm/130μm)成交均价在1.01元/片,N型G12R单晶硅片(182*210mm/130μm)成交均价在1.03元/片, N型G12单晶硅片(210*210 mm/130μm)成交均价在1.15元/片,各型号硅片价格环比上周持平。本周电池片价格暂稳运行,其中M10电池片成交均价在0.29元/片,G12R电池片成交均价在0.305元/片,G12电池片成交均价在0.30元/片。据调研了解,本周组件价格暂无变化,组件主流价格0.69-0.71元/W,环比上周持平。
本周硅片市场处于上下游僵持博弈状态,成交一般,硅片价格暂无明显变化。具体来看,需求端:国内终端需求偏弱,组件、电池环节多数以消耗前期库存为主,采购订单多以刚需小批量为主;供应端:受硅料价格坚挺影响,硅片厂商在成本支撑下,挺价意愿偏强,低价降价出售意愿较低。据调研了解,本周行业整体开工率暂稳,其中两家一线企业开工率分别为46%和45%,一体化企业开工率在50%-60%之间,其余企业开工率在50%-70%之间。本周电池片市场观望情绪较为浓厚,价格持稳运行。虽然电池片仍处于供应过剩格局,但是在海外需求持续和国内装机项目释放的带动下,电池片供需关系有所好转,电池片价格相对稳定。
展望后市,硅片环节:虽然有海外的需求和国内的装机项目推进,但是由于硅片市场库存偏高的局面尚未缓解,且需求增量不及供应增量,故预计硅片市场震荡下行的概率较大。电池片环节:后续不同型号电池片走势可能分化,其中M10电池片无新增需求释放,在行业整体处于产能过剩的周期下,后续弱势维稳为主; G12电池片因年底国内集中式抢装并网,需求有所拉动,价格有望呈小幅上行走势;G12R主要受美国232条款影响,海外备货窗口结束后,电池出口需求减弱,后续大概率偏弱运行。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:中国有色金属工业协会硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。