多晶硅:交投持续清淡 减产逐步推进
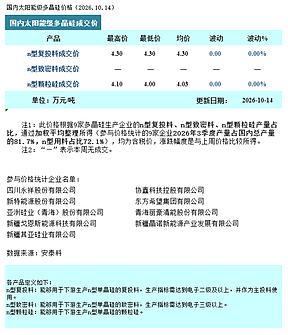
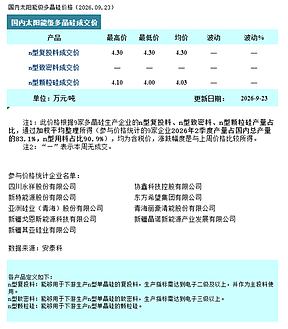
本文介绍了当前国内多晶硅市场的运行状况与供需动态。受供给端优化调整影响,行业交投持续清淡,企业普遍观望,公开报价体系尚未恢复;部分厂商已主动减产降负,但下游采购仍以刚需为主,整体成交规模有限,现货流通量低位运行,实际成交多依赖代工或双经销模式,价格维持在40–43元/kg区间,博弈延续。数据显示,8月产能超10万吨/年的7家头部企业贡献了全国92.9%的产量
核心摘要
本文介绍了当前国内多晶硅市场的运行状况与供需动态。受供给端优化调整影响,行业交投持续清淡,企业普遍观望,公开报价体系尚未恢复;部分厂商已主动减产降负,但下游采购仍以刚需为主,整体成交规模有限,现货流通量低位运行,实际成交多依赖代工或双经销模式,价格维持在40–43元/kg区间,博弈延续。数据显示,8月产能超10万吨/年的7家头部企业贡献了全国92.9%的产量
本周国内多晶硅市场延续观望态势,各企业公开报价体系尚未恢复。在行业推进供给端优化调整的背景下,部分企业已开始结合自身实际安排生产降负,下游采购仍以刚需为主,整体交投与上周基本持平。
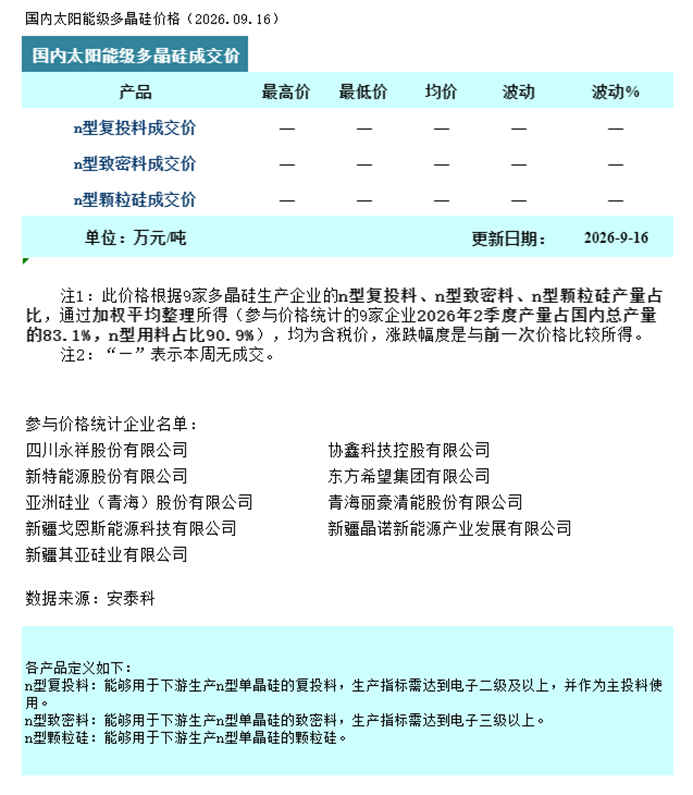
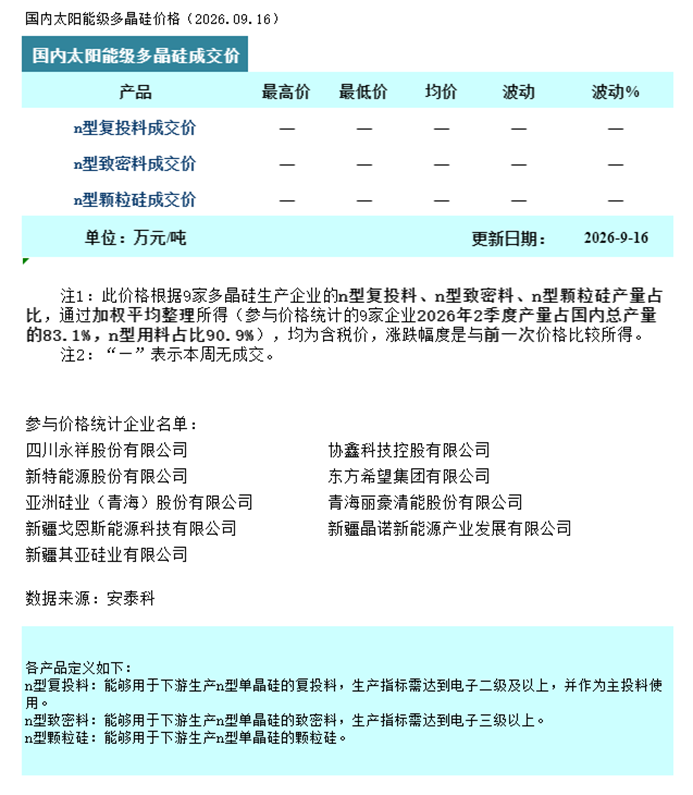
本周多晶硅成交价格参考区间维持在40-43元/kg,实际签单量依旧不成规模,市场现货流通量维持低位,少量成交以代工及双经销方式完成,直接现货成交稀少,价格博弈仍在持续。
据硅业分会统计,8月份多晶硅产能在10万吨/年以上的在产企业有7家,这7家企业产量合计11.04万吨,占国内总产量的92.9%,开工率为52.7%。产能在5-9万吨/年的企业产量总计为4600吨,占国内总产量的3.9%,开工率为25.1%。
随着各企业生产调整方案逐步落地,供给端收缩预期有所增强,但终端需求旺季恢复仍需观察。后期需关注企业实际开工变化情况、现货成交对价格的验证作用,以及“金九银十”终端装机节奏对市场的带动效果。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。