多晶硅:市场静待方向
本文介绍了当前国内多晶硅市场的运行状况与供需形势。受行业价格自律倡议影响,企业普遍暂停报价,市场成交陷入停滞,主要因现行价格已低于行业平均成本,继续下行将威胁产业健康。数据显示,7月多晶硅产量达10.51万吨,同期硅片产量为55.26GW,当月新增库存0.96万吨;截至7月底,全行业库存累计约52.2万吨。供需层面仍呈现供应宽松态势,库存压力显著,而下游硅片
肖舟2026/8/6 08:53:53
核心摘要
本文介绍了当前国内多晶硅市场的运行状况与供需形势。受行业价格自律倡议影响,企业普遍暂停报价,市场成交陷入停滞,主要因现行价格已低于行业平均成本,继续下行将威胁产业健康。数据显示,7月多晶硅产量达10.51万吨,同期硅片产量为55.26GW,当月新增库存0.96万吨;截至7月底,全行业库存累计约52.2万吨。供需层面仍呈现供应宽松态势,库存压力显著,而下游硅片
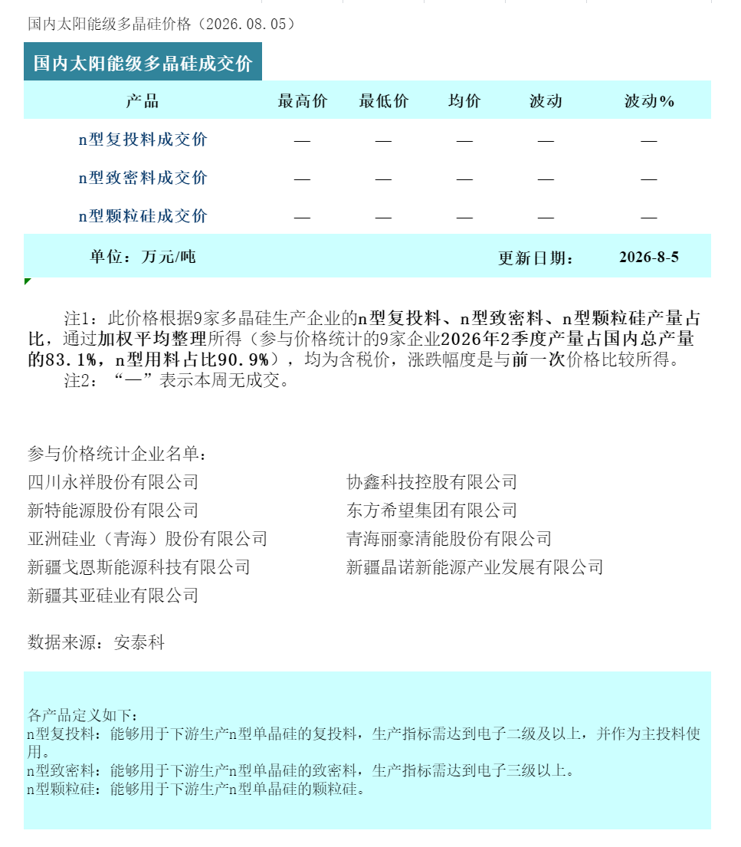
本周国内多晶硅市场整体陷入观望态势,市场成交处于停滞状态。本周订单暂无成交,主要原因是在行业加强价格自律、维护产业链有序竞争的背景下,当前价格已经低于行业成本,持续下探不利于产业健康发展,因此企业暂停报价,静待市场方向进一步明朗。
据硅业分会统计,7月份国内多晶硅产量10.51万吨,同期硅片产量55.26GW,当月库存新增0.96万吨(含进出口)。截至7月底,多晶硅行业库存约为52.2万吨。从供需基本面来看,当前市场供应宽松格局尚未改变,企业库存压力依然存在,而下游硅片环节开工率维持低位,采购需求偏弱。短期内市场成交难以有效放量,整体交投氛围持续清淡。

绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。