2025年多晶硅产业发展情况
本文系统梳理了2025年全球及中国多晶硅产业发展状况。全球多晶硅总产能达365.0万吨/年,同比增长7.5%,但产量为148.5万吨,同比下降24.1%,呈现明显供过于求态势;其中太阳能级块状硅、颗粒硅和电子级多晶硅分别占产量的78.2%、18.1%和3.7%。产业集中度持续提升,全球前十企业产能占全球79.8%,产量占比高达89.2%,前七强全部位于中国,
核心摘要
本文系统梳理了2025年全球及中国多晶硅产业发展状况。全球多晶硅总产能达365.0万吨/年,同比增长7.5%,但产量为148.5万吨,同比下降24.1%,呈现明显供过于求态势;其中太阳能级块状硅、颗粒硅和电子级多晶硅分别占产量的78.2%、18.1%和3.7%。产业集中度持续提升,全球前十企业产能占全球79.8%,产量占比高达89.2%,前七强全部位于中国,
(一)2025年全球多晶硅产业发展情况
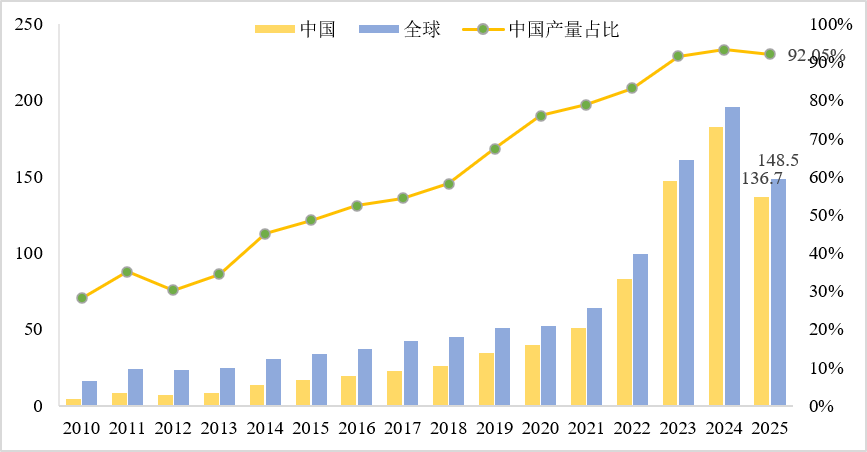
截止到2025年底,全球建成的多晶硅总产能约为365.0万吨/年,同比增加7.5%。全球多晶硅产量约为148.5万吨,同比降低24.1%,其中:电子级多晶硅产量约5.5万吨,太阳能级块状硅约为116.1万吨、颗粒硅约为26.9万吨,在全球多晶硅总产量中的占比分别为3.7%、78.2%和18.1%。
图 1 2010-2025年全球和中国多晶硅产量(单位:万吨)
数据来源:CPIA,2026.5
2025年,全球前十的多晶硅企业总产能达到291.2万吨/年,同比增长5.9%,占全球总产能的79.8%;全球前十的多晶硅企业总产量约132.4万吨,同比下降22.2%,占全球总产量的89.2%。2025年,世界产量前七的多晶硅企业全部集中在中国,总产量之和约占全球总产量的82.1%,产量集中度较高。
(二)2025年我国多晶硅产业发展情况
2025年,中国多晶硅总产能347.9万吨/年,同比增加7.7%。受多晶硅市场供过于求影响,在产企业16家,全年多晶硅产量约136.7万吨,同比下降25.0%,平均开工率39.3%,中国多晶硅产量全球占比约为92.1%,产能和产量连续15年居全球首位。
图 2 2010-2025年我国多晶硅产能/产量(单位:万吨)
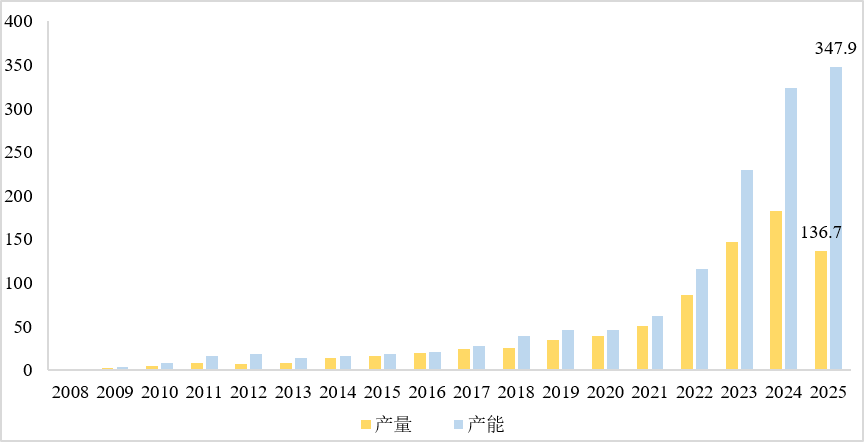
数据来源:CPIA,2026.5
进口方面,2025年我国太阳能级多晶硅进口额约3.22亿美元,同比下降55.34%。近十年来,我国多晶硅进口量从13.6万吨降至1.61万吨,进口量在国内需求中的占比也由41.2%大幅回落至1.2%,进口依赖度持续显著下降。国产产品在成本、质量和供应稳定性上已形成绝对竞争优势,进口多晶硅已从产业链"必需品"转变为仅满足极小范围特殊需求的"补充品"。
值得注意的是,2025年海外太阳能级多晶硅产能开始布局建设。总部位于阿曼的联合太阳能于2025年启动建设中东地区首个大型多晶硅项目,设计年产能10万吨,成为中国以外单体产能最大的多晶硅生产基地。2025年11月,摩洛哥政府宣布与本土企业合作建设年产3万吨的多晶硅项目。随着海外多晶硅项目产能的释放,将对我国多晶硅出口及传统供应格局形成一定冲击。
欲进一步了解全球多晶硅“主要国家产业发展情况”(含德国、美国、韩国、日本等国详细分析)、“主要多晶硅企业发展情况”(含全球前十企业排名及产能产量明细),我国多晶硅产业的“进口量价月度走势”“进口来源国结构”“产能利用率变化”、技术发展详情”、“产业发展趋势与政策建议”等深度内容,请联系协会获取《2025-2026年中国光伏产业年度报告》纸质版。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:中国光伏行业协会CPIA
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。