多晶硅:供应增加价格低位承压 标准发布产业逐步修复
本文分析了当前多晶硅市场的运行态势与产业修复前景。受高库存、头部企业复产增产及终端装机需求疲软影响,多晶硅价格持续低位下行,6月成交均价环比下降约0.6%–1.2%,市场成交活跃度偏低,供需仍处于失衡磨底阶段。供给端加速释放,6月产量达9.29万吨,环比增7.4%,7月预计升至10万吨;而同期硅片端需求约9.1万吨,库存继续累积。值得注意的是,6月27日新版
核心摘要
本文分析了当前多晶硅市场的运行态势与产业修复前景。受高库存、头部企业复产增产及终端装机需求疲软影响,多晶硅价格持续低位下行,6月成交均价环比下降约0.6%–1.2%,市场成交活跃度偏低,供需仍处于失衡磨底阶段。供给端加速释放,6月产量达9.29万吨,环比增7.4%,7月预计升至10万吨;而同期硅片端需求约9.1万吨,库存继续累积。值得注意的是,6月27日新版
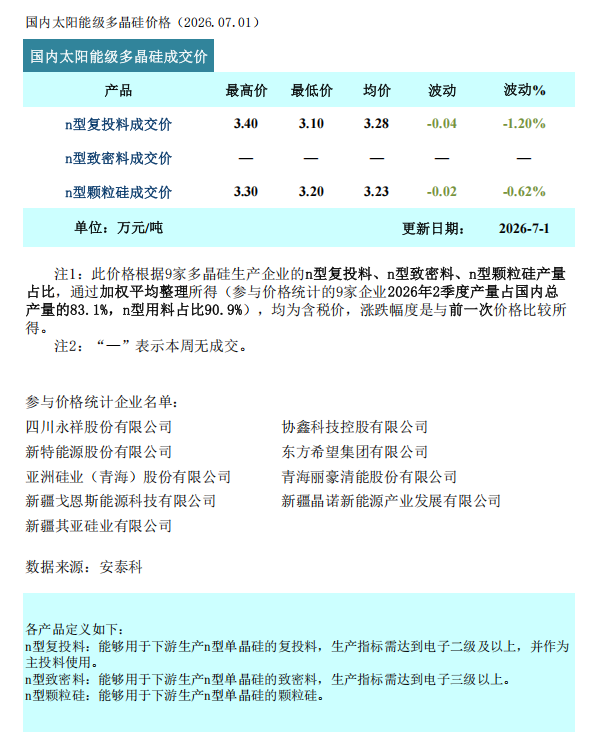
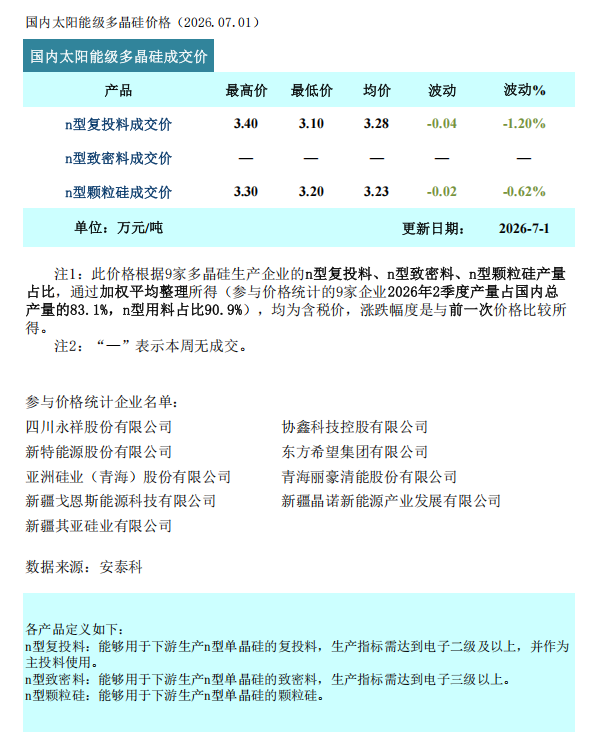
据安泰科统计,本周n型复投料(棒状硅)成交价格区间为3.1-3.4万元/吨,成交均价为3.28万元/吨,环比下滑1.20%;n型颗粒硅成交价格区间为3.2-3.3万元/吨,成交均价为3.23万元/吨,环比下滑0.62%。
本周国内多晶硅市场成交活跃度依旧偏低,新签订单企业数量约4家,签单量与上周基本持平,但成交重心继续下移。市场弱势运行的核心压力未改:一是高库存持续累积,下游采购仅维持刚需;二是头部企业复产增量释放,供给宽松预期强化;三是终端装机需求疲软,硅料采购支撑不足。受以上因素叠加影响,本周多晶硅成交价格继续在低位区间小幅下探。
截至本周,国内在产多晶硅企业恢复至11家。据硅业分会统计,6月国内多晶硅产量约9.29吨,环比增加7.4%,月产量净增6400吨。增量主要来自7家企业复产爬坡,合计增加9000吨;减量体现在另4家企业的检修减产或波动性减量,合计减少2600吨。根据企业排产计划,7月将有4家企业有复产增量释放,另有2家企业计划检修降负荷。综合预计7月国内多晶硅产量将增至10万吨左右,环比增幅约7.6%。需求方面,同期硅片端对应的多晶硅需求量约9.1万吨,市场仍处于小幅累库状态。
综合来看,当前多晶硅市场仍处于供需失衡的磨底阶段,库存持续高位、供给增量明确、需求回暖乏力三重压力叠加,短期内市场运行状态难有实质性改善。但产业政策层面传来积极信号:6月27日,《硅多晶、硅单晶单位产品能源消耗限额》新版标准正式发布,过渡期压缩至半年,将于2027年1月1日起执行。该标准的及时出台与快速落地,强化了市场对技术指标相对落后产能的出清预期。与此同时,当前多晶硅价格已处于周期底部,政策信号与市场行情将形成共振。综合判断,多晶硅产业有望以此为起点,逐渐步入企稳修复与健康发展的新阶段。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。