多晶硅:价格跌幅收窄 成交初现回暖
本周多晶硅市场活跃度有所回升。另一方面,本周价格虽继续下滑,但跌幅较前几周呈现收窄趋势,这在一定程度上缓和了市场的观望情绪,促使部分刚需订单得以释放。近期多晶硅价格在经历快速探底后,正逐渐接近底部,预计后续市场波动将趋于缓和。据统计,2026年1季度,国内多晶硅月均产量为9.3万吨,行业平均开工率39%。
核心摘要
本周多晶硅市场活跃度有所回升。另一方面,本周价格虽继续下滑,但跌幅较前几周呈现收窄趋势,这在一定程度上缓和了市场的观望情绪,促使部分刚需订单得以释放。近期多晶硅价格在经历快速探底后,正逐渐接近底部,预计后续市场波动将趋于缓和。据统计,2026年1季度,国内多晶硅月均产量为9.3万吨,行业平均开工率39%。
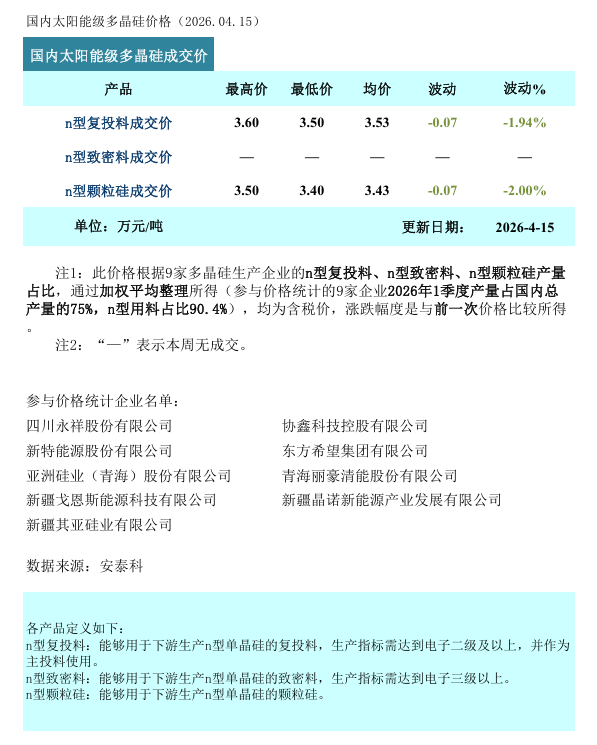
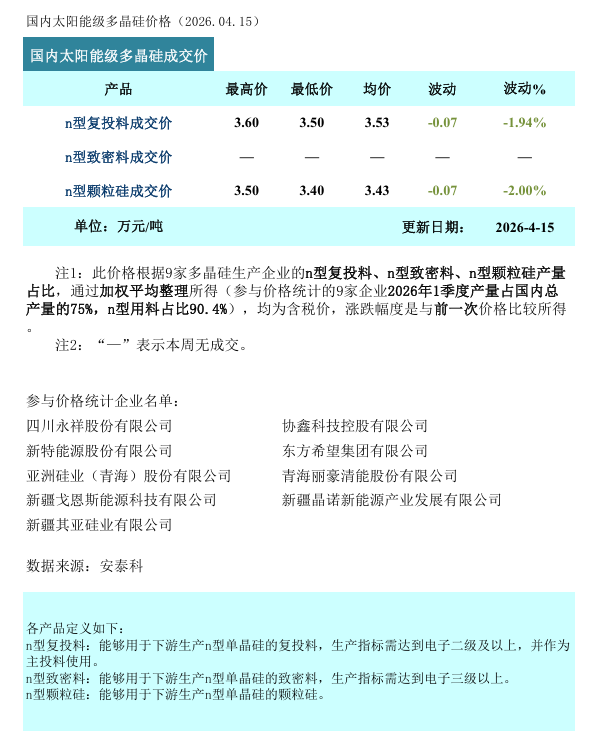
据安泰科统计,本周多晶硅n型复投料成交价格区间为3.4-3.6万元/吨,成交均价为3.53万元/吨,环比下滑1.94%;n型颗粒硅成交价格区间为3.4-3.5万元/吨,成交均价为3.43万元/吨,环比下滑2.00%。
本周多晶硅市场活跃度有所回升。据调研,本周有5-6家企业达成新订单,总体成交量较前几周明显增加。市场这一积极变化,主要源于下游心态的转变:一方面,多晶硅价格经历连续两个半月的快速下跌,下游企业普遍认为硅料价格已接近底部,进一步下跌的空间非常有限,即便后续价格仍有小幅调整,其潜在的库存跌价损失也在可控范围内,因此部分企业基于“抄底”心态,开始试探性采购或少量备货。另一方面,本周价格虽继续下滑,但跌幅较前几周呈现收窄趋势,这在一定程度上缓和了市场的观望情绪,促使部分刚需订单得以释放。
近期多晶硅价格在经历快速探底后,正逐渐接近底部,预计后续市场波动将趋于缓和。但是,当前成交量的回升,并非源于终端需求的强劲复苏,也非供应端产能的实质性退出,更多则是价格进入阶段性底部后引发的下游策略性备货行为。据统计,2026年1季度,国内多晶硅月均产量为9.3万吨,行业平均开工率39%。截至3月底,行业库存达到49.9万吨,根据4月份上下游企业排产情况,供应端8.5万吨产出对应43GW的需求,多晶硅仍将呈现累库预期。由此可见,行业整体供需关系尚未得到根本性扭转,高库存压力依然存在,仍需通过供应端的实质性产能收缩和终端需求的逐步回暖来化解市场供需矛盾。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。