海外出口退潮,电池片价格率先回调
本文分析了光伏产业链各环节近期价格走势与供需动态。受海外抢出口窗口期临近结束影响,终端需求持续疲弱,尤其10月后海外采购收尾、国内项目不足,导致整体需求支撑转弱。在此背景下,电池片价格率先回调,N型TOPCon 210电池均价降至0.30元/W,主要受海外需求退潮、硅片成本松动及国内涨价难传导三重因素驱动。组件价格虽表面持稳,但成交松动、库存承压、成本支撑减
核心摘要
本文分析了光伏产业链各环节近期价格走势与供需动态。受海外抢出口窗口期临近结束影响,终端需求持续疲弱,尤其10月后海外采购收尾、国内项目不足,导致整体需求支撑转弱。在此背景下,电池片价格率先回调,N型TOPCon 210电池均价降至0.30元/W,主要受海外需求退潮、硅片成本松动及国内涨价难传导三重因素驱动。组件价格虽表面持稳,但成交松动、库存承压、成本支撑减
组件
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
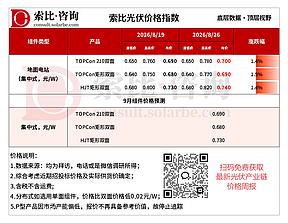
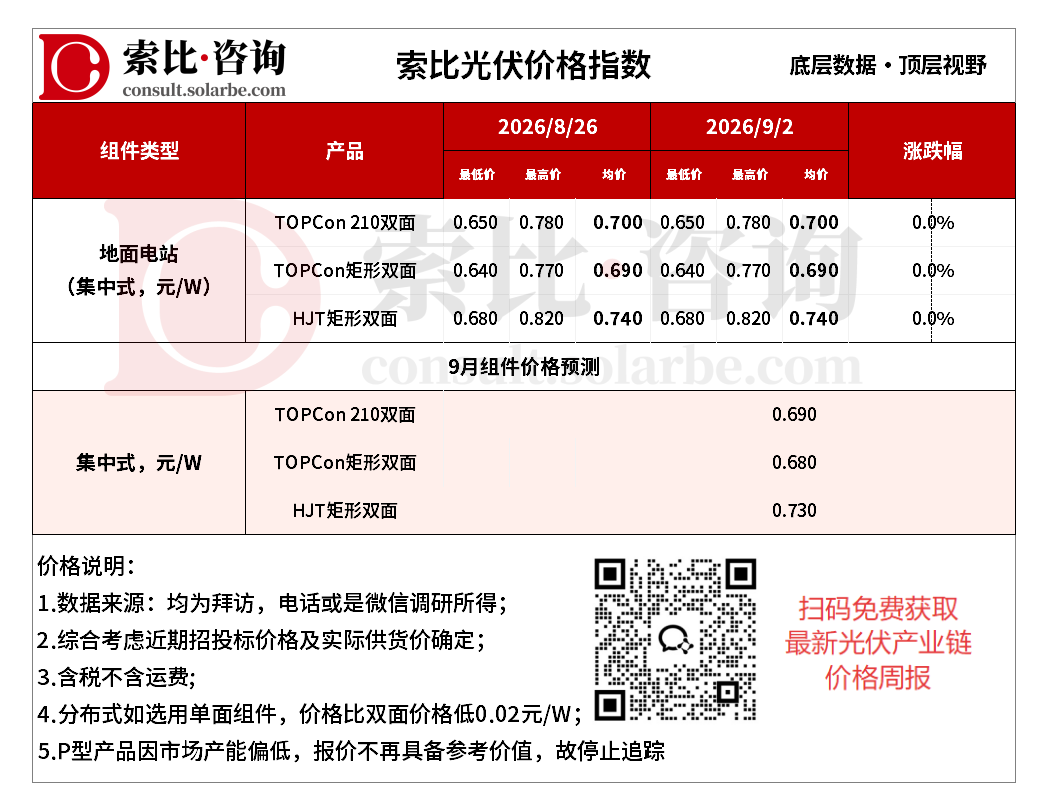
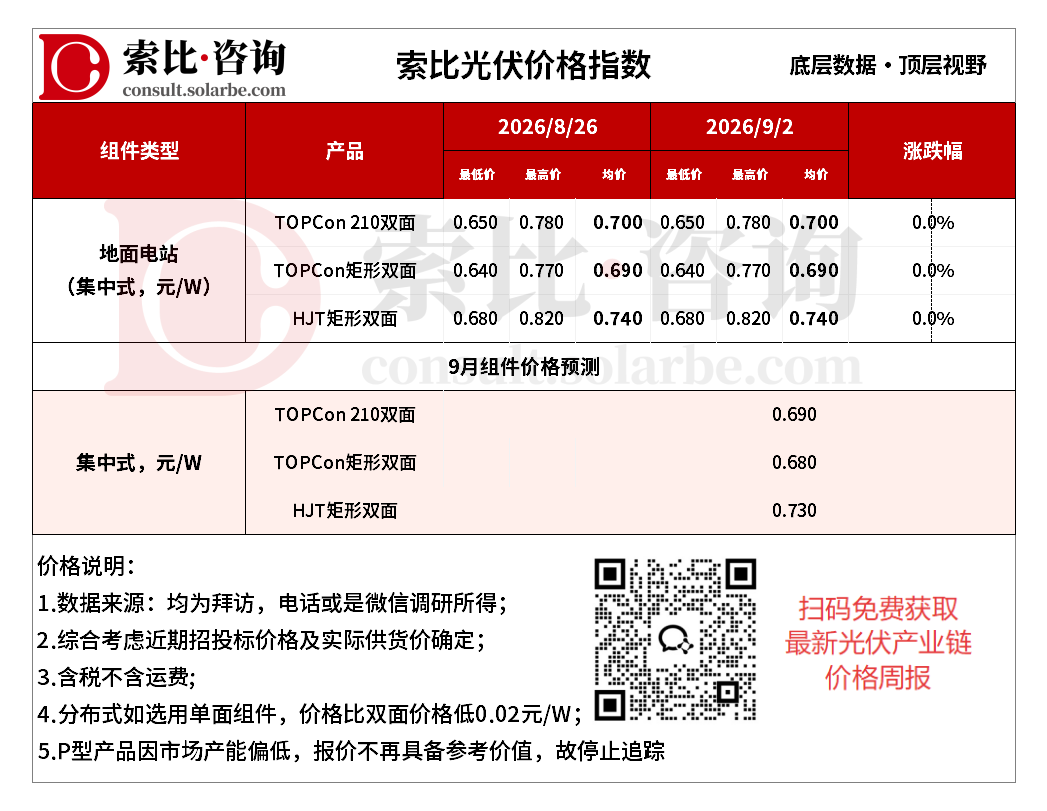
本周组件价格不变。地面电站TOPCon210双面0.700元/W,TOPCon矩形双面0.690元/W,HJT矩形双面0.740元/W。
需求方面,近期,终端需求疲弱的基本面没有任何改善。展望10月,虽然国内外需求难见明显好转,但传统旺季支撑下,需求预计阶段性缓慢向好。11月份,随着海外采购收尾,国内项目不足,需求支撑转弱。
供应方面,近期,国内外终端电站项目推进一般,组件企业开工率变动不大。9月来看,部分组件企业已有减产计划。若后续成本继续走高、需求又起不来,组件端可能进一步减产。
价格方面,本周组件市场完成了从报价涨、成交不跟到报价稳、成交松动的转变。组件价格虽表面持稳,但实质性下行压力正在积聚。在上游成本支撑减弱、库存压力加大、需求持续疲弱的三重压制下,短期内,组件价格预计承压回落、震荡偏弱。
硅料/硅片/电池
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
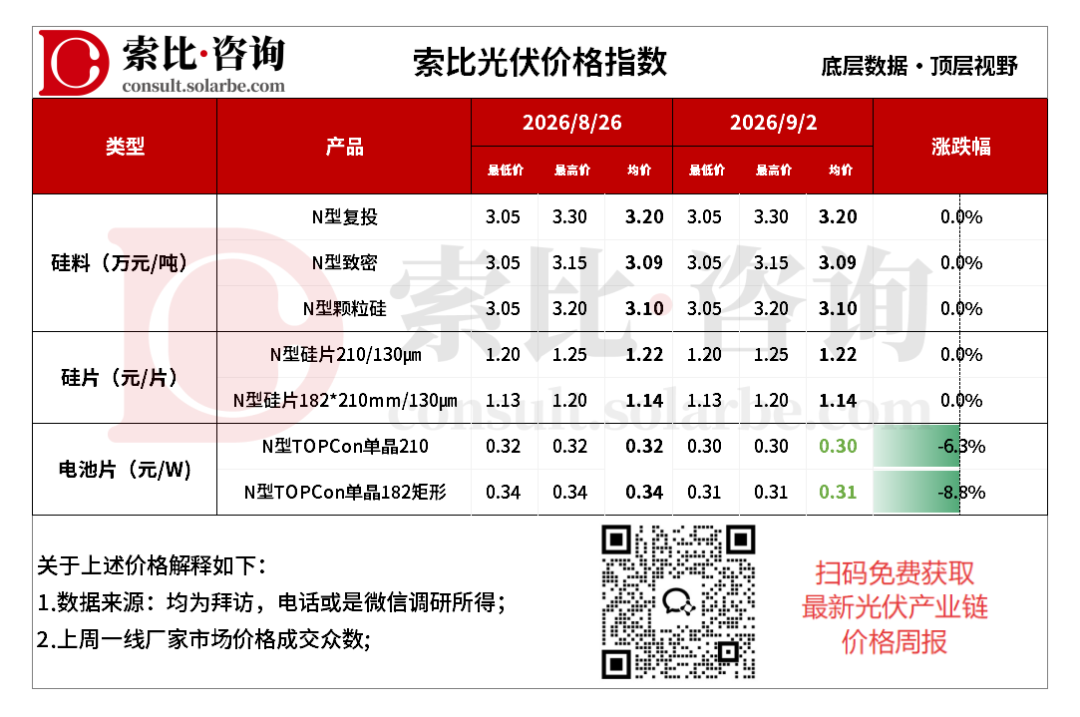
本周硅料价格不变。N型复投均价3.20万元/吨,N型致密均价3.09万元/吨,N型颗粒硅3.10万元/吨。
供需方面,9月排产预计继续增加,供给端排产持续增加的压力仍在加大。下游采购维持刚需,无趋势性放量。企业报价虽维持在40-43元/kg高位,但实际成交价格仅33.5元/kg左右。在供强需弱基本面丝毫未变、库存持续累增、下游需求退潮、减产会议缺乏实质落地的多重压制下,短期内,硅料价格预计弱势震荡。
本周硅片价格不变。N型210硅片均价1.22元/片,N型182*210mm硅片均价1.14元/片。
供需方面,本周硅片端整体开工率较上周持平,暂无明显变化,各硅片厂商暂无减产降负计划。海外抢出口窗口期临近结束,需求退潮。去库取得进展,但累库风险仍在。短期内,硅片价格预计承压回落,下行风险加大。
本周电池片价格下降。N型TOPCon单晶210电池均价0.30元/W,N型TOPCon单晶210R电池均价0.31元/W。
供需方面,232政策窗口期临近结束导致海外需求退潮,硅片价格松动削弱成本支撑,国内需求疲弱使涨价无法向下游传导——三大因素同步共振,推动电池片价格进入回落修复阶段。短期内,电池片价格预计延续偏弱震荡。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比咨询
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。