大全能源:多晶硅单位现金成本34.75元/公斤,预计第三季度多晶硅产量4-4.5万吨
大全能源2026年半年报显示,受市场需求疲软与产业链价格博弈加剧影响,公司主动调控发货节奏,上半年多晶硅销量为1.97万吨,同比下降57.4%;营业收入6.23亿元,同比下降57.63%;归母净利润亏损15.95亿元,扣非净利亏损16.19亿元。亏损主因包括多晶硅价格下行导致毛利收窄、以及计提存货跌价准备10.26亿元。尽管销量下滑推高单位固定成本分摊,公司
核心摘要
大全能源2026年半年报显示,受市场需求疲软与产业链价格博弈加剧影响,公司主动调控发货节奏,上半年多晶硅销量为1.97万吨,同比下降57.4%;营业收入6.23亿元,同比下降57.63%;归母净利润亏损15.95亿元,扣非净利亏损16.19亿元。亏损主因包括多晶硅价格下行导致毛利收窄、以及计提存货跌价准备10.26亿元。尽管销量下滑推高单位固定成本分摊,公司
8月21日,大全能源发布大全能源2026年半年度报告。
内容显示,面对市场需求阶段性疲软及产业链价格博弈加剧的双重压力,公司主动调控发货节奏,报告期内实现多晶硅销量1.97万吨,同比下降57.4%。受销量收缩影响,停产产线相关固定资产折旧、维护及人工等固定成本分摊增加,进而推高整体单位成本。在此背景下,公司持续深化生产制造各环节成本管控,依托工艺优化与全流程精益管理深挖降本潜力,报告期内实现单位现金成本逆势降至34.75元/公斤,同比下降7.73%,展现出较强的成本控制韧性。
受上述量价因素叠加影响,公司于报告期内实现营业收入62,282.27万元,同比下降57.63%;归属于上市公司股东的净利润为-159,503.92万元,扣非后净利润为-161,909.95万元。业绩亏损主要源于两方面,一是多晶硅市场价格深度调整导致主营业务毛利收窄;二是公司基于谨慎性原则,对期末存货计提跌价准备102,551.48万元,进一步扩大了亏损幅度。综合来看,销量收缩、销售价格下行与资产减值计提三重因素共振,致使公司当期业绩面临一定挑战。
2026 年上半年,公司多晶硅产销情况如下:
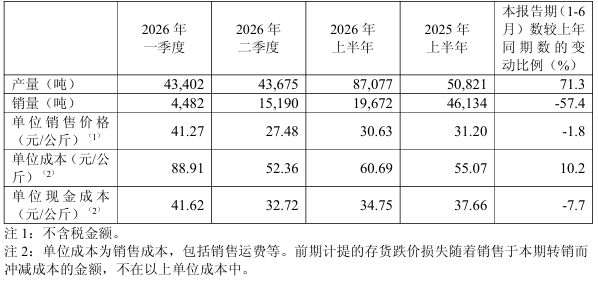
公司预计第三季度多晶硅产量40,000吨-45,000 吨,预计2026年全年产量为160,000 吨-180,000 吨。
此外,报告期内,公司围绕“算电协同”的战略方向进行前瞻性布局,计划投资60亿元建设智慧能源系统制造基地,切入智算中心(AIDC)下一代供配电系统赛道。公司依托大全品牌在电力电子与系统集成领域五十余年的技术积淀与在大型高耗能工业项目中积累的能源管理与智能控制能力,向固态变压器、储能系统等AIDC核心硬件产品延伸,旨在将AI能源基础设施打造为公司新的战略增长极。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:光伏前沿
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。