缺口扩大、5万吨产能落地?海外多晶硅迎来新玩家
本文介绍了澳大利亚在多晶硅国产化领域的重大进展与战略机遇。在ARENA“太阳能阳光计划”支持下,AusSi研究项目完成对新南威尔士州亨特能源枢纽建设年产5万吨多晶硅基地的全面可行性论证,确认其在政府提供约10–15亿澳元前期拨款及十年生产补贴前提下具备经济可行性(目标IRR 20%–30%)。研究指出,全球多晶硅供应高度集中于中国(占95%),非中国地区20
核心摘要
本文介绍了澳大利亚在多晶硅国产化领域的重大进展与战略机遇。在ARENA“太阳能阳光计划”支持下,AusSi研究项目完成对新南威尔士州亨特能源枢纽建设年产5万吨多晶硅基地的全面可行性论证,确认其在政府提供约10–15亿澳元前期拨款及十年生产补贴前提下具备经济可行性(目标IRR 20%–30%)。研究指出,全球多晶硅供应高度集中于中国(占95%),非中国地区20
澳大利亚官方支持的专项研究显示,该国建设商业化多晶硅制造项目具备可行性。随着全球光伏产业加速发展,该产能落地将补齐非中国产区的多晶硅供应短板。
近日,由澳大利亚可再生能源署(ARENA)依托 “太阳能阳光计划” 资助开展的澳大利亚硅业(AusSi) 研究项目,针对新南威尔士州亨特能源枢纽规划一座年产 5 万吨多晶硅生产基地,完成了全面可行性论证。
报告得出结论:只要有适当的政府支持,澳大利亚就具备发展面向出口的、大规模多晶硅产业的可行路径。
研究估计,该工厂所需的总资本支出为25亿至35亿澳元(约合17.9亿美元至24.8亿美元),政府支持包括10亿至15亿澳元的前期拨款,以及每年约2亿澳元、为期10年的生产补贴。
在此支持下,该项目可在资本密集型工业资产的典型财务参数范围内实现回报,目标内部收益率为20%至30%。
多晶硅生产是光伏价值链中能耗最高的环节,需将冶金级硅转化为太阳能电池所需的超纯材料。该产业在全球高度集中,中国约占全球产量的95%。
然而,可持续性关切、劳工标准和供应链韧性正推动各方寻求供应来源多元化,尤其是美国、欧盟和印度。
非中国多晶硅供应缺口将增至35万吨
研究预测,到2035年非中国多晶硅的供应缺口将达24万吨,到2040年将升至35万吨。
中国以外的现有及已公布项目无法满足预期需求,因为下游电池和组件制造产能的扩张速度快于上游多晶硅供应。研究指出,非中国多晶硅目前的价格是中国材料的三至五倍,反映出结构性稀缺以及市场对供应链安全的溢价。
2025年,非中国多晶硅总产能约为19.9万吨,其中仅三分之一分配给光伏用太阳能级材料,大部分用于半导体生产的电子级市场。
中国以外的太阳能级产量主要来自马来西亚(2.7万吨)、美国(1.8万吨)和德国(2.1万吨),仅占中国为光伏行业生产的115万吨的5%。
多晶硅生产在中国的高度集中,给希望发展本土太阳能制造能力的国家带来了脆弱性。
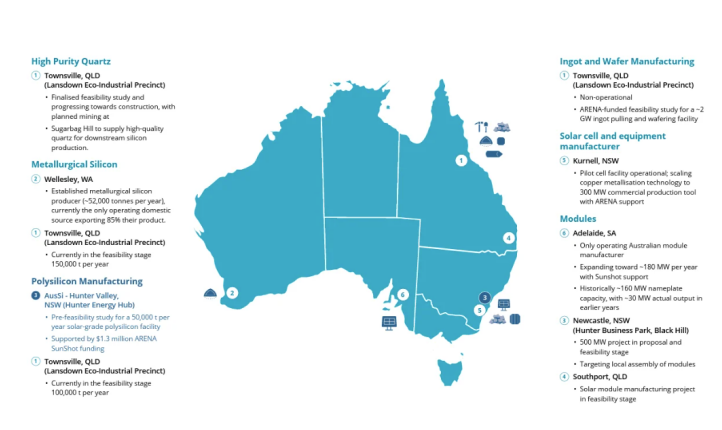
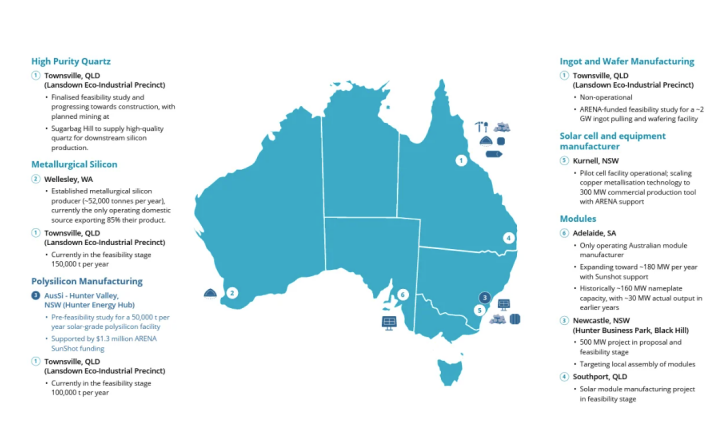
澳大利亚一直在扩大其国内光伏制造能力。图片来源:ARENA。
澳大利亚光伏行业历史上深受中国供应链影响,该国绝大部分光伏组件和零部件均从中国制造商进口。
作为研究一部分的市场验证发现,包括澳大利亚在内的六个国家的下游生产商均对澳大利亚多晶硅表示支持。需求驱动因素包括供应链多元化、符合不断演变的劳工和可持续性标准,以及长期供应安全。
与全球多个地区十余家下游制造商的对接表明,对多元化多晶硅供应的需求正在明确增长,涵盖硅锭和硅片生产商、电池制造商及组件组装商。
该工厂的年产量足以支持约27GW的光伏组件生产,其中90%至95%将面向出口市场。这一规模约为澳大利亚当前年安装量的五倍。
政策驱动重塑市场格局
贸易政策和监管框架正超越传统成本考量,日益重塑多晶硅市场。
美国已对中国进口产品征收50%至60%的301条款关税,同时对部分东南亚和印度进口产品征收14%至3521%不等的反倾销和反补贴税(AD/CVD)。
强迫劳动预防法实质上禁止了新疆的材料,包括冶金级硅和多晶硅;《通胀削减法案》的规则则取消了中国股权超过25%的项目的资格。
与此同时,欧盟的碳边境调节机制(CBAM)对进口产品中的隐含碳征税,使煤电多晶硅生产处于不利地位。《净零工业法案》则为合规供应链提供区域补贴和招标优惠。
欧洲企业和政府正优先选择供应链透明、低排放且劳工实践经过验证的供应商,绿色多晶硅因此获得溢价定价。
印度已对组件和电池征收20%的边境税,并计划将其扩展至硅锭和硅片。生产挂钩激励计划根据批准的型号和制造商清单奖励本地制造产品,倾向于非中国来源。日本虽未引入硬性禁令或关税,但正通过企业采购标准和联盟外交进行对齐。
研究指出,澳大利亚在关键价值驱动因素上具有有利定位,包括低风险、强劲的可持续性表现、质量与知识产权保护、基础设施能力,以及相较于其他积极扩大制造产能的地区更具竞争力的投入成本。
巨大机遇--亨特能源枢纽
亨特能源枢纽基地具备现有基础设施,包括电网接入、水源、交通连接和工业用地。该枢纽(如图所示)将通过光伏和电池储能相结合的方式供电。
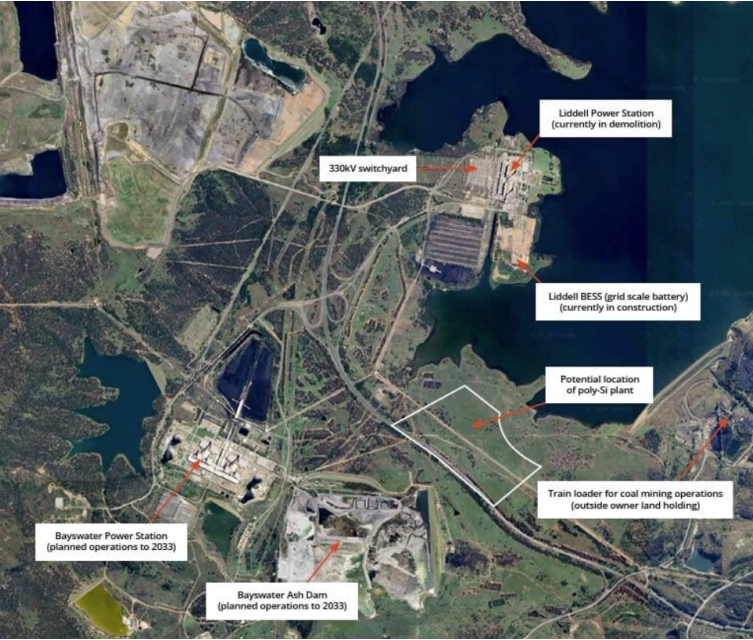
拟建工厂采用成熟的西门子法生产工艺,该工艺占全球光伏多晶硅产量的约90%,预计到2030年仍将保持80%的市场份额。
该地区正从燃煤发电向多元化能源和工业枢纽转型,地处可再生能源区(REZ)内,拥有持续发展的发电和调峰能力。
该工厂将致力于应对能源依赖风险,使澳大利亚能够显著参与全球多元化的光伏供应链,通过新投资、就业和出口带来直接回报,并为当地劳动力从化石燃料行业向可再生能源领域的再培训和转型提供机会。
澳大利亚目前年产约5万吨冶金级硅,即多晶硅生产的原料,并计划将产能扩大至约20万吨。该工艺每千克硅约需55千瓦时电力,相当于一座年产5万吨的工厂年用电量约为2.7太瓦时。
获取低成本可再生能源将是竞争力的关键因素,电力占多晶硅生产成本的40%以上。
在澳大利亚建设该工厂的资本成本估计为中国同类工厂的两至三倍,这主要反映了澳大利亚设计标准、建筑人工费率、项目服务费用以及首个同类项目的应急预算等方面的调整。
研究指出,后续的澳大利亚多晶硅工厂将能够借鉴早期经验并发展本土能力,从而提升经济可行性,澳大利亚有机会成为非中国多晶硅的成本领先者。
此外,Quinbrook Infrastructure Partners正于昆士兰州汤斯维尔附近开发一座多晶硅制造工厂,作为其北方石英园区项目的一部分。
该工厂于2024年被昆士兰政府列为指定项目,预计2030年开始商业运营,将由相邻的光伏和电池储能项目供电。
Quinbrook已提交在该址建设750MW电池储能系统的方案,以支持高能耗的多晶硅生产过程。
AusSi研究得出结论:尽管最终投资决策仍存在不确定性,但通过推进至下一开发阶段来保持这一选项的可行性,是主要建议。
报告强调,规划、工程和融资流程必须立即启动,以确保任何工厂能在2030年代初及时投产,填补届时将出现的供应缺口。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:PV光圈见闻
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。