单晶硅片市场成交清淡 价格承压下行
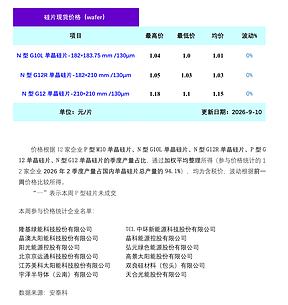
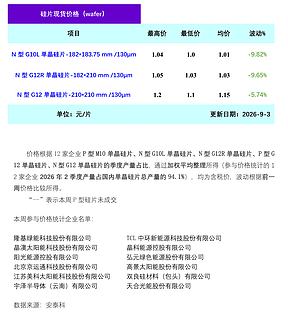
本周硅片市场成交清淡,下游采买订单数量较少,硅片成交价格承压下行。因此,本周硅片市场整体呈现需求疲软、成本支撑减弱的态势,价格继续下跌。展望后市,近期硅片环节面对高库存、弱需求和成本支撑减弱的三重压力,价格持续下行。若后续终端需求无明显好转,硅片市场反弹动力不足,预计将维持弱势运行走势。

核心摘要
本周硅片市场成交清淡,下游采买订单数量较少,硅片成交价格承压下行。因此,本周硅片市场整体呈现需求疲软、成本支撑减弱的态势,价格继续下跌。展望后市,近期硅片环节面对高库存、弱需求和成本支撑减弱的三重压力,价格持续下行。若后续终端需求无明显好转,硅片市场反弹动力不足,预计将维持弱势运行走势。
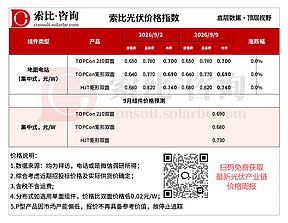
据安泰科统计,本周硅片价格延续小幅下跌态势。其中,N型G10L单晶硅片(182*183.75mm/130μm)成交均价在1.03元/片,环比上周下跌3.74%;N型G12R单晶硅片(182*210mm/130μm)成交均价在1.12元/片,环比上周下跌4.27%;N型G12单晶硅片(210*210 mm/130μm)成交均价在1.33元/片,环比上周下跌2.21%。据调研了解,本周下游电池片价格小幅下跌,组件价格暂无明显变化,其中电池片主流价格0.41-0.43元/W,环比上周下跌2.33%。组件主流价格0.71-0.75元/W,环比上周持平。
本周硅片市场成交清淡,下游采买订单数量较少,硅片成交价格承压下行。本周硅片价格继续下跌的主要原因是:其一,下游需求疲软,电池片和组件环节受终端装机需求不振影响,采购意愿较为低迷,各企业多以刚需补库为主,硅片市场成交一般,库存消耗较少;其二,原材料多晶硅价格继续回落,直接减弱了硅片的成本支撑。因此,本周硅片市场整体呈现需求疲软、成本支撑减弱的态势,价格继续下跌。据调研了解,本周行业整体开工率较上周暂无明显变化,其中两家一线企业开工率分别为46%和45%,一体化企业开工率在50%-60%之间,其余企业开工率在50%-70%之间。
展望后市,近期硅片环节面对高库存、弱需求和成本支撑减弱的三重压力,价格持续下行。若后续终端需求无明显好转,硅片市场反弹动力不足,预计将维持弱势运行走势。

绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。