25家光伏企业2026年前三季度组件出货量排名一览(含国内、海外细分榜单)
本文梳理了25家光伏企业2026年前三季度组件出货量排名及市场表现,反映行业在需求放缓背景下的深度分化格局。受新增装机同比下滑(仅达去年同期一半)、消纳与投资收益承压等因素影响,组件市场竞争加剧,头部企业凭借技术、品牌与海外渠道优势持续领跑,前四名合计市占率达48%;隆基绿能以48.61GW居首,BC技术占比超六成;晶科、天合、晶澳分列二至四位,海外销售占比
核心摘要
本文梳理了25家光伏企业2026年前三季度组件出货量排名及市场表现,反映行业在需求放缓背景下的深度分化格局。受新增装机同比下滑(仅达去年同期一半)、消纳与投资收益承压等因素影响,组件市场竞争加剧,头部企业凭借技术、品牌与海外渠道优势持续领跑,前四名合计市占率达48%;隆基绿能以48.61GW居首,BC技术占比超六成;晶科、天合、晶澳分列二至四位,海外销售占比
近年来,光伏组件行业竞争持续加剧,特别是随着产业链各环节产能持续释放,企业为争夺有限的订单资源,在产品报价、渠道拓展及交付能力等方面展开激烈竞争。
从终端市场来看,需求增长并未完全消除供需矛盾。国家能源局数据显示,今年1-9月,今年前三季度,全国光伏新增并网1.1亿千瓦,其中集中式光伏4580万千瓦,分布式光伏6452万千瓦。光伏仍保持一定规模的装机增长,但新增装机规模不到去年同期的一半。随着光伏装机基数不断扩大,新增项目开发节奏、消纳条件及投资收益等因素对市场需求的影响日益显现,需求不振是市场竞争加剧的主要原因。
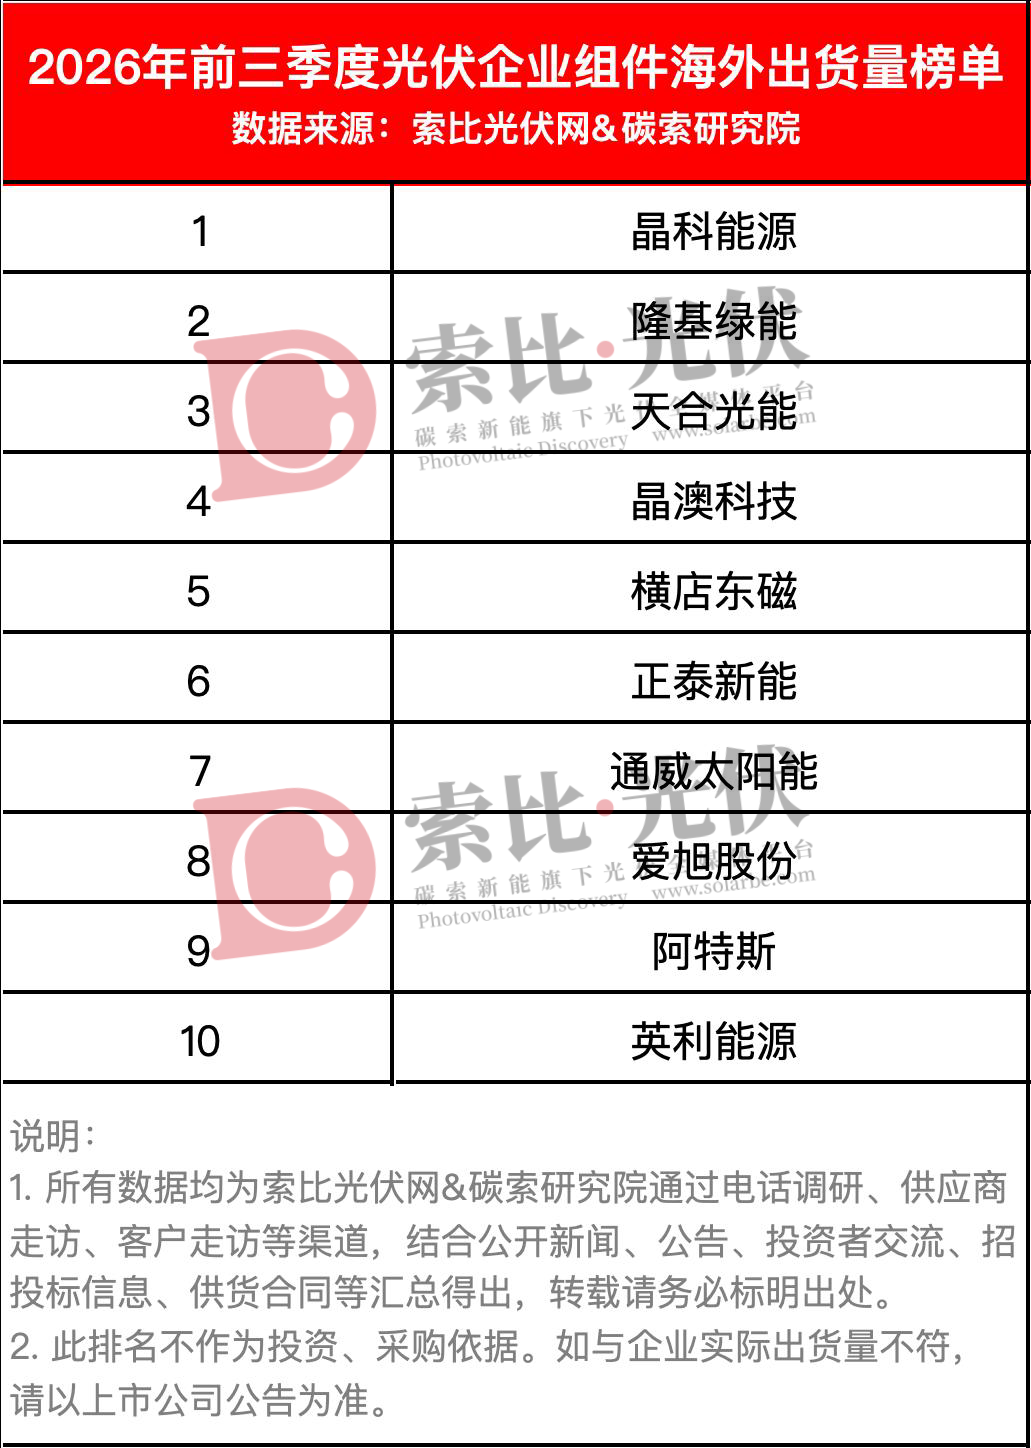
当前,光伏组件行业正进入新一轮竞争格局调整期。一方面,头部企业凭借品牌、技术、规模及渠道优势持续巩固市场地位,且普遍实现50%的海外销售占比(按容量计算);另一方面,二三线企业在订单获取、产能利用率、利润空间都面临多重压力,企业间的差距进一步拉大。在此背景下,组件企业的市场份额变化、招投标表现、技术路线布局及经营策略调整,正在成为观察光伏行业竞争格局演变的重要切入点。
为了帮助产业链充分了解行业发展实况,了解前三季度的成绩和问题,索比光伏网&碳索研究院正式发布这份覆盖25家光伏企业的2026年前三季度组件出货量排名榜单,供大家参考。同时,再次呼吁,希望光伏企业在提振出货量之余,关注自身盈利水平,努力拓展海外市场,争取实现“多卖多赚”。
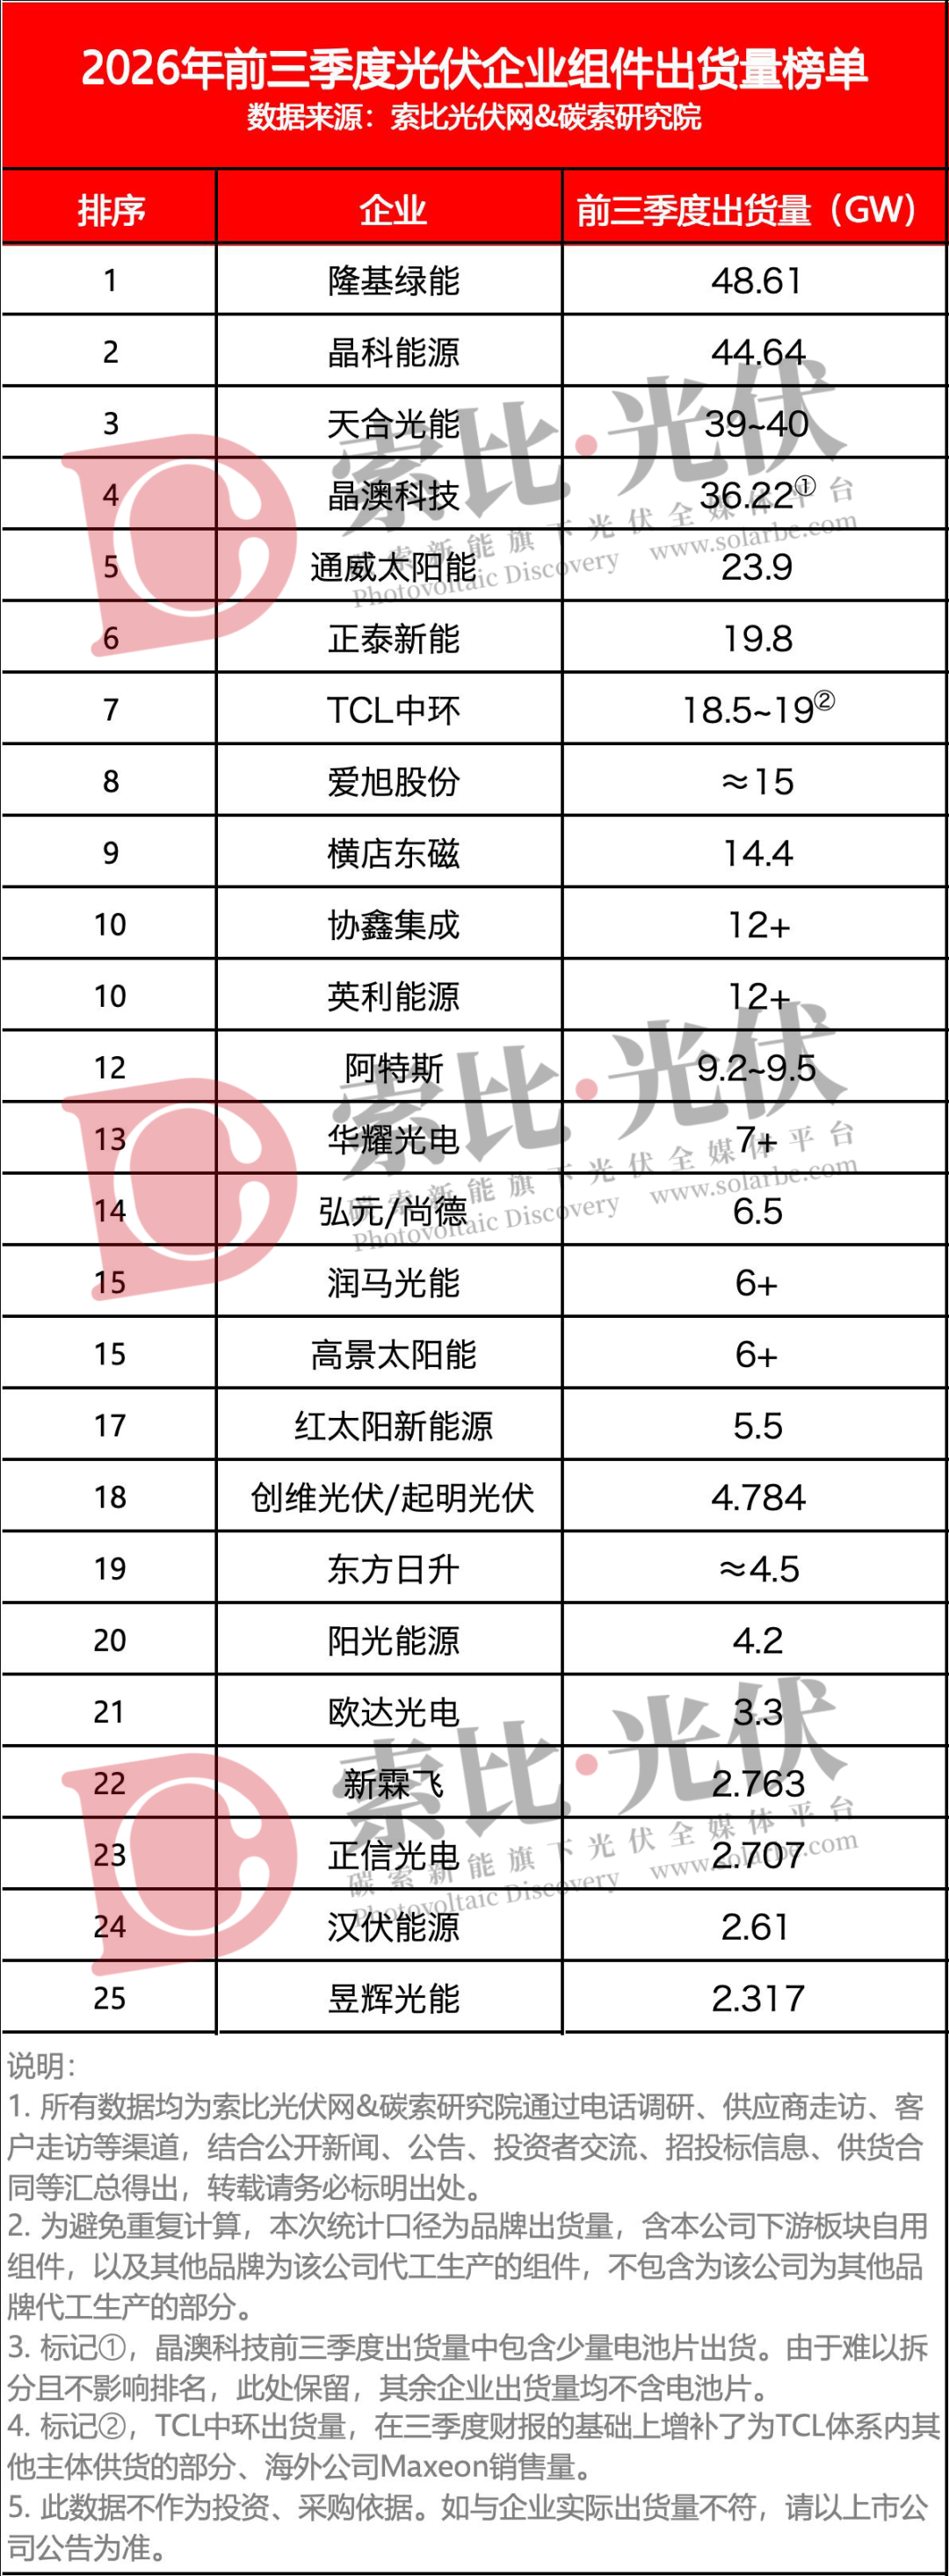
隆基绿能凭借48.61GW的组件出货量成绩登上榜首,其中BC组件销量31.64GW,出货占比65%以上,在海外及分布式市场占比显著提升。
晶科能源前三季度组件出货量44.64GW,居第二位。值得关注的是,他们的海外销量占比、高效组件占比都处于领先水平,第三季度飞虎三组件出货占比超过1/3。
天合光能前三季度组件出货量约39~40GW,名列第三位。他们是“组件招标按国标分档划分标段”的主要推动者之一,希望借此机会,让高效TOPCon组件也能享受到一定溢价。
晶澳科技前三季度电池组件出货量36.22GW,排名第四,Top4的整体市场占比约48%。值得关注的是,晶澳组件海外出货量占比达到60.92%。显然,他们也在努力向海外市场拓展,争取更高利润。
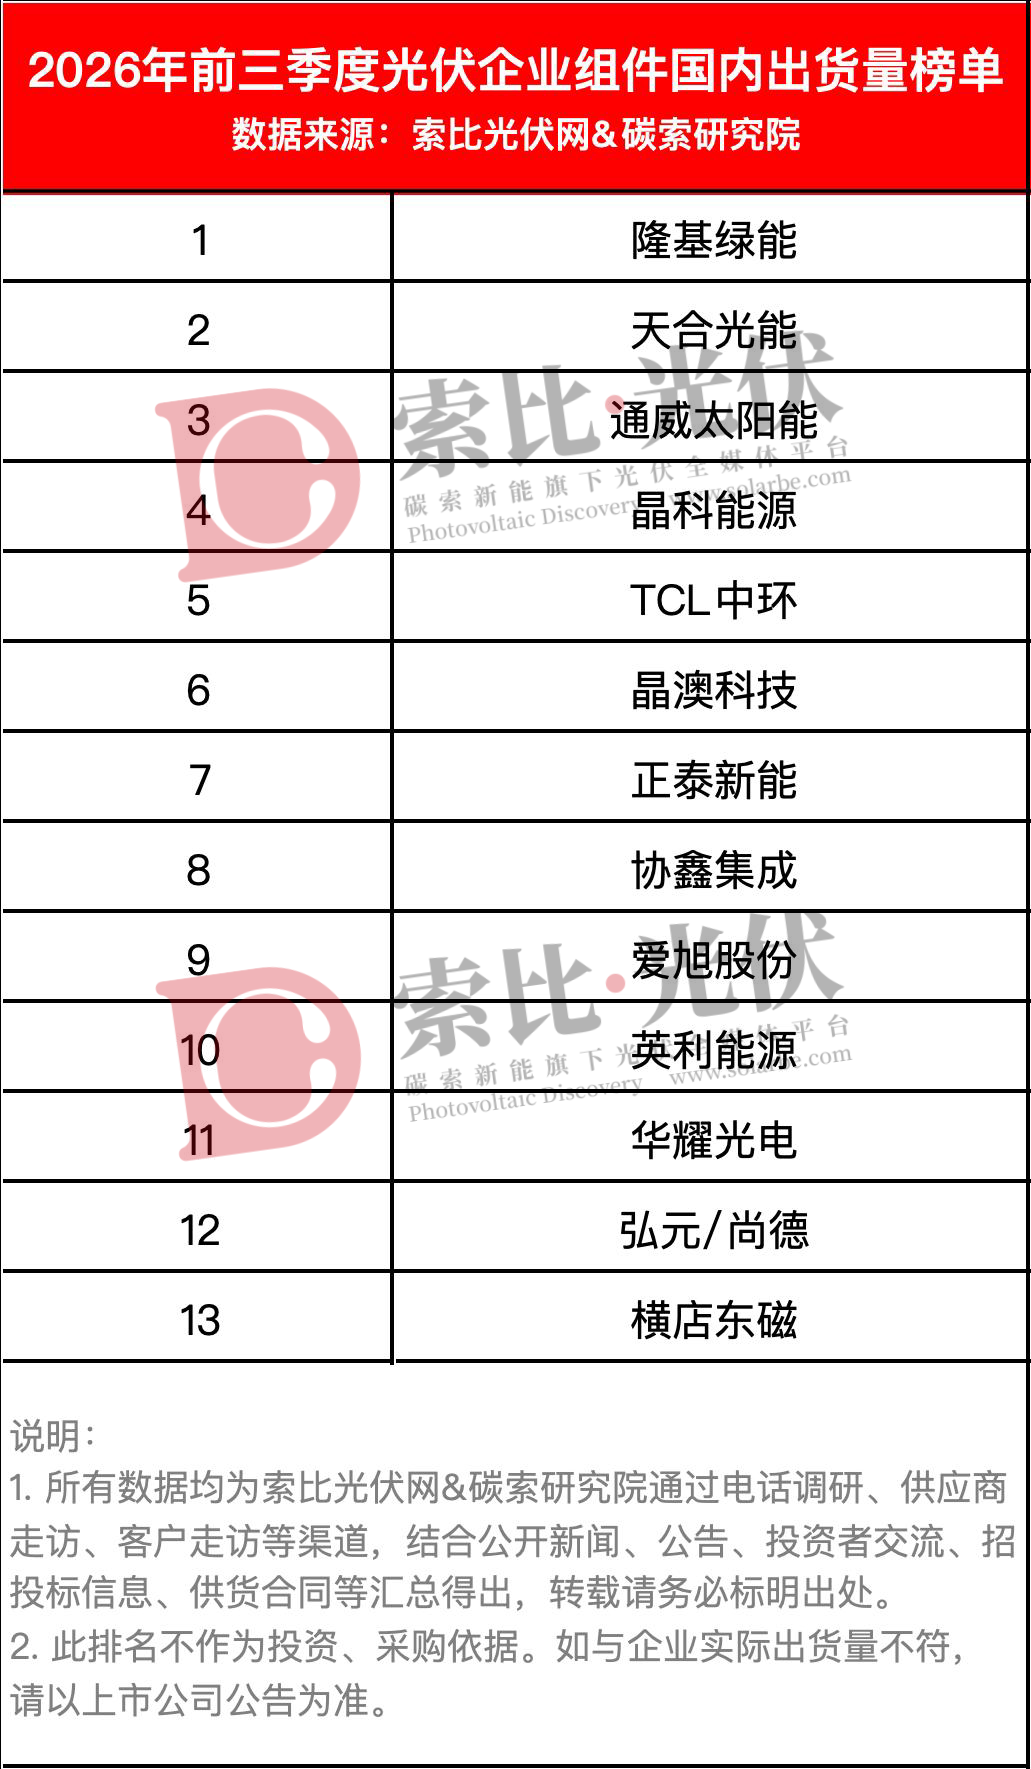
通威太阳能前三季度组件出货量约23.9GW,成为组件出货量第五名。由于国内销售占比约2/3,因此,他们在国内市场单独榜单中排名更靠前。
正泰新能前三季度组件出货量19.8GW,保持着出货量榜单第六名的位置。其中,海外销量占比超过40%,多年拼搏已经可以看到成效。
TCL中环前三季度全球出货量约18.5~19GW(TCL系整体出货量),居第七位,且与第六名的差距并不大。他们是Top10企业中国内市场销量占比最高的一家,多次积极参与央国企集采招标,取得丰硕成果。
爱旭股份前三季度组件出货量约15GW,居第八位,也是唯一一家100%销售BC组件的企业。除了价格高、竞争火热的欧洲市场,他们在澳洲市场的地位也十分突出。
横店东磁前三季度组件出货量14.4GW,居第九位,海外销售占比超过2/3,但他们并未放弃国内市场,近期也开始积极参与电力央企招标。
协鑫集成、英利能源的前三季度组件出货量都是12GW+,并列第十。二者相比,协鑫集成在国内市场(特别是招投标领域)的动作更果断,销量更高,英利能源则凭借长期的品牌影响力,在海外市场收获广泛支持者,带来不少订单。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比光伏网
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。