碳酸锂跌破10万,救不了储能的收益率
本文分析了碳酸锂价格跌破10万元/吨对储能行业收益率的实际影响,指出表面利好并未转化为项目盈利改善。文章首先厘清价格传导逻辑:锂价腰斩虽降低电芯成本约0.066元/Wh,但系统端降价幅度更大、更快,导致中游厂商毛利未修复反而承压。核心矛盾在于收入端持续恶化——容量租赁价格腰斩、容量电价实际兑现不足三分之一、现货套利高度依赖区域机制,三类收益来源均显著萎缩。对
核心摘要
本文分析了碳酸锂价格跌破10万元/吨对储能行业收益率的实际影响,指出表面利好并未转化为项目盈利改善。文章首先厘清价格传导逻辑:锂价腰斩虽降低电芯成本约0.066元/Wh,但系统端降价幅度更大、更快,导致中游厂商毛利未修复反而承压。核心矛盾在于收入端持续恶化——容量租赁价格腰斩、容量电价实际兑现不足三分之一、现货套利高度依赖区域机制,三类收益来源均显著萎缩。对
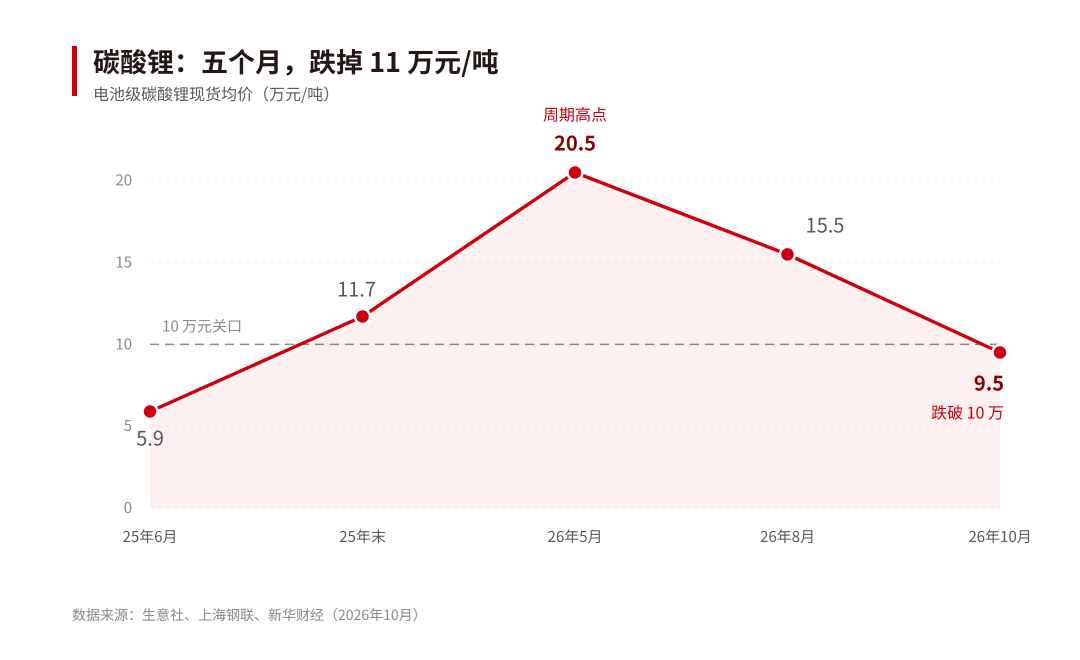
电池级碳酸锂现货均价,已经报到99350元/吨。生意社基准价95000元/吨,较月初的12万元跌了20%,较上月同期跌27%。期货主力合约盘中也一度下探90880元/吨,刷新年内新低。
而几个月前,这个数字还站在20.5万元的高位。11万元的落差,只用了不到半年。
储能圈的第一反应是利好。逻辑很顺:碳酸锂是磷酸铁锂电芯里最贵的原料,锂价腰斩,电芯降价,系统降价,项目投资下降,收益率改善。
但这笔账真正算一遍,会发现结论反过来了。
先算清楚:11万元/吨到底值多少钱
行业通用的传导系数是:碳酸锂每变动1万元/吨,电芯成本变动约0.006元/Wh。
按这个系数,从20.5万跌到9.5万,11万元的降幅对应电芯成本下降0.066元/Wh。落到一个1GWh的项目上,就是6600万元;占系统设备投资(按0.5元/Wh计)的13%。
这确实是真金白银。对还没招标、还在做可研的项目,这是实打实的成本改善。今年上半年因为20万元锂价而搁置、延期的那批项目,现在重新具备了启动条件——这一点不能否认,也不该被"利空"的叙事盖过去。
但问题在下一层。
成本传导是一只单向阀
回看上半年的涨价过程。锂价从年初的11.7万涨到5月的20.5万,主流314Ah储能电芯价格从2025年末的0.31元/Wh涨到6月的0.37—0.40元/Wh,涨幅20%—29%。同期,2小时储能系统中标均价回升至602.1元/kWh,同比只涨了8.8%。
电芯涨了两成多,系统只涨了不到一成。中间那十几个点,集成商自己吞了。
现在跌回去,传导却快得多。9月锂电储能系统中标价落在0.4995—0.696元/Wh;中核集团2.98GWh集采,33家投标、6家入围,报价区间0.4995—0.533元/Wh。从602元/kWh到500元/kWh以下,跌了17%。
而同期锂价从约18万跌到10万,对应的电芯成本降幅只有0.048元/Wh。系统端却降了0.07—0.10元/Wh。
降价不是不足,是超调。
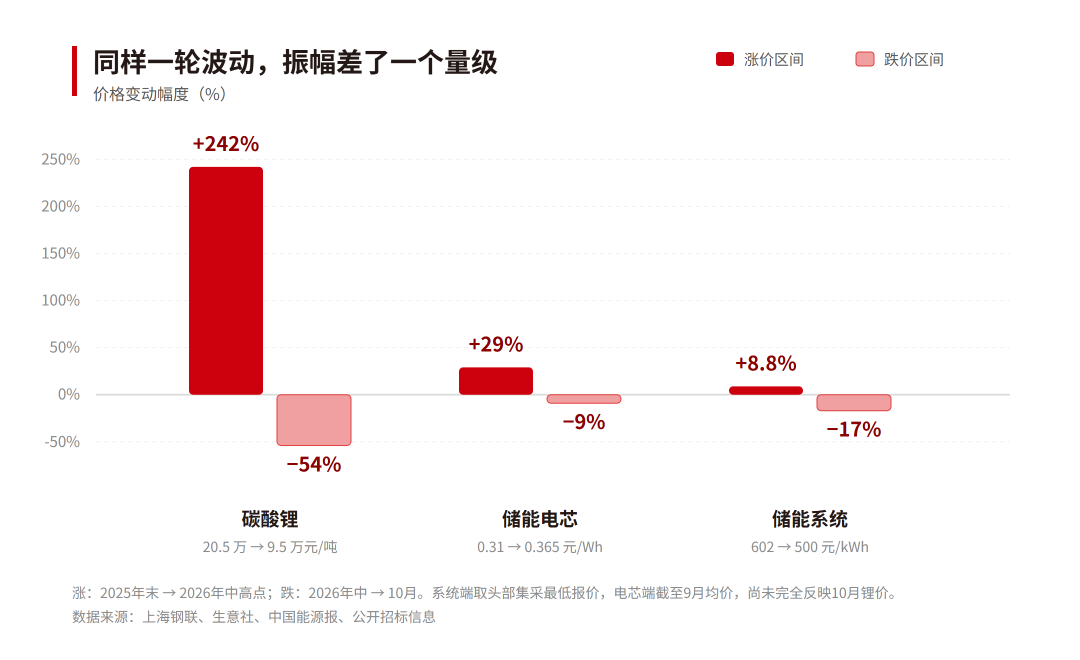
这就是储能中游现在的处境:涨的时候价格传导不上去,跌的时候传导得又快又狠。碳酸锂的价格波动,风险几乎全部沉淀在电芯厂和集成商这一层。锂价下跌并不改善它们的毛利,只是又一轮压价的开场——而且这一次,业主手里有了明确的参照系,"锂价都跌回9万了"会成为下一轮招标的起手式。
真正的变量不在成本端,在收入端
这里要说清楚一个时间尺度的问题。
设备成本下降6600万元/1GWh,是一次性的。收入端的变化,是每年的。
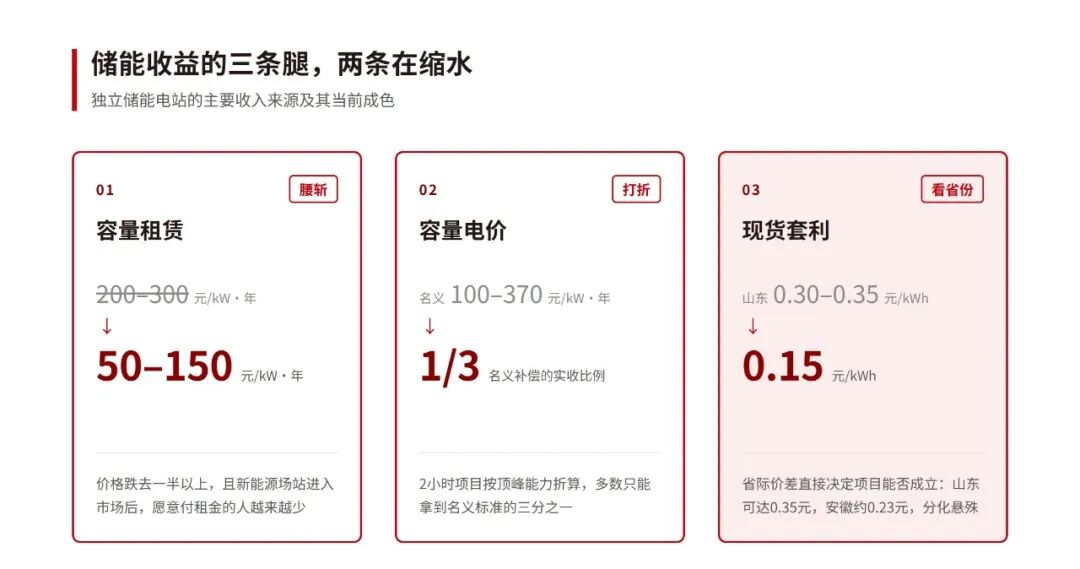
容量租赁的报价,已经从200—300元/kW·年跌到50—150元区间,腰斩还不止。114号文建立的容量电价机制,名义标准从河北的100元/kW·年(后上调至150元)到甘肃330元、辽宁征求意见稿370元,看起来不低——但折算方式是"满功率连续放电时长除以全年最长净负荷高峰持续时长",2小时储能普遍只能拿到名义补偿的三分之一。
区域之间的差距更是离谱。蒙西靠0.28元/kWh的放电补贴(连续补10年)叠加现货价差,运行好的项目综合收益率能超过20%;江浙一带容量租赁价格一路下探,不少项目IRR已跌破6%的盈亏线;湖南33座电站依赖价差和调频难以覆盖成本,单月亏损超过2100万元;河南一个1.4亿元的项目,因回报率不达标直接搁浅。
同一份可研报告,落到不同省份,综合收益率从6%到20%不等。
独立储能的收益本来靠三条腿:容量租赁、容量电价/补偿、现货与辅助服务。现在这三条腿的成色各不相同。
容量租赁这条腿在萎缩,从200—300元/kW·年跌到50—150元,而且越来越难找到租户——新能源场站被136号文推进市场后,自己对配储的支付意愿也在下降。容量电价这条腿在打折,名义标准看着体面,折算完只剩三分之一。现货套利这条腿最看省份:山东价差0.3—0.35元/kWh,安徽今年独立储能充放电价差结算收益约0.23元/kWh,价差偏小的省份,这条腿基本指望不上。
三条腿里两条在缩水,剩一条看天吃饭。
这才是储能项目收益率真正的压力源——它跟碳酸锂没什么关系。
把这两个数放在一起看:锂价腰斩省下的钱是一次性的,容量租赁腰斩少收的钱是每年的。
拿一个200MW/400MWh的2小时项目算笔账:锂价红利约2600万元,只拿一次;容量租赁从250元/kW·年跌到100元,即便按七成出租率算,一年也要少收2100万元——一次性红利,撑不过一年半就吃完了。
这就是为什么设备越来越便宜,项目却越来越难算账。
这轮下跌真正暴露的东西
看装机数据。上半年国内新增投运新型储能21.81GW/58.60GWh,功率和能量同比分别下降18%和16%,是"十四五"以来首次同比下降。三季度明显回暖,单季新增13.4GW/43.0GWh,9月4.33GW/14.08GWh、同比增42%和69%。前三季度累计35.3GW/102.31GWh,功率降3%、能量增6%。
再看先导指标。1—9月累计采招160.8GW/483.3GWh,同比增75.6%和41.1%,总量依然凶猛;但9月单月采招22.0GW/73.7GWh,环比降31.3%和20.9%。
同比翻倍、环比骤降,这两个数并不矛盾。它说明增长的动力源换了:不再是"配储要求",而是"容量电价清单+现货价差"。所以这个行业的确定性来自机制,不来自设备价格。
但也别把环比降三成简单读成需求见顶。9月的同比还是接近翻倍,说明去年同期基数极低;环比回落里有一部分是8月约93GWh的高基数,也有一部分是项目在等锂价、等细则、等清单。真实的信号不是"少了三成",而是"增长开始依赖机制落地节奏"——机制走得快的省份,订单就密;机制还在征求意见的省份,项目就停在那里。
还有一句话值得储能圈警醒。生意社在解释这轮下跌时写道:储能端前期大量抢装透支后续需求,部分项目延期、招标节奏放缓,储能电池排产多次下调。
所谓抢装透支,说的是锂价往上走的那几个月。涨价函一张接一张,业主怕再等就买贵,纷纷把2027年甚至更晚的项目提前锁定,招标集中释放。这部分需求是真的,只是被提前花掉了。
现在锂价跌下来,按理该释放新需求,但业主的心态换了一面:涨价时怕买贵,跌价时怕买早。同一批项目,从抢装切到观望,中间只隔了一个价格方向。电芯端的反应更直接——9月以来部分头部企业排产已经下调,公开解释里既有辅料配套没跟上,也有订单节奏放缓。
这一次,储能被明确写进碳酸锂的"利空"一侧。过去两年,储能是锂需求里最硬的那块增量,机构测算2026年储能占碳酸锂总需求的比例会到31%。当这块增量自己开始减速,锂价的定价锚就从"储能高增长"切到了"2027年以后过剩"。
换句话说,碳酸锂跌破10万,不只是锂的事,它是市场对储能增速投的一张不信任票。
断奶之后
碳酸锂跌回9万,对储能既不是利好也不是利空,而是一次"断奶"。
过去三年,这个行业的增长靠两件事:政策要求配,成本不断降。现在第一件没了——136号文取消了强配;第二件也快到头了——系统最低报价已经跌破0.5元/Wh,再降的空间只能从良率、循环寿命和交付能力里抠,抠不出下一个"腰斩"。
剩下的只有一件事:这个电站一年能被调用多少次,每次能赚多少钱。
三个判断,留给还在做决策的人:
第一,别赌锂价。央企招标已经开始试水"基准价+合理下浮",并配套锂价联动条款,约定锂价涨跌超15%时电芯结算价同步调整。在这种机制下,赌对方向拿不到超额收益,赌错方向要赔库存跌价——这轮锂电板块的调整,就是被宁德时代三季报业绩不及预期放大的。
第二,区位比设备重要。同样一个200MW/400MWh的项目,建在蒙西和建在江浙是两个生意。选址前先问三个问题:这个省有没有进容量电价清单、现货价差多少、调用率怎么考核。这三个问题的答案,比电芯报价单上的小数点重要得多。
第三,运营能力开始被定价了。广东给电网侧独立储能200元/kW·年的容量电价,条件之一是全年调用率不低于80%,每降1%扣减1%容量电费。这条规则翻译过来就是:建了不用,钱要退回去。储能资产的价值正在从"设备"移向"运营",这个转折会比锂价波动深刻得多。
碳酸锂跌破10万,是储能行业最后一次收到成本红利的礼物。以后再想靠便宜赢,已经没有空间了。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:碳索储能
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。