装机下滑抢装弱化,组件价格弱稳承压
本文分析了2026年前三季度光伏产业链的运行态势与价格走势。受装机大幅下滑影响(1—9月累计新增装机110.83GW,同比降54%),叠加机制电价落地导致电站收益率下降,传统四季度抢装效应显著弱化;海外需求亦持续疲软,出口对产能消化能力减弱。供应端整体承压,组件、硅料、硅片、电池片1—9月产量或排产普遍同比下降,产能利用率偏低,库存高企(如硅料库存创历史新高
核心摘要
本文分析了2026年前三季度光伏产业链的运行态势与价格走势。受装机大幅下滑影响(1—9月累计新增装机110.83GW,同比降54%),叠加机制电价落地导致电站收益率下降,传统四季度抢装效应显著弱化;海外需求亦持续疲软,出口对产能消化能力减弱。供应端整体承压,组件、硅料、硅片、电池片1—9月产量或排产普遍同比下降,产能利用率偏低,库存高企(如硅料库存创历史新高
组件
 更多价格信息/报告分析,扫码进入小程序注册登录免费查看
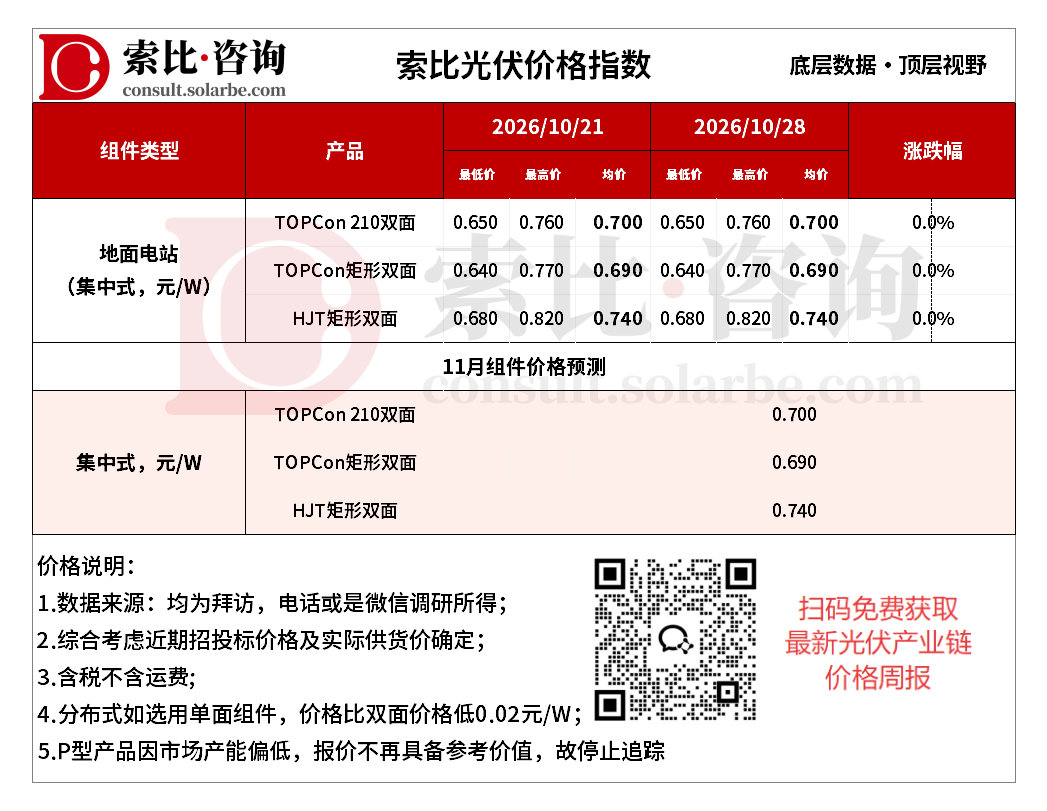
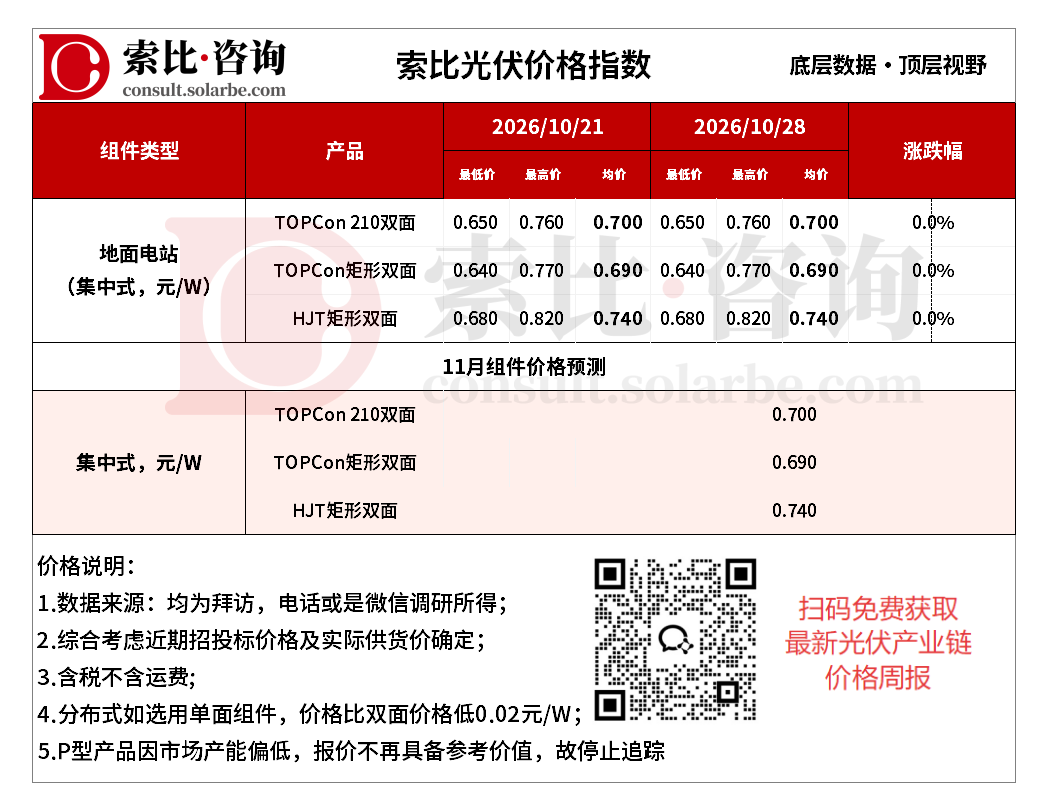
本周组件价格不变。地面电站TOPCon210双面0.700元/W,TOPCon矩形双面0.690元/W,HJT矩形双面0.740元/W。
需求方面,国家能源局数据显示,2026年1-9月累计装机110.83GW,同比下降54%,全年预计 160—180GW,较 2025 年明显回落。机制电价落地后电站收益率下降,四季度传统的抢装窗口弱化。海外需求延续弱势,出口端对国内产能的消化能力进一步减弱。
供应方面,组件端1-9月的产量合计约310GW,同比下降22.31%,产能利用率较低。11月来看,排产环比下降已成产业链共识,年末订单收尾,国内装机抢装效应明显弱于往年,海外欧洲、美国、东南亚及中东订单起量亦不及预期。
价格方面,组件市场呈现报价持稳、整体成交暗降格局。上游成本持稳,集中式招标回落,二三线低价货源持续存在。短期内,光伏组件价格预计延续弱稳磨底,成交重心存在微幅下移压力。
硅料/硅片/电池
 更多价格信息/报告分析,扫码进入小程序注册登录免费查看
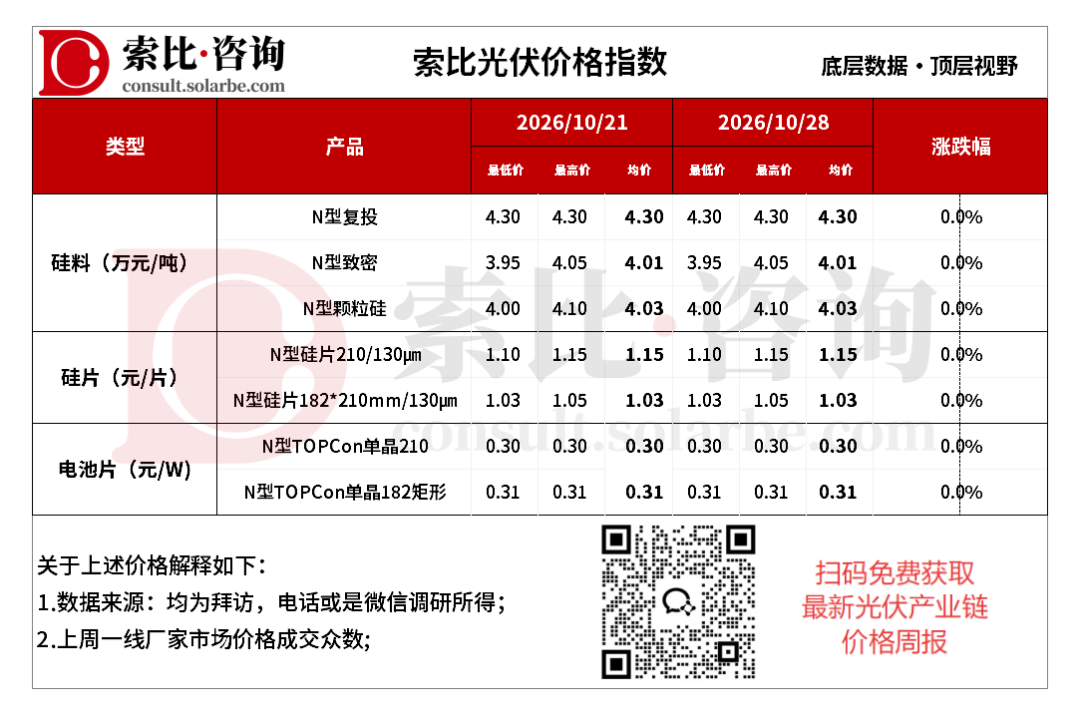
本周硅料价格不变。N型复投均价3.20万元/吨,N型致密均价3.09万元/吨,N型颗粒硅3.10万元/吨。
供需方面,11月各企业将继续推进减产计划,供给端收缩力度有望进一步加大。硅片环节自身承压,补库意愿被库存缓冲压制。硅料库存创历史新高。短期内,硅料价格预计呈现报价端焊死、成交端清淡、期货端磨底的三层分化格局。
本周硅片价格不变。N型210硅片均价1.15元/片,N型182*210mm硅片均价1.03元/片。
供需方面,近期硅片端开始实施减产,但减产幅度是产业链中最克制的,供给曲线并未实质性下移。电池片采购刚需但不追量,出口退税下修的影响仍在持续释放。硅片库存维持在27GW左右,较前期小幅增加。短期内,硅片价格预计延续僵持格局。
本周电池片价格不变。N型TOPCon单晶210电池均价0.30元/W,N型TOPCon单晶210R电池均价0.31元/W。
供需方面,电池片环节10月排产预计环比下降约4%,是产业链中供给调整最主动的环节。210N的现货偏紧,210R的供给收缩相对温和,库存总量下降但结构分化。短期内,电池片价格预计延续尺寸分化。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比咨询
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。