1~9月,130GW风、光项目完成竞配,华能、国电投、大唐、中广核超10GW!
本文梳理了2026年1—9月全国风电、光伏项目规模指标竞配的实施情况。在国家集中式新能源项目管理政策下,20个省份(不含国家级大基地)共完成130GW项目竞配,其中风电73GW、光伏54.8GW、风光同场2.2GW。内蒙古(25.3GW)、云南(22.9GW)、山西(21.9GW)为竞配规模前三的省份,多与治沙工程、分批次清单管理和大型基地建设相关。企业层面
核心摘要
本文梳理了2026年1—9月全国风电、光伏项目规模指标竞配的实施情况。在国家集中式新能源项目管理政策下,20个省份(不含国家级大基地)共完成130GW项目竞配,其中风电73GW、光伏54.8GW、风光同场2.2GW。内蒙古(25.3GW)、云南(22.9GW)、山西(21.9GW)为竞配规模前三的省份,多与治沙工程、分批次清单管理和大型基地建设相关。企业层面
根据国家管理政策,集中式风电、光伏项目,以及按集中式管理的地面分布式、分散式风电,进入年度实施名单后,才能获得并网、机制电价竞价资格。
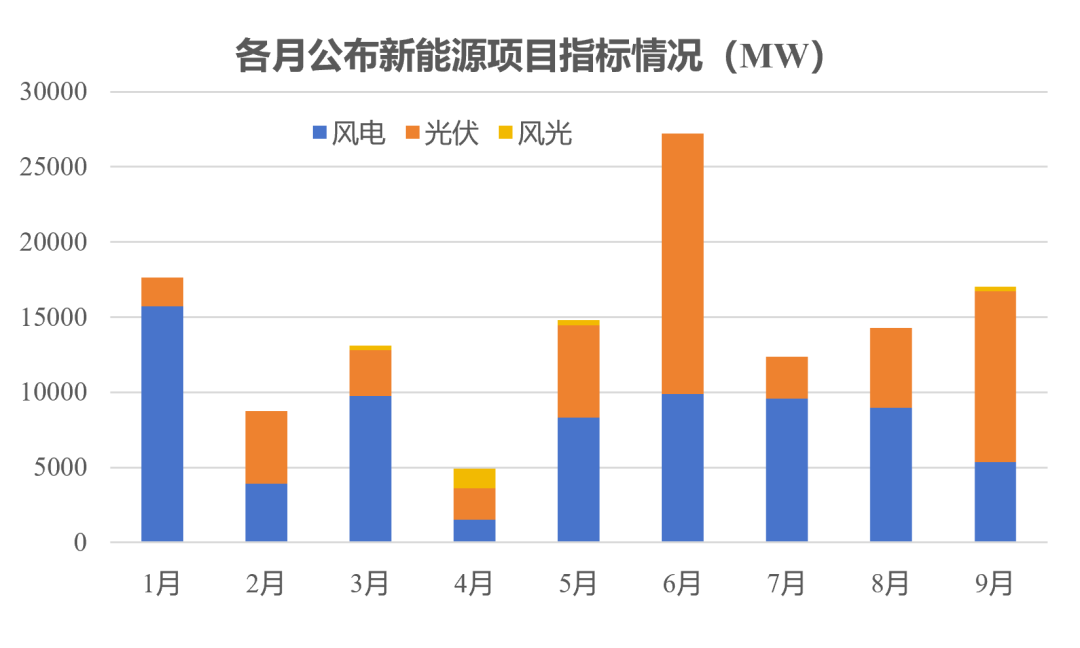
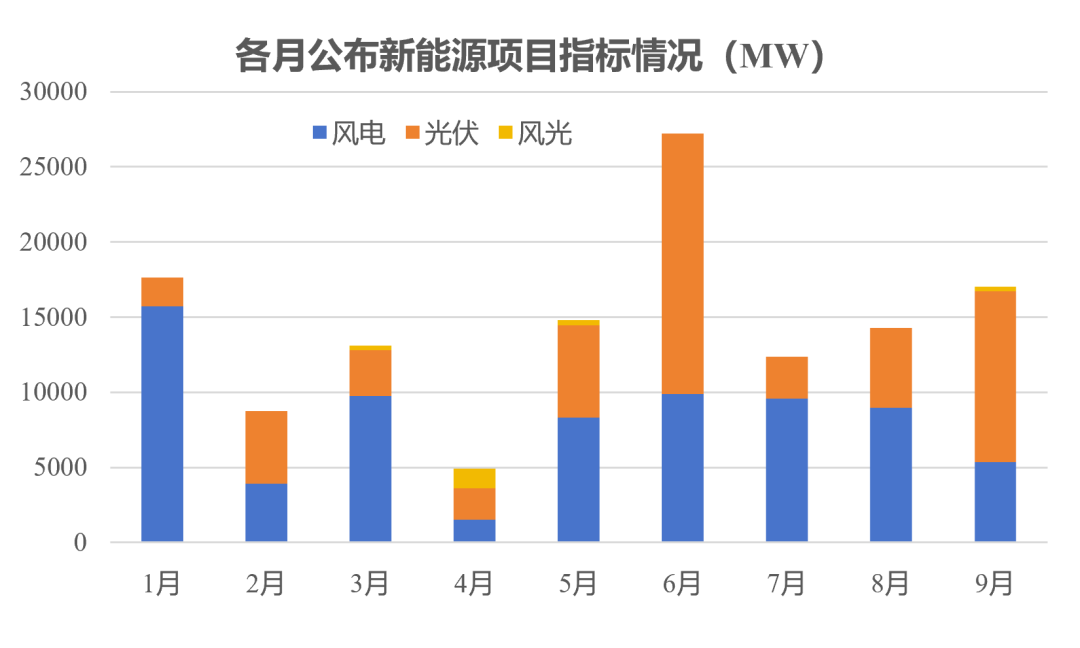
据不完全统计,2026年1~9月,全国20个省开展并完成风电、光伏项目的规模指标竞配工作(不包含国家级大基地项目),总规模为130GW,包含73W风电项目、54.8GW光伏项目、2.2GW风光同场项目。各月份公布的规模如下图所示。
本文对其分配情况进行了分析,发现:
1、内蒙古、云南、山西是完成竞配规模最大的省份,均超过20GW;
2、华能、国家电投、大唐、中广核获得的规模均超过10GW,占到总规模的33%。其中,国家电投以风电项目为主,华能以光伏项目为主。
一、各省完成竞配的规模
2026年1~9月,完成风电、光伏项目竞配规模如下图所示。
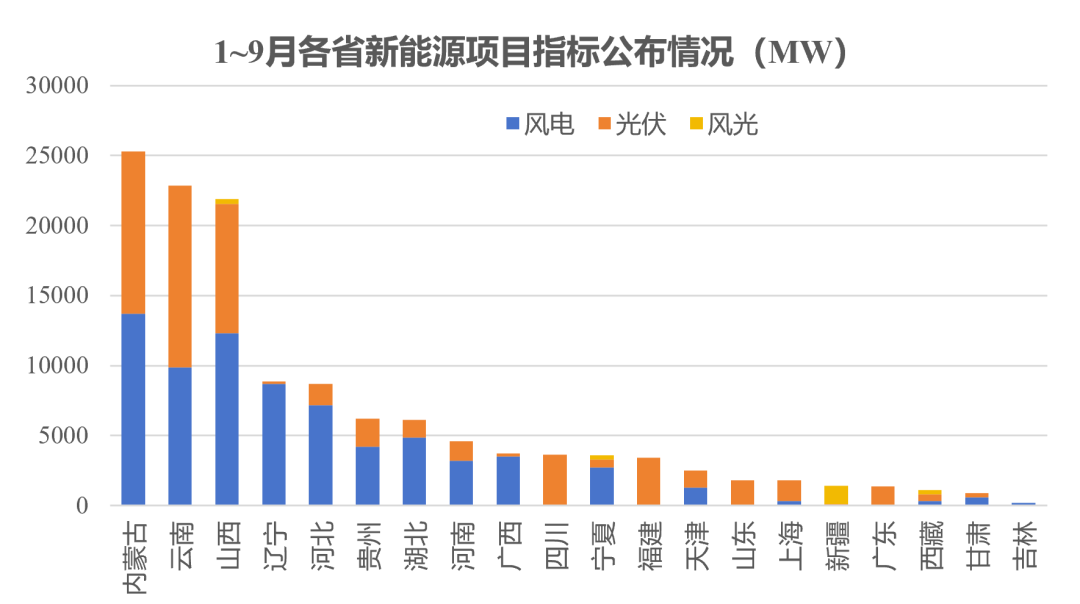
从上图可以看出,完成风电、光伏项目竞配规模最大的省份为:内蒙古、云南、山西,规模分别为25.3GW、22.9GW、21.9GW。其中,
1)内蒙古:包含13.7W风电项目、11.6GW光伏项目;其中,光伏项目为鄂尔多斯、阿拉善盟的光伏治沙工程。
2)云南:云南能源局2025年、2026年下发多批次的风电、光伏项目清单,各州市、各县陆陆续续开展竞配。1~9月,各地完成9.9W风电项目、13GW光伏项目的竞配。有多个项目业主获得指标后放弃开发,地方能源局收回后安排二次竞配。
3)山西:包含12.3W风电项目、9.24GW光伏项目、0.25GW风光同场项目;主要是在2~6月完成的山西省完成了2026年第一批、第二批大型风光基地项目竞配。
二、主要企业获得的规模
获得指标超过10GW的企业4家,总规模为43.1GW,占比达到33%;
获得指标超过2GW的企业26家,总规模为98.5GW,占比达到76%。
主要企业获得的项目指标规模如下表所示。
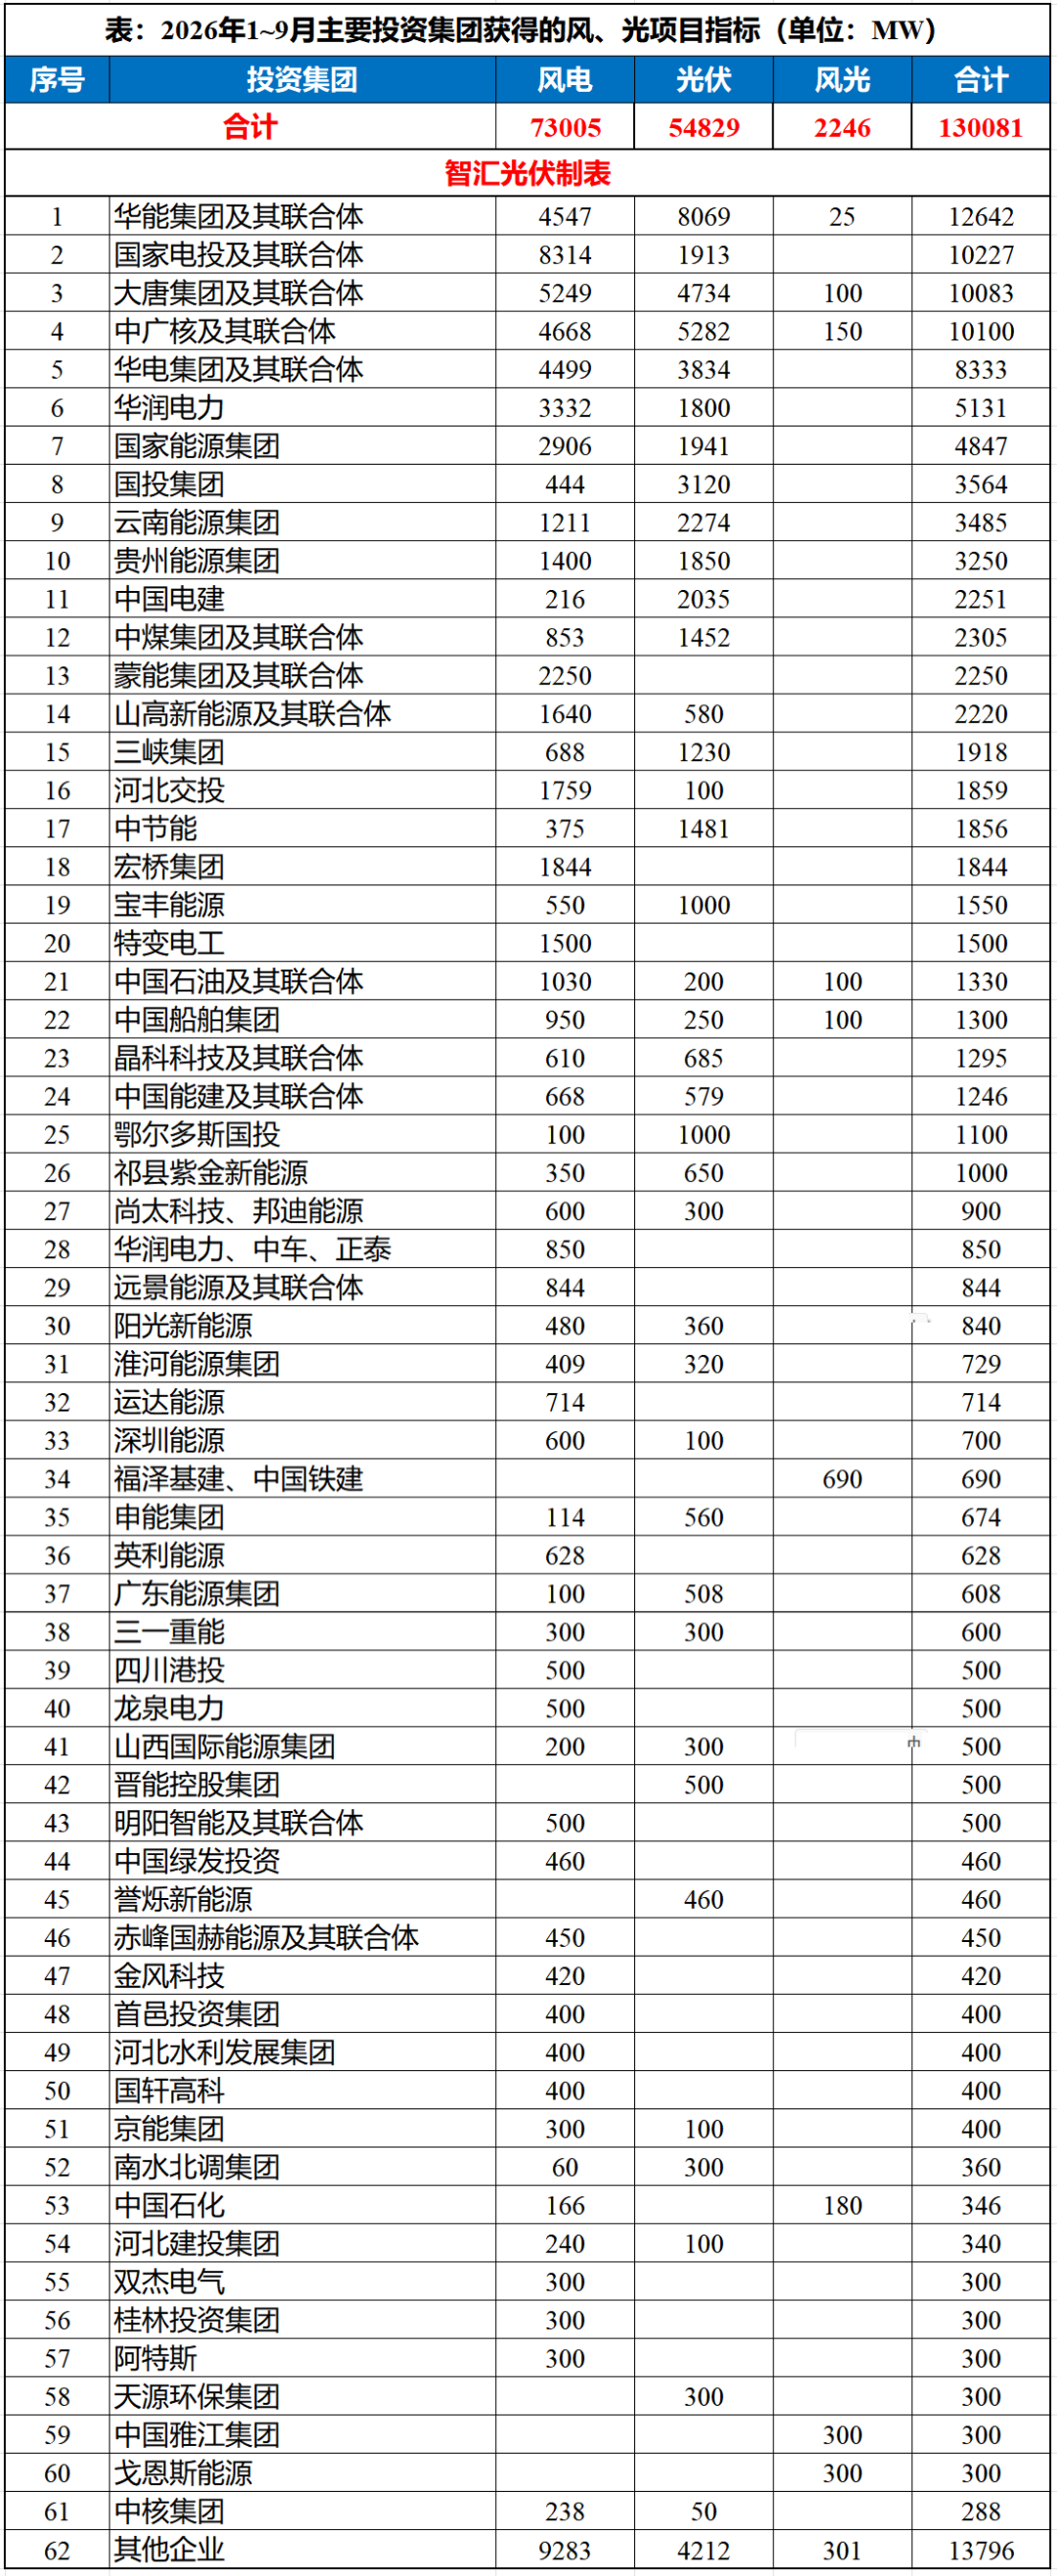
从上图可以看出,2026年1~9月,
1、五大电力央企:仍然是新能源项目投资的主力,五家共获得46.1GW新能源项目指标,占到总盘子的35%。
相对而言,国家能源集团仅获得4.85GW,是规模最少的一家。
2、六小电力央企:六家获得总规模为22.9GW,占到总盘子的17.6%。中广核规模最大,超过10GW;
相对而言,三峡集团、中核集团获得的规模与往年相比明显偏少。尤其是中核集团,光伏项目仅50MW。
3、传统能源央企:积极开拓新能源业务,以中煤集团、中石油为代表,前三季度分别获得2.3GW、1.3GW的项目指标。
4、地方能源集团:前三季度成为新能源项目重要的投资者,以云南能源集团、贵州能源集团、蒙能集团为代表,仅三家就获得9GW的项目指标。
5、民营企业:仍然是新能源项目开发的重要力量。其中,宏桥集团、宝丰能源、特变电工、晶科科技均获得较大规模,四家获得6.2GW的项目指标。
三、项目详细清单
由于项目数量太多,本文选取获得规模最大的集团——华能集团的项目名单。
2026年1~9月,华能集团获得各省的项目名单如下。
表1:2026年1~9月,华能集团获得的风电项目名单
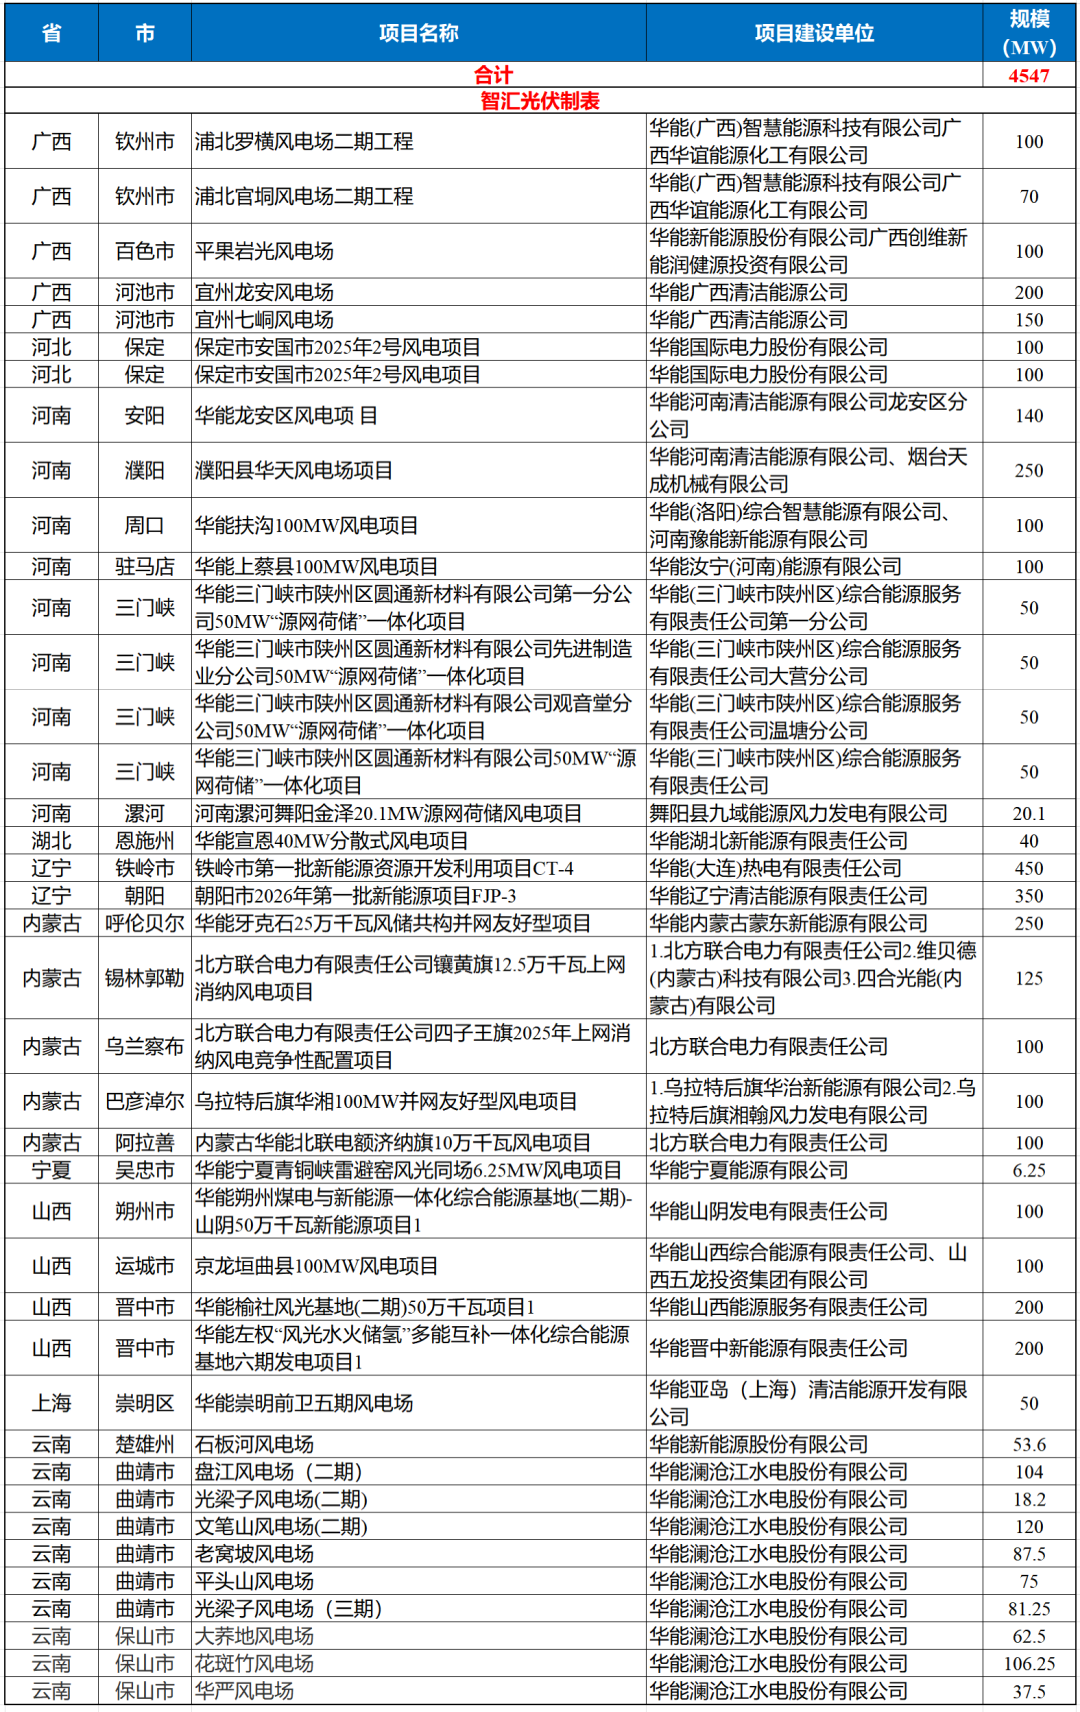
表2:2026年1~9月,华能集团获得的光伏项目名单
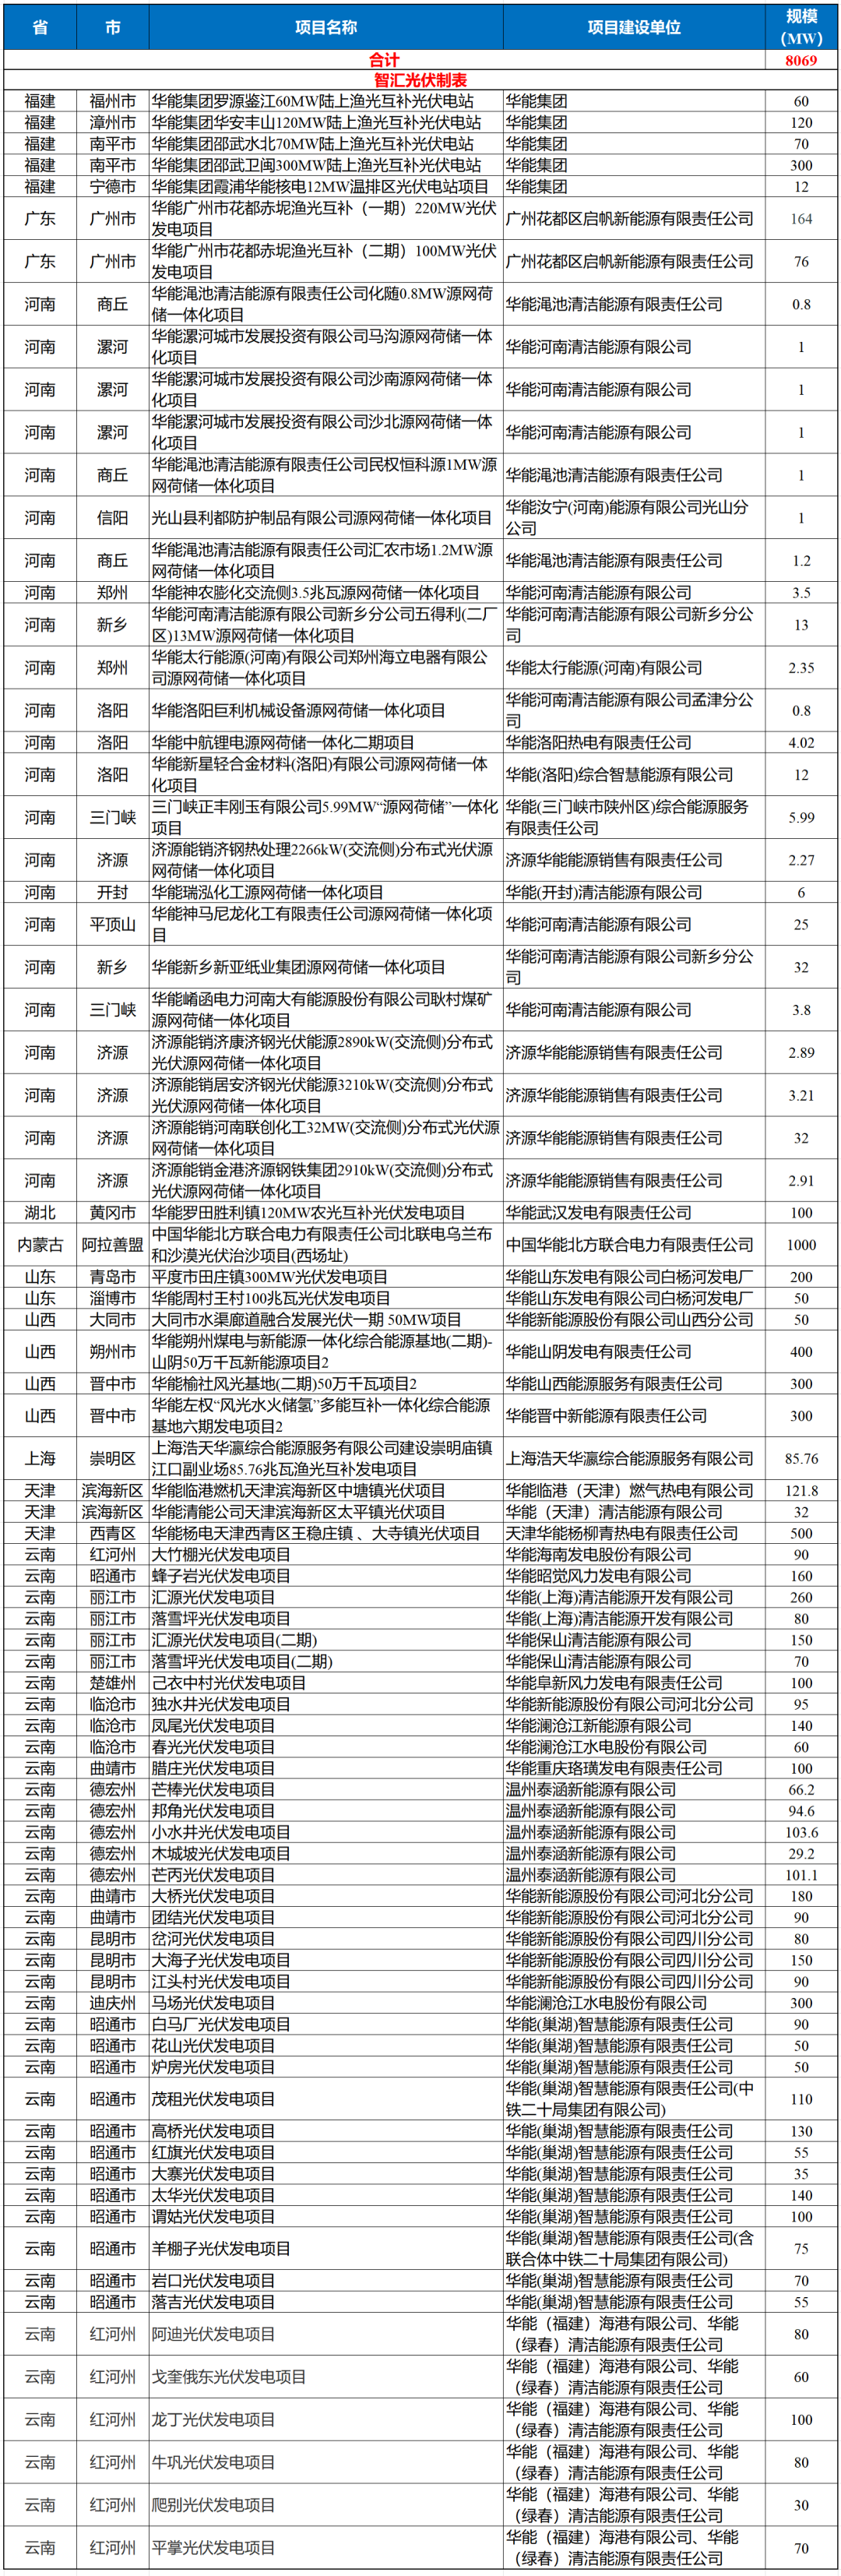
表3:2026年1~9月,华能集团获得的风光同场项目名单
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:智汇光伏
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。