客户选择+行业验证:天合储能的行业地位从何而来
本文阐述了天合储能行业地位的形成逻辑与支撑体系。在储能行业转向重视安全、交付可靠性与长期运营确定性的新阶段,其行业地位并非源于单一榜单排名,而是由“客户持续复购”“项目跨市场复制”和“权威机构交叉背书”三重硬性指标共同构成的闭环链路。文章指出,天合储能依托天合光能近30年全球品牌积淀及EHS/ESG实践(如EcoVadis银牌、惠誉ESG评级),构建起海外市
核心摘要
本文阐述了天合储能行业地位的形成逻辑与支撑体系。在储能行业转向重视安全、交付可靠性与长期运营确定性的新阶段,其行业地位并非源于单一榜单排名,而是由“客户持续复购”“项目跨市场复制”和“权威机构交叉背书”三重硬性指标共同构成的闭环链路。文章指出,天合储能依托天合光能近30年全球品牌积淀及EHS/ESG实践(如EcoVadis银牌、惠誉ESG评级),构建起海外市
在储能行业从单纯比拼产能规模,走向综合比拼安全、交付与长期运营确定性的阶段,真正的行业地位,从来不只体现在一份榜单上,而体现在三类更硬的答案里:客户是否持续复购,项目能否跨市场复制,机构是否愿意用排名与可融资性背书。
对天合储能而言,这三类答案并不是孤立事件,而是一条相互咬合的链路:近30年品牌声量与EHS、ESG实践构成海外合作的信任底座;储能业务进一步把交付逻辑升级为与客户共同成长的长期关系;当首单兑现、复购发生、项目标准化复制,客户认可便沉淀为经营结果;最终,BNEF、Wood Mackenzie、S&P Global以及国内外行业榜单的评价,把这种认可转化为更可核验的机构共识。
行业地位的本质,不是“被看见”,而是“被反复选择”。
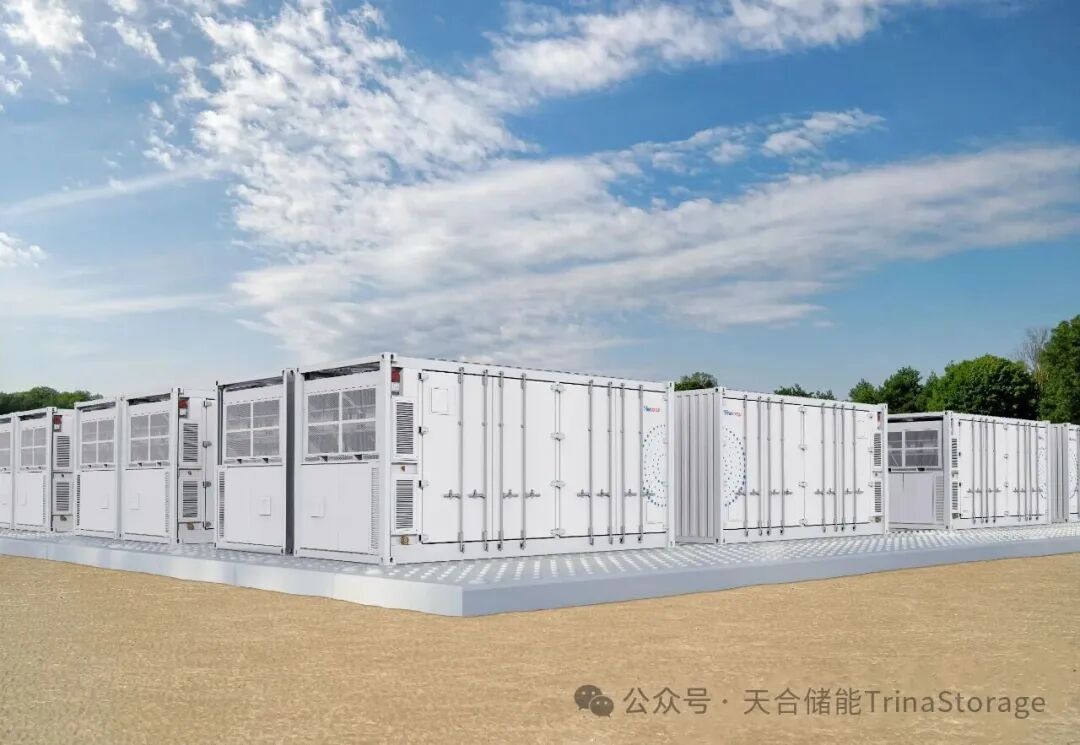
近30年品牌声量
叠加EHS、ESG前沿实践
构成海外储能合作的信任底座
海外储能项目的竞争,表面是产品、价格与交付,底层却是合规、融资、长期履约与声誉风险的竞争。尤其面向公用事业、大型IPP与金融机构主导的项目,EHS和ESG不是加分项,而是准入项——客户和资方关注的不仅是首年性能,更是十年以上的安全边界与品牌兜底能力。
天合储能背靠天合光能近30年的全球品牌积累,并将这份积累转译为可交付、可审计、可融资的信任能力:EHS管理贯穿研发、制造、交付全流程,ESG体系覆盖低碳生产、供应链可持续与社会责任,充分满足海外不同区域的合规要求。天合光能已获EcoVadis 2025银牌(全球前12%)、惠誉常青“2”级ESG评级(全球光伏制造商最高分),并连续3年入选“彭博绿金ESG领军企业榜单”,为储能出海扫清了合规障碍。
加之覆盖多区域的本地化网络与对国际规则的熟悉度,天合储能在海外客户面前天然具备更低的解释成本与更高的信任起点。储能是长跑赛道,客户看重的不只是当下参数,更是品牌穿越周期的能力。天合储能的第一重行业地位,正来自这种“可被信任的长期主义”。
不止于设备交付
天合储能与客户共同成长的逻辑
储能并非标准化商品逻辑的简单延伸。海外大型项目中,客户真正购买的,是从资源评估、并网友好、收益模型到安全合规的一整套确定性——设备交付只是合同起点,长期表现才决定客户是否再次选择。
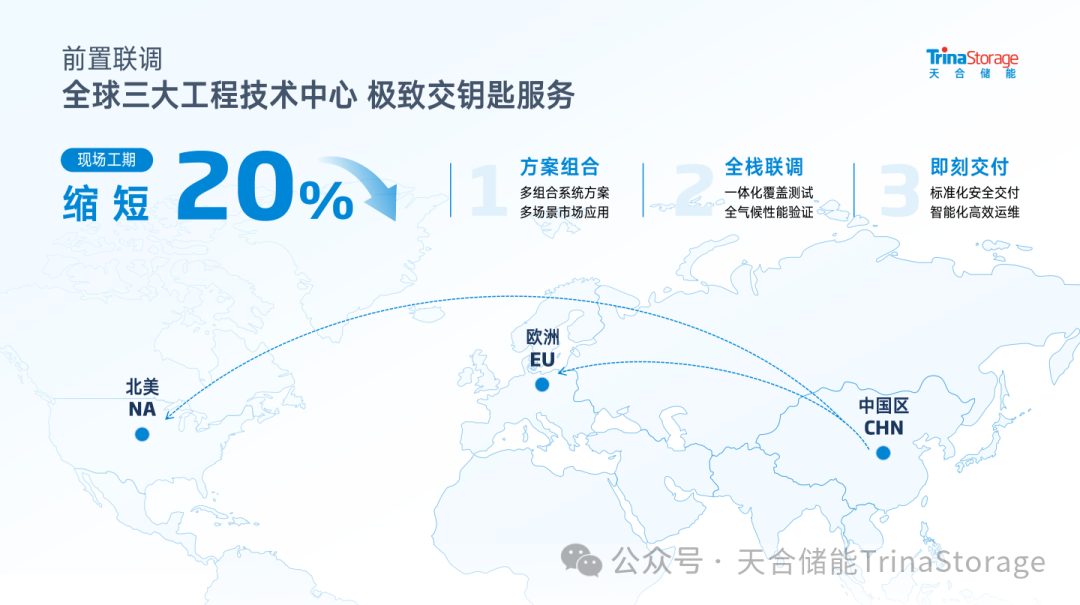
天合储能已构建起支撑这份确定性的全球服务网络:依托天合光能近30年全球化运营经验,在全球设立三大工程技术服务中心、部署35个服务点,业务覆盖180多个国家和地区,本地化团队快速响应,保障项目在复杂地理与电网环境下高效落地。
这也让天合储能与“交完即止”的设备商拉开差距。项目前期,团队与客户一起校准容量配置、充放策略与并网要求;方案阶段,围绕安全、效率、寿命与度电成本做权衡;交付阶段,用工程化能力保障节点;运营后,再通过数据洞察、运维响应与收益优化,让储能资产真正跑赢财务模型。客户由此从“采购方”变成“共建者”,关系从低价中标转向价值共创,从单次交付转向生命周期陪伴。
对天合储能而言,与客户共同成长不是服务话术,而是行业地位的形成方式。储能项目周期越长,越考验企业能否在合同之外继续负责——而这种能力,会在下一轮招标、下一份框架协议和下一次扩容中,变成最直观的竞争优势。
从持续复购到跨市场复制
客户认可转化为经营结果
排名是“被认可”,复购是“被信赖”——后者比前者的含金量更高。
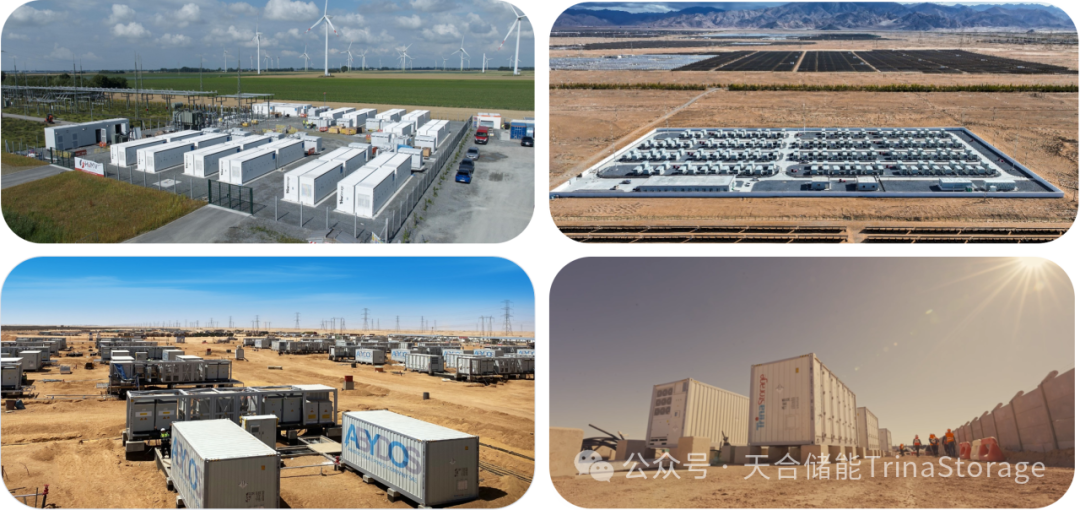
天合储能2025年出货量超8GWh,截止2026年上半年全球累计发货量突破25GWh,储能出货量同比增长188%,海外项目数量同比增长250%,截至2026年一季度,天合储能海外高价值市场占比已达约90%,新签订单量已超过16GWh。
数据背后是“可复制”的项目交付能力。储能项目的难点不在签约,而在交付——尤其GWh级大型项目,涉及电网适配、属地化工程、长期运维等复杂环节。天合储能的打法,是将各市场的电网标准、消防规范、气候条件等差异化要求,转化为可迁移的属地化经验。客户的认可最终体现在合作行为上,复购就是最直接、最有说服力的成绩单。凭借稳定可靠的产品、全周期配套服务及成熟的项目执行能力,天合储能已在部分重点海外客户中形成连续合作。随着一期项目落地,合作进一步延伸至后续项目与更大规模订单。
2026年7月,在欧洲市场,天合储能与可再生能源开发商OX2签署瑞典Fageråsen项目协议,这是继芬兰Kannisto和Korkeamaa项目后,OX2第三次授予天合储能大型电池储能订单,三大项目累计约680MWh。此前,天合储能还与爱尔兰开发商Aer Soléir签署意大利250MW/1GWh储能电站协议。
2026年1月,在拉美市场,天合储能携手T-Power与YPF Luz签署总容量1.203GWh大单,此前已在拉美交付1.2GWh项目。在智利,上半年完成多个项目超1.2GWh的订单交付。
从欧洲客户的持续复购,到意大利和拉美大型项目的接连落地,天合储能的解决方案正在不同市场、不同电网条件下得到验证和复制。这不是单一市场中的偶发性中标,而是系统化能力在全球市场的持续兑现。:天合储能的解决方案能够在不同市场、不同电网条件下成功复制并落地。这不是偶发性中标,而是系统化能力的外化。
全球排名交叉背书
从客户口碑走向机构共识
如果说品牌和ESG是“软实力”,那么权威机构的排名认证就是“硬通货”。
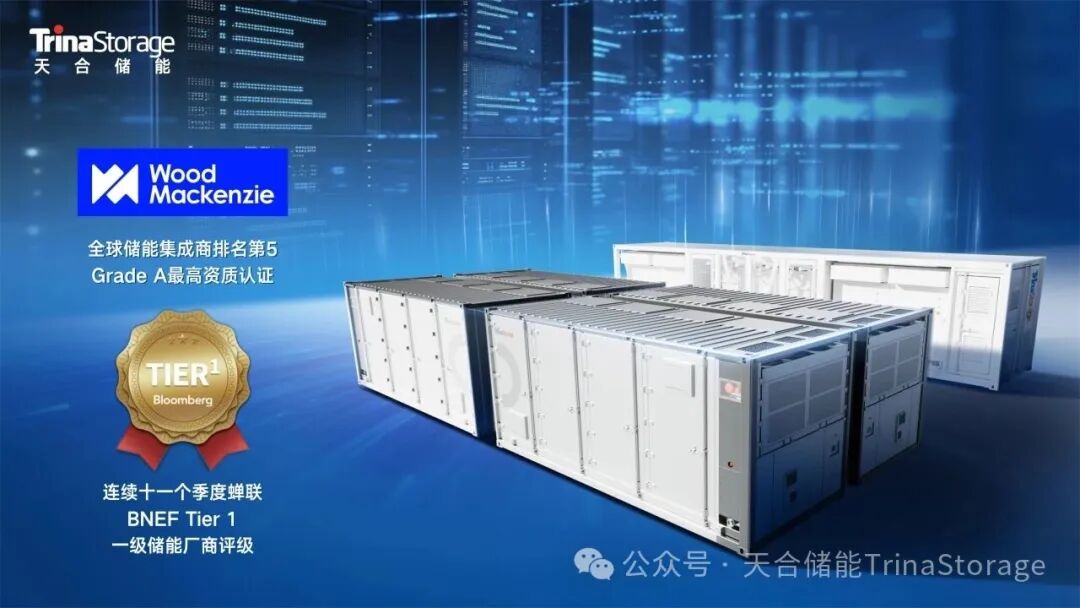
天合储能连续十一个季度蝉联彭博新能源财经(BNEF)Tier 1一级储能厂商评级——自2024年首次入选以来,这一成绩意味着其穿越了行业周期波动,始终保持强劲的市场竞争力,并获得国际资本市场的高度认可;BNEF Tier 1名单是全球金融机构在商业信贷方面的重要参考依据,其长期稳定性直接构成可融资性的“信任票”。
Wood Mackenzie《2026全球电池储能系统集成商排名报告》中,天合储能跻身全球前五并荣获“Grade A”最高资质认证,该评选标准涵盖制造经验、垂直一体化水平、研发实力、供应链稳定性、技术成熟度、财务稳健性、安全表现及ESG承诺等十余项核心指标,“全球前五”排名与“Grade A”资质的双重认可,标志着天合储能在技术实力、交付能力及商业信用等方面均已达到国际一流水准。两项认证形成交叉背书:BNEF Tier 1以时间维度证明“持续在场”,Wood Mackenzie以指标维度证明“全面领先”——前者回答“是否长期可信”,后者回答“是否综合一流”,共同构成从客户口碑走向机构共识的完整证据链,使天合储能的综合实力与可融资性不再依赖单一项目案例或客户评价,而是获得国际权威机构的系统性确认。
行业地位的复利
储能行业正在告别粗放增长,进入更看重安全、融资、交付与长期运营的新周期。在这样的周期里,企业的位置不取决于一时声量,而取决于能否形成复利:品牌与ESG带来更低信任成本,客户共创带来更深合作关系,复购与复制带来更强经营确定性,机构排名与可融资性认可则把这一切放大为行业共识。
天合储能的行业地位,正建立在这条清晰链路上:被客户选择,也被项目验证;被复购沉淀,也被机构看见。它不是单个荣誉堆叠出来的名次,而是一个长期主义者在全球能源转型中,用安全、交付、协同与责任累积出来的确定性。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:天合储能TrinaStorage
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。