EVA粒子价格重心继续上移,光伏玻璃供应量下降
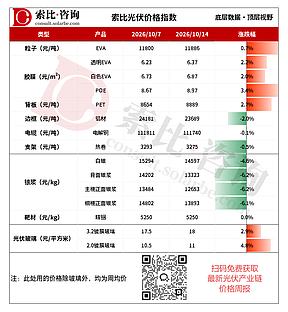
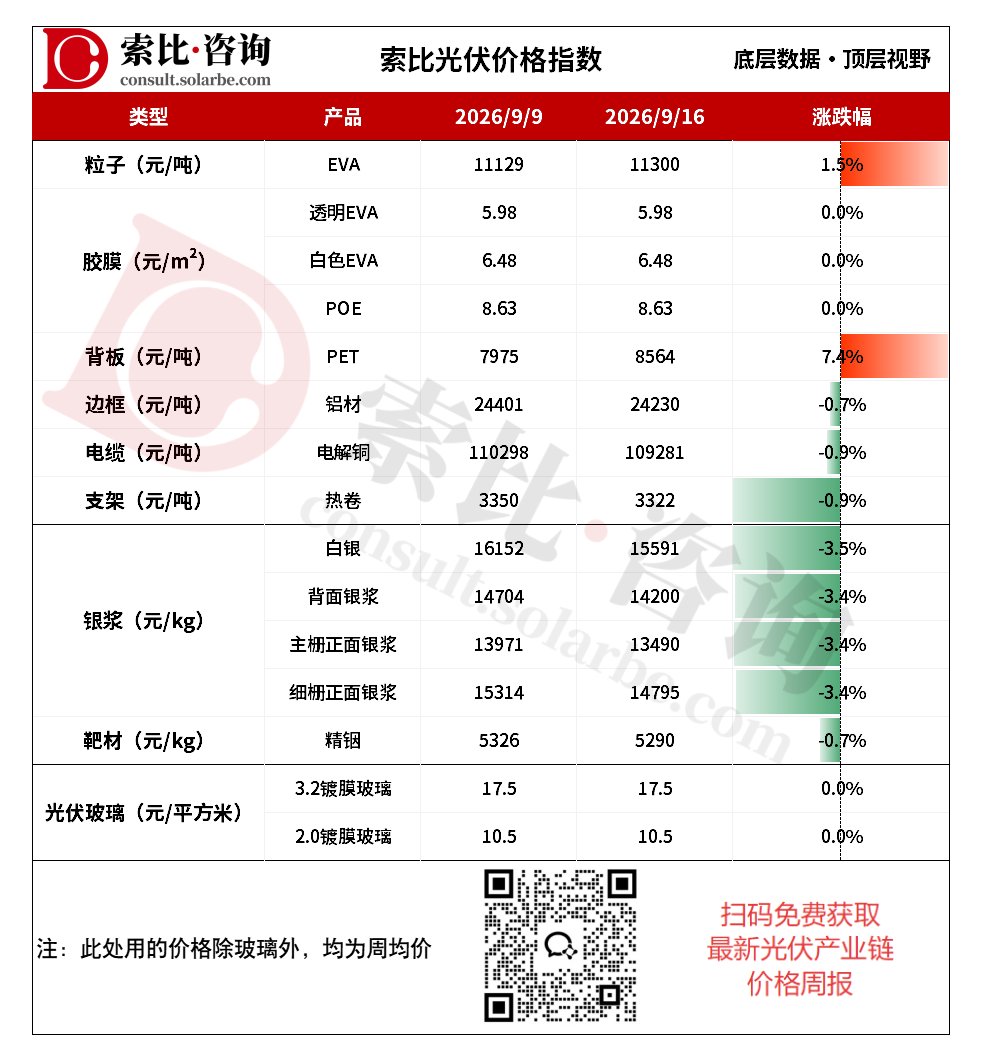
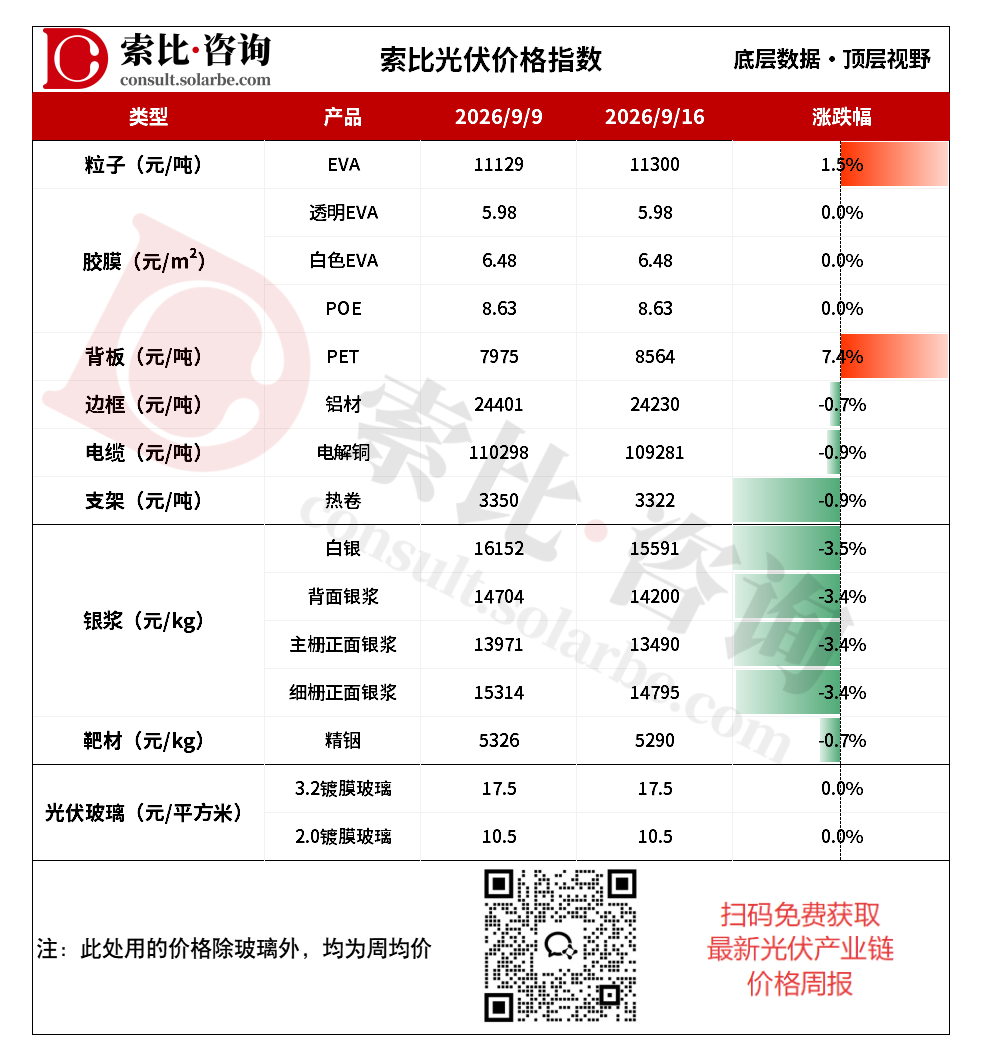
本文梳理了光伏产业链主要辅材本周价格走势及下周展望。EVA粒子价格环比上涨1.5%,受上游成本高企、装置停车转产致供应趋紧支撑,叠加“金九银十”部分订单回暖及低位库存带来的补库需求,预计下周继续上扬;背板PET涨幅达7.4%,受益于PX供应偏紧及PTA现货偏少、基差走强;边框铝材、电缆电解铜、支架热卷价格分别小幅下跌0.7%、0.9%、0.9%,但铝和热卷因
核心摘要
本文梳理了光伏产业链主要辅材本周价格走势及下周展望。EVA粒子价格环比上涨1.5%,受上游成本高企、装置停车转产致供应趋紧支撑,叠加“金九银十”部分订单回暖及低位库存带来的补库需求,预计下周继续上扬;背板PET涨幅达7.4%,受益于PX供应偏紧及PTA现货偏少、基差走强;边框铝材、电缆电解铜、支架热卷价格分别小幅下跌0.7%、0.9%、0.9%,但铝和热卷因
更多价格信息/报告分析,扫码进入小程序注册登录免费查看
本周EVA粒子价格上涨,涨幅1.5%。下周来看,上游原材料价格较高,成本端强支撑。而供应端,停车及转产装置较多,供应偏低。需求虽偏弱,然“金九银十”之下,部分企业订单稍有好转,叠加企业库存消化至低位,存在一定补库需求。多空交织之下,预计下周EVA价格或继续上扬。
本周背板PET价格上涨,涨幅7.4%。沙特可能恢复东西向管道一半能力,国际油价应声下落。国内PX开工负荷提升不及预期,加以亚洲其他地区维持偏低供应,基本面支撑效应仍存。虽然原油行情小跌,但地缘问题仍然导致原油供不应求,本周及下周可提PTA现货偏少,PTA现货基差较高,市场利好因素略占上风。
本周边框铝材价格下降,降幅0.7%。基本面供应端变动有限,铝锭供应一般,消费地到库一般,保持去库。需求端表现尚可, 但下游补库需求分化,部分地区刚需为主,旺季特征仍不明显,出口与再生领域的间接需求表现尚可,需求维持一定基本盘。预计下周铝价或窄幅抬升。
本周电缆电解铜价格下降,降幅0.9%。现货流通整体偏紧,其中好平铜资源尤为紧俏,少量海外货源流入国内。现货升水高位运行,需求端表现谨慎。预计短期现货铜价承压运行。
本周支架热卷价格下降,降幅0.9%。下周来看,供应增加,但需求增加,叠加市场低成本资源有所消化,市场心态或逐步回归,市场价格或止跌回涨。
本周光伏玻璃价格不变。近期,部分光伏玻璃窑炉有冷修计划,后期供应量呈现下降趋势。整体来看,供需关系变动不大,市场大势维稳运行。下周来看,随着假期临近,虽多数下游组件企业备货谨慎,但部分或适量采购,预计局部成交有所好转,库存小幅下降。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比咨询
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。