欧盟: 2026年上半年光伏装机34GW, 同比增长
文章简介(198字): 2026年上半年,欧盟光伏新增装机达33.8吉瓦,同比增长1.9%,延续2025年创纪录的69.6吉瓦高增长态势,打破此前市场对连续下滑的预期。德国装机基本持平,户用光伏受高电价、能源安全关切及EEG修订案抢装效应支撑;西班牙虽弃光加剧、收益承压,但发电占比创新高,上半年装机微降6%;法国、意大利、波兰、罗马尼亚等国均实现增长,而捷克

核心摘要
文章简介(198字): 2026年上半年,欧盟光伏新增装机达33.8吉瓦,同比增长1.9%,延续2025年创纪录的69.6吉瓦高增长态势,打破此前市场对连续下滑的预期。德国装机基本持平,户用光伏受高电价、能源安全关切及EEG修订案抢装效应支撑;西班牙虽弃光加剧、收益承压,但发电占比创新高,上半年装机微降6%;法国、意大利、波兰、罗马尼亚等国均实现增长,而捷克
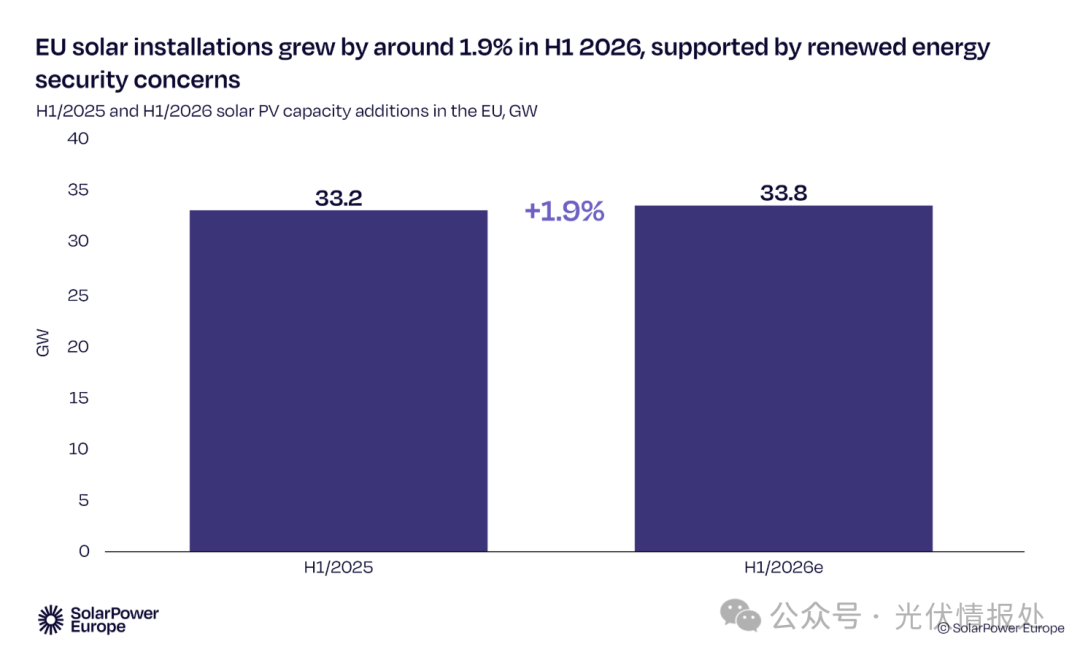
2026 年上半年欧盟光伏市场小幅回暖。1‑6 月欧盟新增光伏装机至少 33.8 吉瓦,同比 2025 年上半年增长约 1.9%。增幅虽有限,但延续了 2025 年的增长态势 ——2025 年欧盟新增装机创下 69.6 吉瓦的历史新高;这也和此前预期相悖,此前市场预判 2025 年小幅回落,2026 年将出现更大幅度下滑。
德国
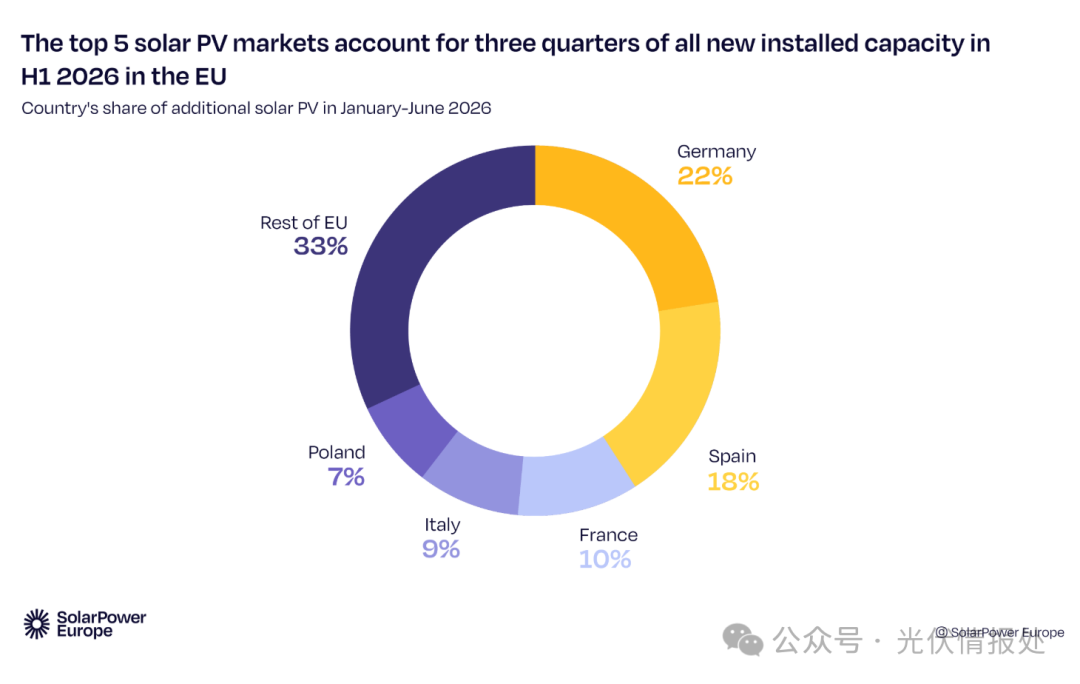
德国作为欧洲最大光伏市场,2026 上半年装机水平与 2025 年基本持平。受板块分化影响:地面光伏持续扩张,户用光伏一季度明显走弱,二季度有所修复,工商业屋顶光伏韧性较强。
户用光伏回暖主要来自短期因素:德国居民电价处于欧盟高位,能源市场波动直接影响居民决策;中东能源危机再次将能源成本、能源安全推到公众视野,居民希望提升自身能源抗风险能力。叠加德国光伏产业链成熟、销售安装服务完善,电价信号能够快速转化为户用装机需求,家庭通过光伏降低电费、规避未来能源价格波动风险,光伏再次体现其面向终端用户的能源安全价值。
此外,计划于 2027 年生效的《可再生能源法(EEG)修订案》带来抢装效应。修订方案拟取消新建户用光伏固定上网电价,使自发自用用户更多直面市场电价与电网成本,不仅提升投资风险,也会大幅降低光伏项目收益。政策转向预期促使部分家庭和企业提前落地光伏投资。
尽管当前装机尚可,但德国 7 月底累计光伏装机 128 吉瓦;要实现 2030 年 215 吉瓦目标,每年需要新增约 20 吉瓦,当前仍存在明显缺口。
西班牙
欧洲第二大光伏市场西班牙 2026 年表现超预期,地面光伏储备项目充足,但市场挑战加剧。一季度弃光时长接近 400 小时,约为去年同期 8 倍;光伏有效利用电价走低、行政审批壁垒持续压制新增投资意愿。不过到目前为止,上述因素对项目投产的负面影响小于市场预判。
同时西班牙总用电量开始回升,前七个月用电量上涨 2.5%;叠加去年停电事故后市场对能源安全的担忧加剧,储能电池的投资价值提升。4‑7 月光伏发电成为西班牙第一大电力来源,6 月光伏发电占比创下 29.4% 的月度新高。
上述因素对 2026 市场形成支撑,但难以完全抵消地面光伏项目收益恶化。西班牙 2026 上半年新增装机约 5.9 吉瓦,较 2025 年上半年 6.3 吉瓦小幅下降 6%。
法国
2026 上半年新增装机 3.5 吉瓦,高于 2025 上半年 3.3 吉瓦,位列欧盟第三。市场此前担忧 S21 补贴削减会重创屋顶光伏,但尚未出现预期下滑;中规模屋顶光伏表现尤为亮眼,占 Enedis 电网新增并网容量约 44%。
但下半年风险需要警惕:当前部分装机是政策落地前拿到补贴条件的存量项目,补贴下调的负面影响会滞后显现。2026 夏季之后的拍卖规模、补贴机制仍存在不确定性,开发商与投资者难以预判前景。考虑到政策导向为主动放缓装机,上半年高装机水平不能代表未来市场走势。
意大利
意大利 2026 上半年重回增长,新增装机 3.1 吉瓦(2025 上半年 2.8 吉瓦)。增长主要来自工商业屋顶光伏与地面光伏;户用板块恢复温和增长。拍卖项目持续落地支撑地面光伏,屋顶光伏则受益于企业降本需求。电网接入排队仍是主要制约。
波兰
波兰 2026 上半年新增装机 2.7 吉瓦,同比大幅提升,持续巩固中东欧第一大光伏市场地位。市场结构发生明显转变:过去以户用为主,现在地面大型项目占比快速抬升。但电网瓶颈愈发突出,弃光量持续走高。
罗马尼亚
罗马尼亚 2026 上半年新增装机 1.8 吉瓦,实现高增长。户用、工商业、地面项目多点开花。企业购电协议(Corporate PPA)市场快速发展,储能配套同步提速。该国累计装机突破 8.5 吉瓦,有望 2027 年提前三年完成 2030 国家能源气候计划 10 吉瓦目标。储能装机已接近 500 兆瓦时。
希腊
希腊 2025 年光伏市场停滞,2026 上半年迎来爆发,新增装机约 1.5 吉瓦。希腊已经提前三年完成 2030 年 13 吉瓦光伏目标,但随之而来弃光问题快速恶化。塞萨洛尼基大学研究显示:弃光量预计从 2025 年 2 太瓦时上升到 2026 年超 3 太瓦时;2026 年可再生能源弃电占潜在发电量比重将达到 12%。风光大发让希腊在 2026 上半年成为电力净出口国,但也暴露出电网与储能设施短板。
中小型市场
芬兰、拉脱维亚:依靠大型地面光伏项目集中投产,实现极高同比增速,属于小国大项目驱动模式。
捷克、比利时、匈牙利:2026 上半年装机低于 2025 同期。捷克的下滑尤为典型:取消绿色储蓄补贴之后,户用光伏大幅萎缩,仅工商业板块尚能维持。即便能源危机提升能源安全诉求,补贴政策弱化依旧打击居民投资意愿。
爱尔兰:基数低但高速增长;截至 2026 年 5 月底累计并网光伏 2.7 吉瓦,地面光伏约 1.6 吉瓦。8 月地面光伏出力刷新纪录,瞬时出力超 1.3 吉瓦,可满足全国约三分之一用电。
荷兰:正在经历深刻转型。2027 年 1 月 1 日净计量补贴即将到期,户用光伏需求明显降温,工商业增长也放缓。屋顶光伏的投资逻辑从最大化上网售电转向优先自发自用。家庭越来越多地将光伏与储能、热泵、空调作为整套电气化方案,而不是单独投资光伏。电网拥堵进一步推高储能需求。荷兰作为欧洲最成熟的屋顶光伏市场,正在向分布式能源、电气化、灵活性综合市场演变。
2026 年塑造欧盟光伏市场、凸显光伏价值的三大因素:
- 十年内第二次化石能源危机:中东冲突推高化石能源价格,能源成本与安全再度成为家庭、企业的核心关切。和上一轮能源危机类似,大量用户选择光伏 + 储能对冲能源价格波动。部分成员国光伏装机创下新高,为欧盟节省巨额天然气开支。但本轮市场拉动效应弱于上一轮危机,多数成员国没有配套推出大规模光伏激励政策。
- 夏季极端高温,制冷用电激增:欧洲热浪推高空调负荷,用电高峰恰好与光伏发电高峰重合,印证光伏在日间负荷保障的价值。同时高温缺水压制核电、水电出力。当其他电源承压时,光伏提供充足电力,减少高价化石能源调用,提升电力系统韧性。
- 储能电池持续扩张:预计 2026 年欧盟储能新增 52 吉瓦时,相比 2025 年 36 吉瓦时增长约 44%。储能可以把中午光伏发电转移到晚间,提供电网灵活性辅助服务,提升光伏资产价值,降低光伏出力不足时段对化石能源的依赖。
其中,新一轮化石能源危机对光伏投资决策影响最直接。它再次验证光伏的经济与安全价值,尤其在终端用户直面能源价格波动、供应链成熟可快速响应的国家。但市场的韧性不能掩盖政策环境的内在短板;当前装机热度依托外部冲击,而非长期可持续的制度框架。
事实上多个成员国政策条件出现倒退:法国、荷兰、捷克、斯洛文尼亚削减户用及工商业光伏支持;德国 EEG 法案修订带来屋顶光伏政策不确定性。全行业监管风险抬升,电网瓶颈持续阻碍项目落地。
中东冲突爆发后的头两个月,欧盟各国出台短期财政纾困政策,2026 年财政支出约 145 亿欧元,用于缓解高能源价格对居民企业冲击(例如德国汽油柴油临时减税,引用欧盟委员会《2026 春季经济展望》)。这类措施只能短期救急,无法解决欧盟对化石能源价格波动的结构性依赖,也凸显加大光伏、储能、电气化、电网投资的必要性。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:Solar Power Europe
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。