阿特斯:目前全铜方案在经济性和长期可靠性方面还要进一步论证
阿特斯在2026年半年报中披露,上半年营收127.84亿元,净利润3.00亿元,光伏与储能双线承压但韧性突出。光伏业务受行业周期影响主动收缩,盈利承压;储能板块则实现跨越式增长,出货6.1GWh、同比增长超103.3%,收入占比升至44%,成为当前“压舱石”。公司强调技术路线选择的审慎性,明确全铜浆方案尚处于研发阶段,其经济性与长期可靠性仍需进一步论证,现阶

核心摘要
阿特斯在2026年半年报中披露,上半年营收127.84亿元,净利润3.00亿元,光伏与储能双线承压但韧性突出。光伏业务受行业周期影响主动收缩,盈利承压;储能板块则实现跨越式增长,出货6.1GWh、同比增长超103.3%,收入占比升至44%,成为当前“压舱石”。公司强调技术路线选择的审慎性,明确全铜浆方案尚处于研发阶段,其经济性与长期可靠性仍需进一步论证,现阶
8月30日,阿特斯(688472)发布投资者关系活动记录表。
一、2026年上半年业绩概览:
报告期内,公司实现营业收入127.84亿元,归属于上市公司股东的净利润3.00亿元,整体继续保持光伏主链企业中领先的盈利能力和经营韧性。公司业绩变动主要受以下几点因素影响:(1)光伏行业整体持续承压,与此同时,储能行业上游材料价格上涨,叠加市场竞争加剧导致价格下行,使得储能业务毛利受到了部分影响;(2)光伏业务主动收缩带来的固定成本摊销增加;(3)美国业务的被动重组有个过渡整合期,对公司上半年的经营表现产生了短期的阶段性影响。
光伏板块看,光伏行业整体经营环境依然严峻,全球光伏新增装机放缓,产业链价格整体低位运行,公司继续坚持量利平衡的经营策略。在光伏行业周期底部,越来越多积极的信号正在逐步出现。能效标准升级、技术迭代加速、行业自律共识增强,虽然短期内供需关系无法恢复到支撑行业盈利全面改善的水平,但行业正在逐步进入供给侧调整的新阶段。
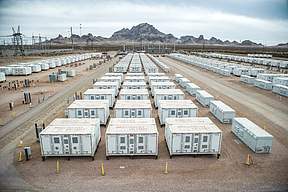
储能板块而言,报告期内,公司大型储能系统出货6.1GWh,同比增长超103.3%,区域覆盖北美、欧洲、澳洲、拉美等海外核心储能市场。储能系统业务实现收入56.59亿元,占整体收入比重提升至约44%。储能已由第二增长曲线成长为现阶段收入和利润的“压舱石”。截至报告期末,公司累计交付大型储能系统超过23GWh,继续保持海外领先的储能系统集成商地位。随着自研电芯、PCS以及储能产品矩阵不断完善,公司储能系统解决方案能力正在持续增强。
二、投资者问答主要内容:
1.对于光伏市场需求有哪些判断?对于未来光伏行业盈利扭转的预期如何?
答:光伏行业仍处于深度调整期。今年中国光伏装机量预计环比下降,全球光伏全年新增安装量预计也将出现多年以来的首次下降。未来随着技术迭代、供给侧调整以及储能应用带来的新需求,光伏业务将在一段时间后进入稳定发展状态。产能出清预计还需要持续一段时间,只有能拿出差异化打法的企业才可能取得增长。
2.公司储能出货量快速提升,但今年以来毛利率有所下降,请问主要原因是什么?
答:上半年大储的毛利率整体还是符合原来预期。毛利变动的原因主要系上游电芯等原材料价格上升,整体价格因竞争原因下行,另外美国业务调整也有一定影响。展望下半年和明年,上游成本有望得到控制,预计对利润会有所帮助。
3.对美国储能生产以及AIDC配储市场的展望。今年美国网侧储能装机增速较快,AIDC配储未来可能成为标配,市场前景积极。请问在AIDC配储领域哪些商业模式已经成熟,具备签单可能性?
答:储能业务整体会受益于AIDC应用。表后和机架侧的储能还在突破过程中,正在与客户进行沟通推进,整个行业处于规模化突破的前期。表后储能主要是大规模储能,保障供电需求,可使用常规产品;机架侧储能提供毫秒级反应,需要单独开发产品或一体化技术解决方案。
4.请问目前各市场价格情况如何,特别是美国业务调整后接单节奏是否会明显加快?美国232政策生效后本土产品价格预计大幅提高,盈利展望如何?
答:232政策公布约两周,目前该政策还未正式生效,组件新签单子已有小幅上涨,反映出美国终端客户希望在12月4日政策完全落地前先拿货,避免价格跳涨,因此价格有合理涨幅,同时也带来出货量一定程度的增加。公司预计明年年初价格趋稳,并会走向MIP价格之上。阿特斯布局较早,虽然承担了先行者的风险和成本,但有望在政策落地后享受红利。
5.储能价格分市场看是怎样的展望?
答:储能价格要分板块看,总体来说竞争逐渐加剧,公司订单主要是系统集成与EPC,且主要市场为欧美等高价市场。整体储能需求仍处于快速增长阶段,需求增长对价格有稳定作用。工商业储能因电价上涨、能源不稳定带来损失,需求也在增加。
6.光伏减银技术量产进展计划?在组件能效强制性标准下,公司现有产能有多少符合预期,有多少符合准入门槛三级要求?后续有没有改造规划?
答:公司在金属方向主要选择银包铜方案,对于全铜浆贱金属方案也有研发,目前全铜方案在经济性和长期可靠性方面还要进一步论证。阿特斯采取相对务实、保守稳健的做法,要为长期可靠性做平衡。现有电池产能,如果愿意做改造,所有TOPCon产能都可以达到强标要求中较高等级的要求。但技改需要成本,根据当前组件价格从投资回报率看不一定具有经济性,会按照市场需求和出货预期来做相应调整。
7.二季度汇兑方面大概影响多少?
答:整个上半年汇兑净亏损3亿人民币左右,其中汇率损失约4亿,套保收益约1亿,对冲后净亏损3亿。
8.针对欧美近期对国内PCS的限制政策,公司供应链如何安排?
答:目前相关规定的细则还在更新中。在储能PCS方面,公司海外有欧洲长期合作伙伴的PCS产品,目前尚没有合规困扰,但可能会牺牲一些毛利率,因为海外PCS价格高。同时阿特斯自己的PCS产品今年已在英国实现规模销售。凭借公司的全球化能力,公司有信心解决政策和合规端挑战。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:摩尔光伏
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。