国家税务局:储能系统不需要缴纳消费税
8月27日,国家税务总局在其官网发布《消费税政策即问即答之三》,就储能系统是否属于消费税征税范围作出明确答复。文件指出,储能系统是以电池为核心部件组成的成套电力设备,其功能定位和产品形态不同于单体电池或传统电池产品;根据现行《电池消费税征收范围注释》,该类系统未被纳入应税电池产品范畴,因此不属于消费税征收对象,无需缴纳消费税。此举旨在厘清政策适用边界,避免对
康炜邺2026/8/31 09:07:24
核心摘要
8月27日,国家税务总局在其官网发布《消费税政策即问即答之三》,就储能系统是否属于消费税征税范围作出明确答复。文件指出,储能系统是以电池为核心部件组成的成套电力设备,其功能定位和产品形态不同于单体电池或传统电池产品;根据现行《电池消费税征收范围注释》,该类系统未被纳入应税电池产品范畴,因此不属于消费税征收对象,无需缴纳消费税。此举旨在厘清政策适用边界,避免对
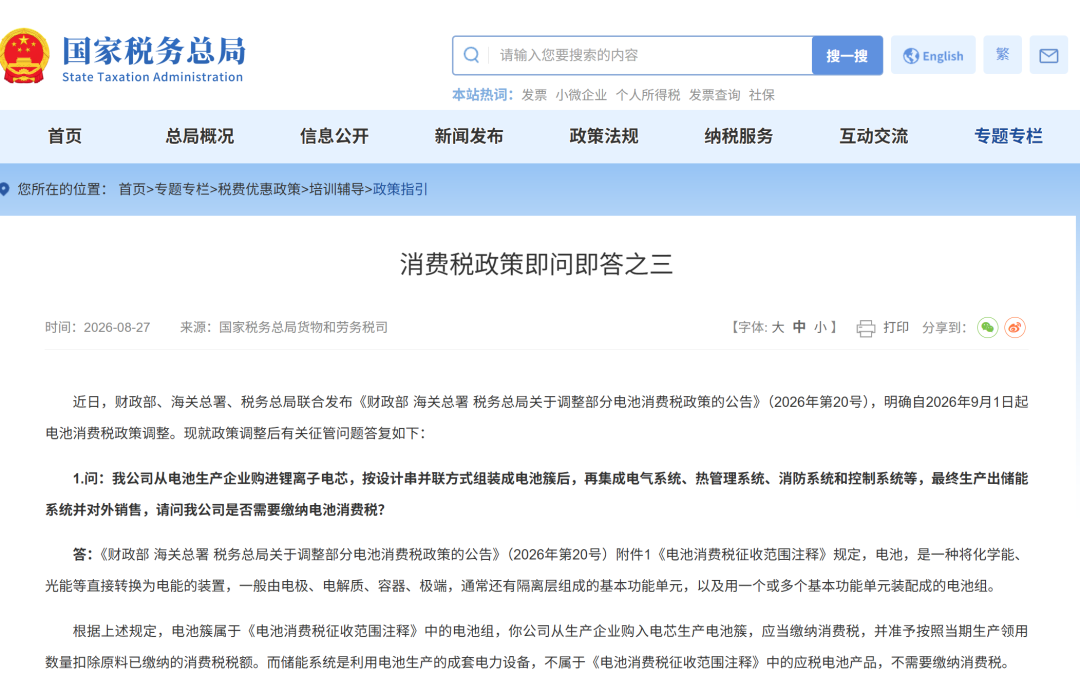
8月27日,国家税务总局网站发布“消费税政策即问即答之三”。其中明确:储能系统是利用电池生产的成套电力设备,不属于《电池消费税征收范围注释》中的应税电池产品,不需要缴纳消费税。
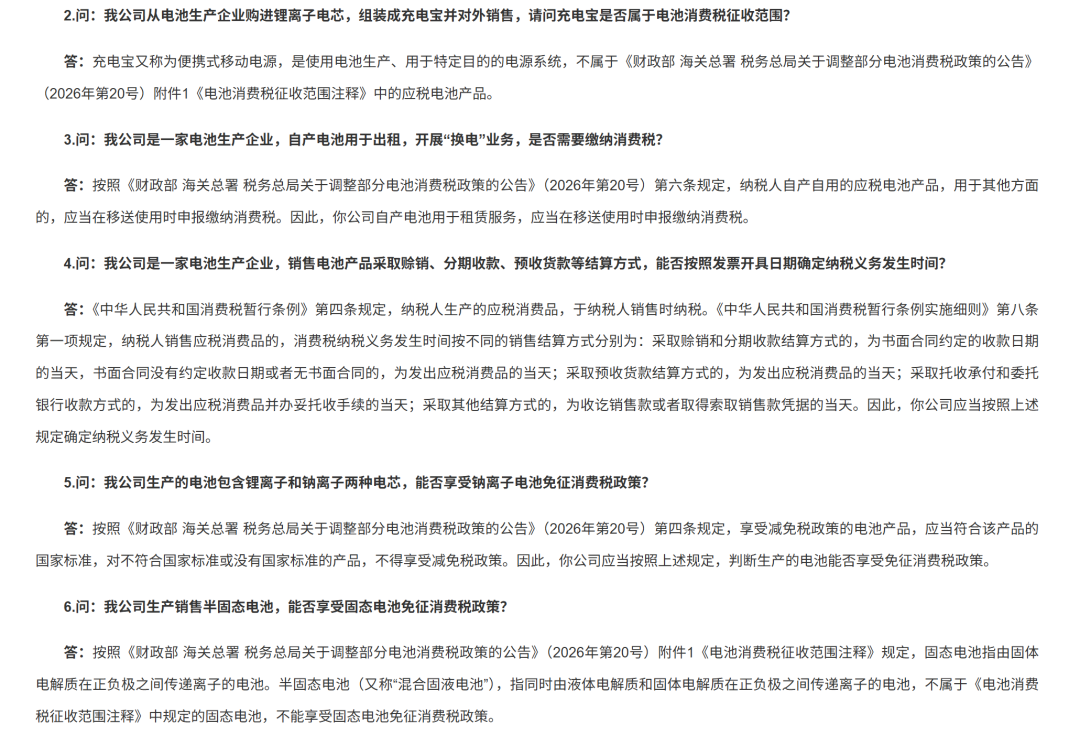
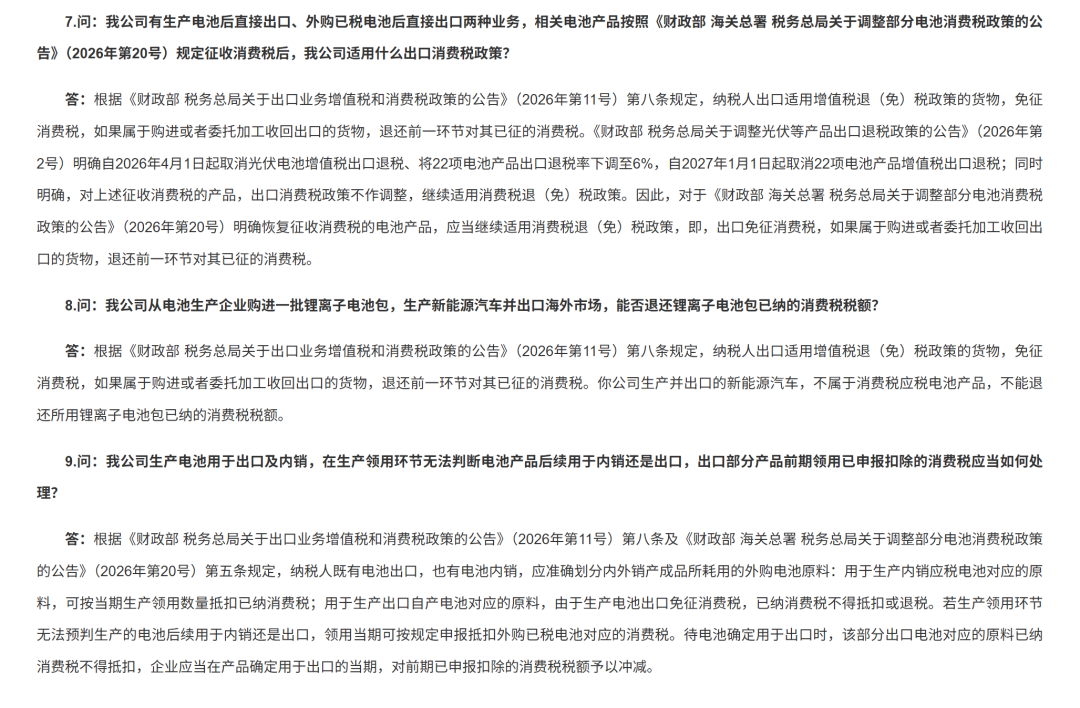
原文如下:
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:国家税务局
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。