曾押注光伏的“彩电一哥”,退市了
曾为A股“彩电一哥”的康佳集团,因连续多年严重亏损,于2026年8月公告拟主动撤回A股和B股上市,转入退市板块。2022至2025年四年累计净亏损超200亿元,2026年上半年仍亏损1.73亿元,资产负债率达133.01%。为摆脱消费电子主业疲软,康佳自2018年起大力布局光伏产业,涵盖光伏玻璃、组件、逆变器、分布式电站及光储一体化等多个环节,但多数项目因行

核心摘要
曾为A股“彩电一哥”的康佳集团,因连续多年严重亏损,于2026年8月公告拟主动撤回A股和B股上市,转入退市板块。2022至2025年四年累计净亏损超200亿元,2026年上半年仍亏损1.73亿元,资产负债率达133.01%。为摆脱消费电子主业疲软,康佳自2018年起大力布局光伏产业,涵盖光伏玻璃、组件、逆变器、分布式电站及光储一体化等多个环节,但多数项目因行
一代电视巨头跌落神坛,昔日的A股“彩电一哥”康佳,准备退市了。
8月27日晚间,康佳集团在披露2026年半年报的同时发布公告,拟以股东大会决议方式主动撤回A股和B股股票在深交所的上市交易,并申请转入全国中小企业股份转让系统退市板块继续转让。
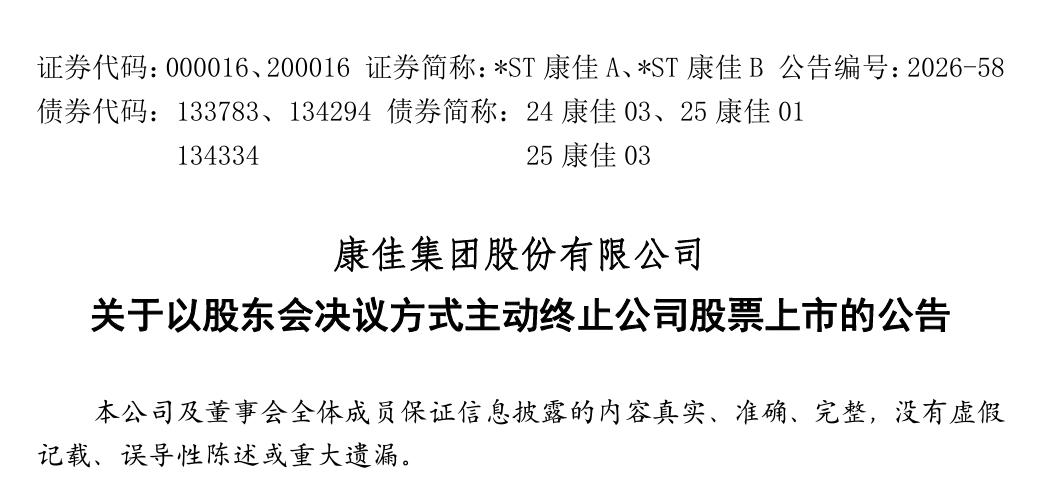
主动退市的背后,是连年恶化的经营状况。2022年至2025年,公司归母净亏损分别为17.23亿元、22.58亿元、37.26亿元、125.82亿元,四年合计亏损超过200亿元。
到今年上半年,亏损仍在延续,公司实现营业收入38.52亿元,同比下降26.60%,归母净亏损1.73亿元,上年同期为亏损3.83亿元。截至2026年6月30日,康佳资产负债率已达133.01%。
对于持续的亏损,公司在中报中解释称,消费电子业务上游供应链波动未止,产品成本持续走高,产品结构与价格策略的调整未能有效对冲成本上涨压力,业务毛利空间被进一步挤压。
从1992年挂牌深交所到2026年主动退市,康佳的这34年,走得踉跄而仓促。
一、康佳也曾积极布局光伏业务
主业消费电子增长乏力,康佳很早便将新能源视作突围的第二曲线。从光伏玻璃,到组件、逆变器产品,再到分布式光伏电站和光储一体化项目,康佳多线出击,试图搭建起属于自己的光伏业务版图,只是多数项目最终都没能走通。
在光伏玻璃环节,康佳最早的动作可以追溯到2018年。当年8月,公司通过增资和受让股权入主九江金凤凰,更名为江西康佳,持股51%,正式切入新材料领域。
2021年光伏玻璃行情高涨,康佳借助能耗指标置换,把原有微晶石产线改造为光伏玻璃产线,并于当年12月投产。不过投产后行业行情急转直下,再加上自身能源成本偏高,产线很快陷入严重亏损,2022年6月便宣告停产。
江西项目受挫之后,康佳并未收手。2022年8月,又与贵州凯里市政府签约,计划投资40亿元建设5条日产1200吨的光伏玻璃产线,原定2023年点火投产。
此后该项目几乎没有公开建设进展,相关主体贵州康佳新能源也在2024年完成注销。另有关联光伏玻璃项目,康佳系股东后续退出,项目转手其他企业。几番周转下来,康佳的光伏玻璃产线大多停产,注销或股权退出,整体基本停摆。
而在光伏电站业务开发中同样不尽如人意。2022年,康佳与禾迈股份合资设立康佳光伏科技,康佳持股60%。
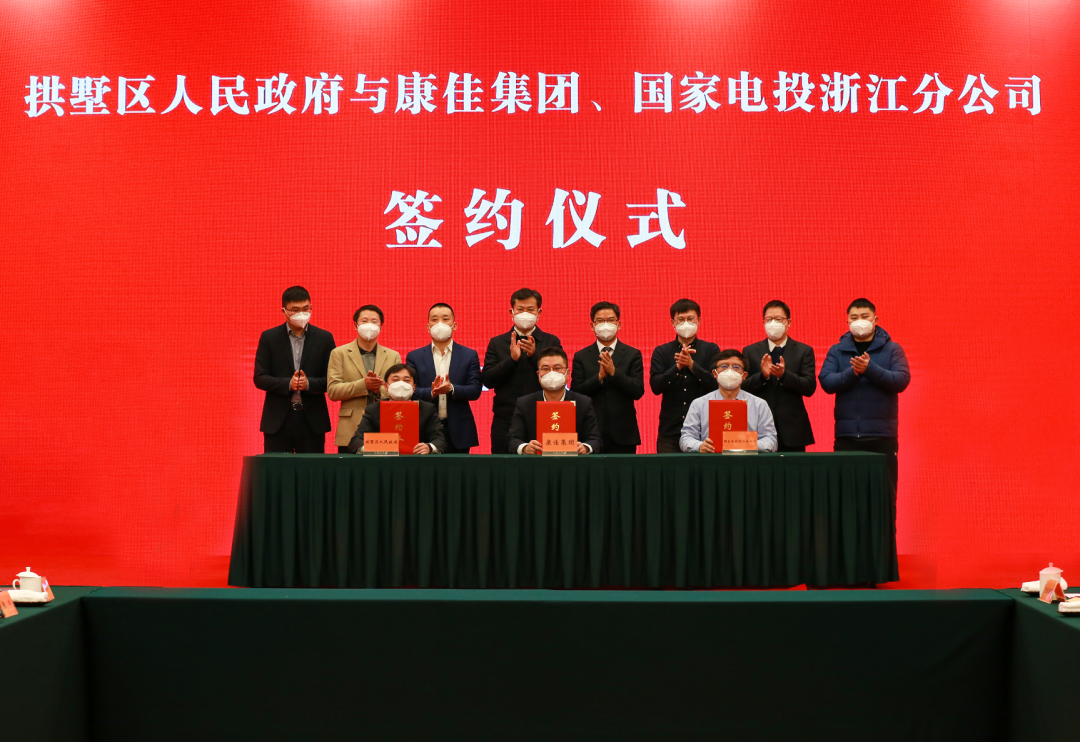
康佳光伏科技采用BT+自持的模式拓展分布式光伏与用户侧储能,同时对外销售光伏组件产品,还曾与杭州拱墅区政府达成合作,谋划区域光伏项目落地。但该业务后续鲜有落地消息,这家合资公司也在2024年11月完成注销。
在光伏组件、逆变器生产领域,康佳也进行过多轮尝试。早在2020年,康佳就联合雷曼光电成立合资公司布局光伏逆变器,但这家企业仅维持一年多便注销。
2022年,康佳又与晟高能源达成战略合作,计划在上饶、新昌落地2GW组件,2GWh储能和1GW逆变器生产基地,贴牌生产康佳品牌光伏产品,首批组件也曾实现出货。
双方还曾合资成立康晟佳智慧能源,对外提供工商业和户用光储整套解决方案,覆盖项目勘探、建设到运维的全流程。除此之外,康佳旗下的四川康佳智能终端科技有限公司还曾中标中广核新能源储能设备框架采购,拿到200MW/200MWh储能标段订单。
表面上看,康佳在光伏产业链多个环节都有所触及,但业务始终没有形成稳定的规模与利润。2024年年报中,康佳集中注销了康佳光伏、贵州康佳新能源等7家与新能源相关的子公司,官方说法是优化资产配置。
注销的背后,是康佳光伏业务轰轰烈烈开场、草草收尾的现实。对于彼时的康佳而言,光伏本是对冲消费电子疲软的新增长点,但产业周期逆转之下,新业务不仅没能输出利润,反而持续消耗集团本就紧张的现金流。
二、家电企业扎堆光伏赛道
家电企业做光伏不是新鲜事,纵观目前光伏市场,市面上家电企业的身影已经不少见了,甚至在光伏行业拥有着举足轻重的地位
家电企业切入光伏,确实带着几项看得见的优势。最核心的是遍布全国的线下渠道网络。经过数十年经营,头部家电品牌搭建起了覆盖省市、县城乃至乡镇的经销商和服务商体系。
而户用光伏和分布式光伏业务,恰恰是一门依赖本地化服务的生意。从上门勘测、安装落地到后期运维,每一个环节都离不开人对人的对接。家电企业现成的经销商网络,正好能直接复用成光伏业务的落地触角,省去从零建渠道的时间和资金成本。
除此之外,家电企业普遍在制造管理和供应链上积累深厚,对产品品控和品牌营销也有长期经验。更重要的是,家电品牌在普通消费者心中的信任感,能明显降低光伏的推广门槛。这些优势摆在面前,让市场一度认为家电企业做光伏是顺理成章的事。
但同样手握渠道,各家的选择和结果却明显不同。
TCL科技在2020年通过收购天津中环集团,切入光伏产业,业务覆盖单晶硅片、光伏组件和分布式光伏项目。
这条路线收益上限高,但也不得不直面光伏制造强周期的特性。硅片和组件都是重资本投入,一旦产能过剩、价格快速下行,经营压力就会急剧放大。即便背靠家电主业,也很难完全对冲周期波动带来的冲击。
创维走的则是另一条路,从户用光伏切入,并充分调动了自身沉淀多年的县乡级家电经销商网络,把光伏被当作大件家电来推广,凭借下沉市场成熟的获客、安装和运维能力,创维的装机规模快速攀升。
到2025年,新能源板块营收已经超过集团电视业务的总收入,成为最重要的收入支柱。不过,由于现阶段户用光伏市场的装机下滑,高速增长期的红利逐渐消散,创维也转向工商业及海外领域的布局发展。
作为进入光伏领域最早的家电企业,海尔集团旗下海尔新能源起步方式同样是依托既有的下沉市场渠道,以农村作为光伏业务的主战场。
在此基础上,进一步推出了针对户用闲置屋顶、村集体闲置宅基地、养殖场、渔场及坑塘、农光互补等五类场景的解决方案,并与多地政府展开合作,推动光伏项目进村落地。
今年年初,海尔新能源推出全球领先的AI驱动型源网荷储一体化解决方案,这也标志着向全球分布式清洁能源解决方案的引领者迈出关键一步。
结语
同样带着家电基因进入光伏,最终却走向分化,差别并不在于渠道、品牌这些通用的优势,而在于各自的战略扩张节奏与自身实力是否相称。
TCL、创维、海尔美的等家电品牌能继续深耕,靠的也不是单纯的主业输血,而是选择了与自身能力匹配的发展方式。
康佳的退场,再次印证了这一点,光伏终究不是一门靠渠道和品牌就能跑通的生意。当行业整体上行时,家电企业入场与否差别不大,真正能拉开差距的,只会在周期拐点来临时出现。
谁能熬过去,谁能慢慢做出来,取决于有没有能力在行业最冷的时候守住自己的节奏。深耕光伏,是一场需要耐力与定力的长跑,不是所有带着资源来的玩家,都适合跑到最后。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:光伏盒子
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。