亿纬锂能的储能“剪刀差”:价格向下,毛利向上
文章聚焦亿纬锂能2026年上半年储能业务呈现的“价格向下、毛利向上”反常现象:尽管销售均价微降(0.344元/Wh→0.339元/Wh)且核心原材料价格近乎翻倍上涨,其储能电池毛利率仅微降1.36个百分点,二季度更回升至13.11%。成因在于两方面:一是收入确认滞后于涨价周期,消化了部分2025年低价订单;二是628Ah大电芯规模化量产带来结构性降本。叠加上
核心摘要
文章聚焦亿纬锂能2026年上半年储能业务呈现的“价格向下、毛利向上”反常现象:尽管销售均价微降(0.344元/Wh→0.339元/Wh)且核心原材料价格近乎翻倍上涨,其储能电池毛利率仅微降1.36个百分点,二季度更回升至13.11%。成因在于两方面:一是收入确认滞后于涨价周期,消化了部分2025年低价订单;二是628Ah大电芯规模化量产带来结构性降本。叠加上
近日,亿纬锂能交出了一份颇为亮眼的成绩单:2026年上半年,公司实现营业收入456.91亿元,同比增长 62.20%;归母净利润33.01亿元,同比增长105.66%;扣非净利润24.51亿元,同比增长111.89%。
其中,储能电池业务实现营业收入150.94亿元,同比增长69.15%,高出营收增速6.95个百分点。尽管自去年以来核心原材料价格均出现翻倍上涨,但储能业务的盈利能力并未受到显著影响,甚至在二季度逐步修复。
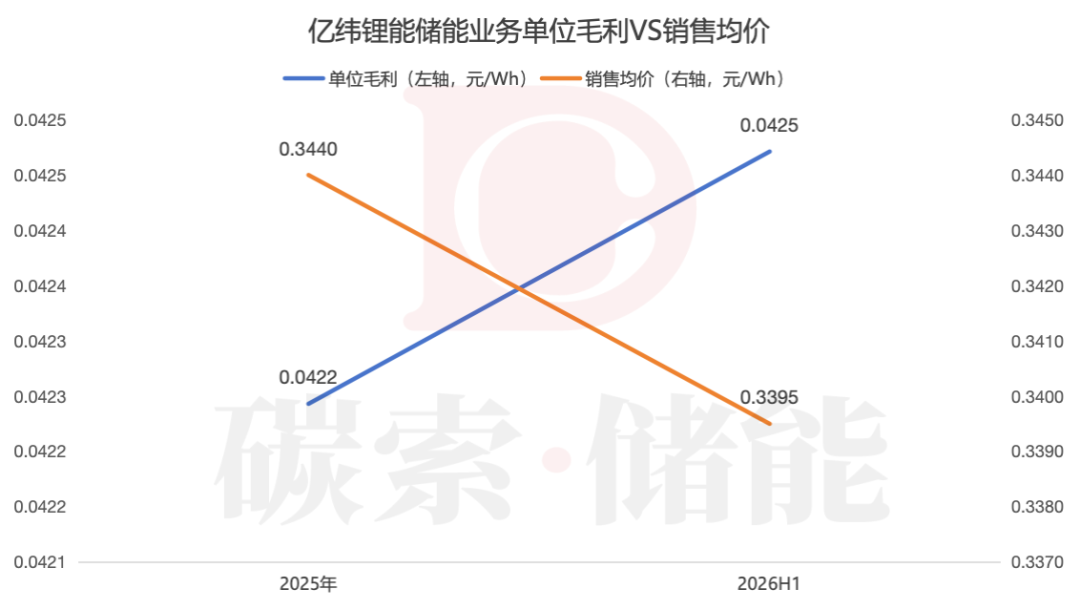
然而,令人不解的是,相对稳定的盈利能力,是建立在销售均价同比去年有所下滑的基础之上。那么,在原材料价格大幅上涨的背景下,亿纬锂能这种价格向下、毛利向上的剪刀差,从何而来?
单价为何还在降?
公开数据显示,2026年上半年314Ah磷酸铁锂储能电芯价格从2025年末的约0.31元/Wh上涨至2026年6月的0.37-0.40元/Wh,累计涨幅已超20%,彻底扭转了此前长达18个月的单边下行周期。
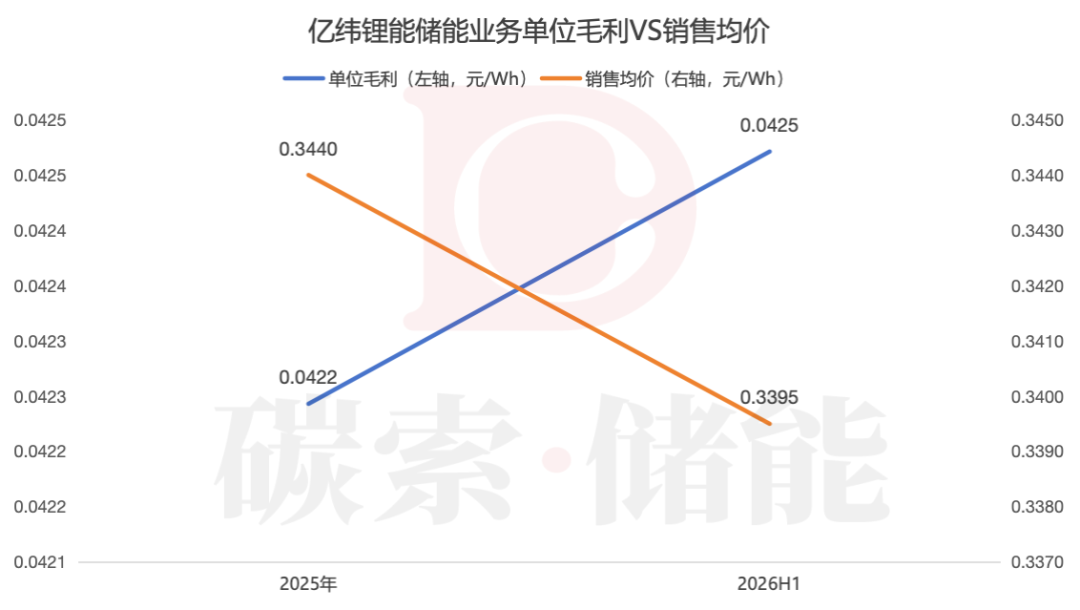
根据亿纬锂能财报,2026年上半年储能电池业务收入为150.94亿元,出货量为44.46GWh,据此测算,储能电池销售均价约为0.339元/Wh,较2025年的0.344元/Wh下降了约0.0045元/Wh。
在314Ah电芯价格已从低位回升的背景下,亿纬锂能的均价为何却还在下行?笔者猜测,这或许受到两大原因影响。
第一个原因是“历史低价”的滞后消化。虽然314Ah电芯价格已从2025年末的低位回升至0.37-0.40元/Wh,但今年上半年确认收入的订单,相当一部分来自2025年低价周期中签署的合同。从签单到交付的时间差,拉低了亿纬锂能今年上半年的销售均价。
第二个原因是大电芯出货占比提升带来的结构性影响。根据财报,今年上半年亿纬锂能的628Ah Mr.Big超大容量电芯已实现规模化量产。而同样的1Wh容量,大电芯需要的电芯数量更少、连接点更少、系统配件更少,显著摊薄了单Wh成本,在不考虑供需结构的前提下,单Wh售价可能也更低。
亿纬锂能销售均价的下降,并非产品卖得更便宜了,而是消化前期低价订单与产品结构升级共同催生的结果。
毛利率为何修复?
值得注意的是,在销售均价下滑的情况下,核心原材料价格近乎翻倍式的上涨,并未对亿纬锂能储能业务的盈利能力造成显著影响。
进入2026年以来,碳酸锂、电解液等电芯的核心原材料价格,均出现了不同幅度的上涨。公开数据显示,碳酸锂的价格由年初约11.7-12.0万元/吨,一路涨至最高约20.05-20.5万元/吨,最高涨幅超70%;电解液虽然今年上半年的最高涨幅仅有25%,且6月份出现了显著回落,但相较于去年低点,最高涨幅已接近翻倍。
对比去年上半年,亿纬锂能储能业务的毛利率水平虽然下降了1.36个百分点(调整后),但考虑到核心原材料价格翻倍式上涨以及销售均价的下滑,毛利率几乎未受太大影响。而且,根据西部证券测算,今年二季度储能电池毛利率已经达到了13.11%。
明明原材料价格比去年更贵了,而销售均价却还有小幅下滑,为何亿纬锂能的盈利能力并未受到影响,反而在逐步修复?
从供应链角度考虑,亿纬锂能的“前置管理”策略对于平抑成本波动起到了重要作用。据财报披露,亿纬锂能依托长期搭建的自有及参股上游资源体系,在镍、钴等核心原材料环节维持一定自供比例。同时,通过实施原材料套期保值策略,对冲了铜、锂等核心材料价格波动。
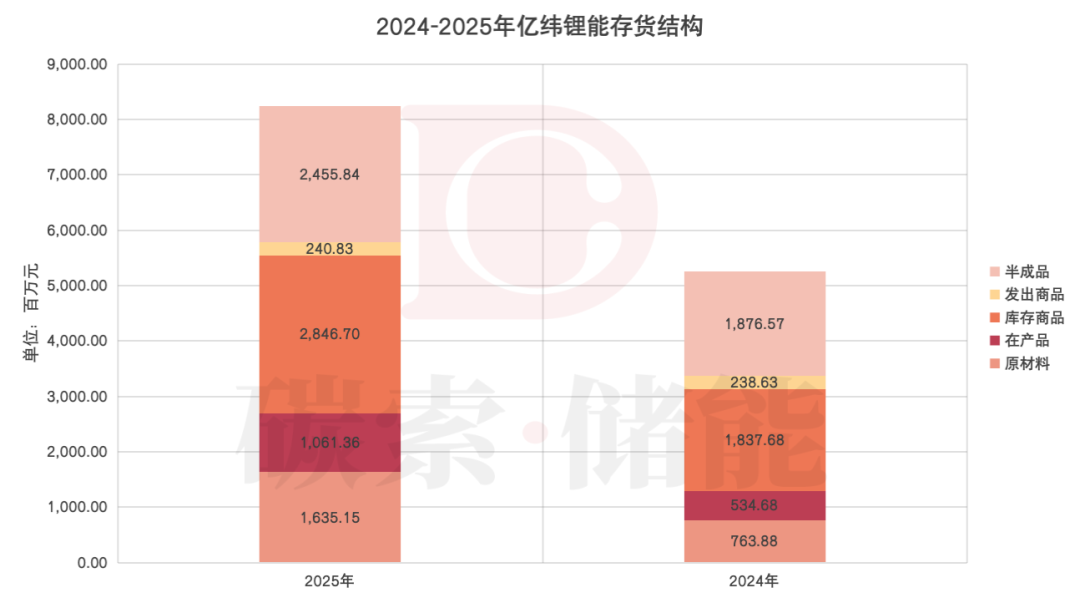
与此同时,存货管理也颇为关键。根据财报,2025年末亿纬锂能的存货的账面价值达到82.40亿元,同比增长57%。其中原材料激增114%,占存货的比重达到20%,仅次于库存商品的35%。充足的低成本原材料以及库存商品,为今年上半年亿纬锂能的订单交付起到了重要支撑。
从产能角度考虑,大电芯的结构性降本以及规模效应正在显现。一方面,前述中提到的628Ah Mr.Big超大容量电芯的量产降低了单位成本;另一方面,今年上半年亿纬锂能储能电池出货量达到44.46GWh,高居全球第二,且各生产基地均保持了高产能利用率,近乎满产满销的状态下,摊薄了固定成本。
交银国际研报指出,亿纬锂能通过原材料套保、供应链长协、提升产能利用率及成本传导对冲成本压力,叠加海外储能、大圆柱及大铁锂占比提升,盈利能力有望延续修复。
“价格向下、毛利向上”的行业启示
亿纬锂能“价格向下、毛利向上”的剪刀差透露出一个信号:储能行业的竞争逻辑正在从“低价冲量”走向“结构性降本”。
上一轮储能行业的竞争,拼的是“谁的报价更低”。在电芯同质化严重的阶段,价格几乎是唯一的竞争维度。2023年至2026年上半年,整个储能行业的单位盈利能力都在持续压缩。例如,宁德时代的单位毛利从0.2065元/Wh降至约0.1021元/Wh(基于SNE发布的125GWh出货量估算),降幅达到50%;亿纬锂能从0.1058元/Wh跌至0.0425元/Wh,降幅超60%。
但当大电芯、规模效应、供应链管理成为新的竞争变量时,行业正在进入一个新的阶段——单位价格的下行不再必然带来毛利的侵蚀,因为结构性降本正在为利润提供新的空间。当亿纬锂能的628Ah大电芯的规模化放量继续推进、马来西亚基地海外产能释放、大圆柱电池产能利用率持续爬坡,接下来其毛利率还有进一步上修的空间。
当然,对比宁德时代接近24%的储能业务毛利率,亿纬锂能还有很大差距,这也是其作为行业第二被诟病最多的地方。但迈克尔·波特曾经说过这样一句话:“当行业高度集中或者由某家或者某些企业占领时,各方就能看清彼此的相对竞争实力。市场中的领导企业,无论是一家还是多家,都可以通过价格领先的方式,在行业中发挥重要作用。”
这里的重要作用是指什么?就是市场竞争格局的稳定器。因为当行业内的一二线企业势均力敌时,往往会出现跌破成本线的惨烈价格战。而有了宁德时代的价格之锚,像亿纬锂能等其它头部厂商,才拥有了相对稳定的竞争环境,以及潜在的盈利上行空间。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:碳索储能
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。