横店东磁:上半年光伏产品出货量超12GW
横店东磁2026半年报出炉:营收123.42亿元,净利9.48亿元;磁材收入增25.93%,光伏出货超12GW稳居全球前十,锂电出货3亿支、增速达35.91%;“磁材+新能源”双轮驱动成效显著,AI电感、TOPCon组件、全极耳电池等技术突破加速落地。
核心摘要
横店东磁2026半年报出炉:营收123.42亿元,净利9.48亿元;磁材收入增25.93%,光伏出货超12GW稳居全球前十,锂电出货3亿支、增速达35.91%;“磁材+新能源”双轮驱动成效显著,AI电感、TOPCon组件、全极耳电池等技术突破加速落地。
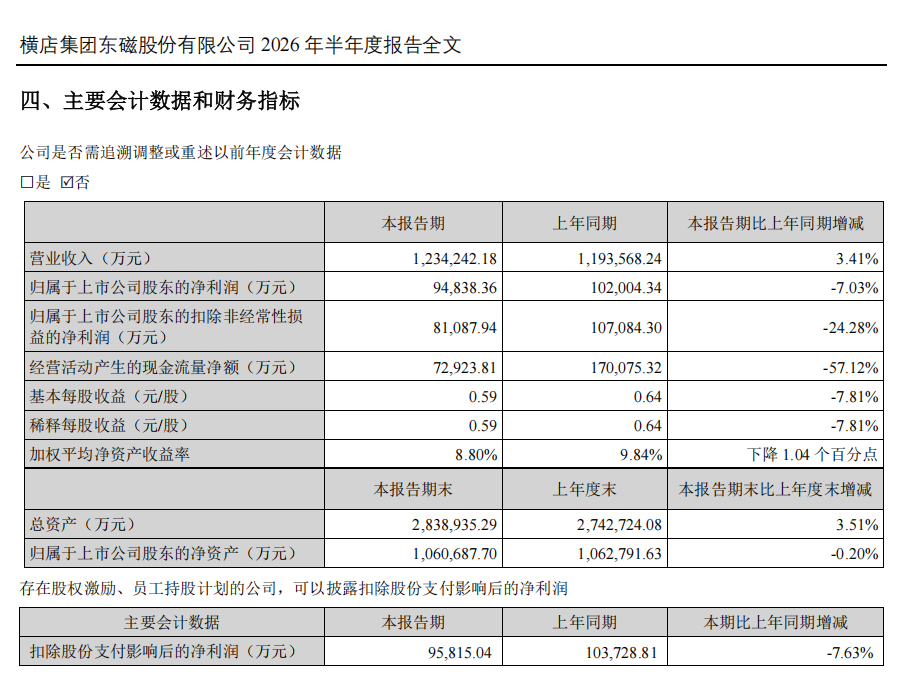
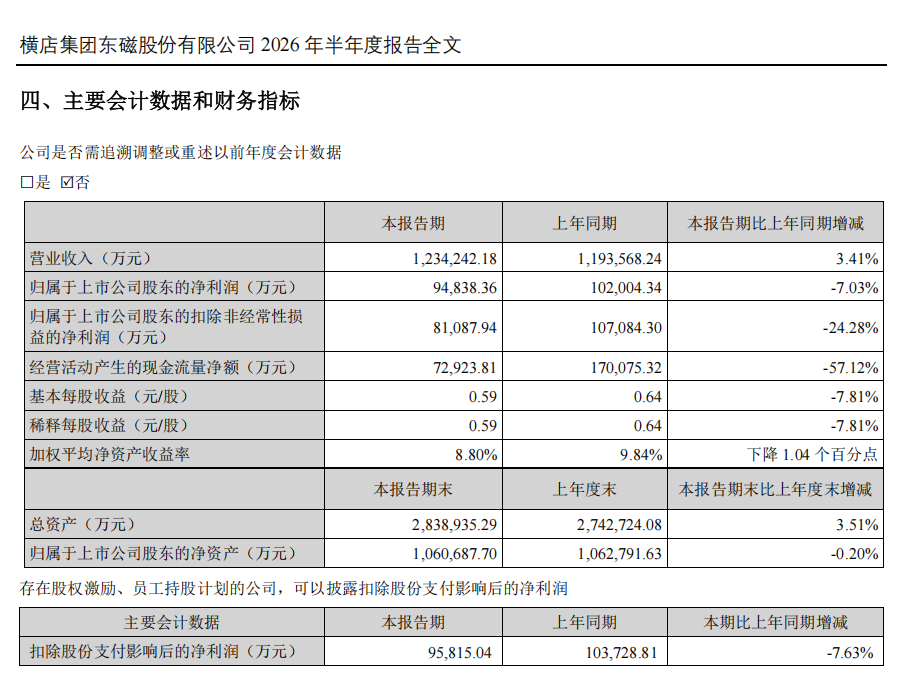
8月20日,横店东磁(002056)发布2026年半年度报告。2026年上半年,公司实现营业收入123.42亿元,较上年同期增长3.41%;归属于上市公司股东的净利润9.48亿元,归属于上市公司股东的扣除非经常性损益的净利润8.11亿元,主要系公司当前未采用套期会计核算,相应约1.29亿元外汇套保收益未纳入公司经常性损益。
主要业务:做强磁性、发展新能源
公司围绕“做强磁性、发展新能源”的战略,目前主要从事磁材器件、光伏、锂电等相关产品的研发、生产、销售以及提供一站式技术解决方案的服务。
磁材器件:公司磁材器件产业立足“横向布局多材料体系,纵向延伸发展器件”发展定位,自1980年进入磁性材料行业,历经46年沉淀发展,已成为多材料体系协同发展的优质企业。公司已在磁性材料领域构建了涵盖材料配方、工艺开发与核心设备三位一体的系统性竞争优势。目前业务主要覆盖永磁、软磁。公司现具备年产30万吨磁性材料和多品类器件规模化生产能力,可为客户提供从材料到器件的一站式技术解决方案。
公司永磁产品包括各类牌号铁氧体预烧料、铁氧体永磁、粘结永磁、定子组件等。永磁材料具有宽磁滞回线、高矫顽力和高剩磁等特性,主要应用于电机、扬声器、磁控管等电子部件,终端应用于汽车、家电、工业和医疗等领域。
公司软磁产品包括铁氧体磁芯、金属磁粉芯、一体式电感(含芯片供电用铜铁共烧电感)、纳米晶电感等。软磁材料具有低矫顽磁力、易磁化和退磁的特性,可实现电路电能参数变换,主要应用于变压器、电感、滤波器、逆变器、互感器、传感器等电子器件,终端应用于新能源汽车、AIDC、光伏储能等领域。
新能源:公司在稳步发展磁材器件的同时,适时切入新能源赛道,于2009年进军光伏产业,2016年进军锂电产业。经过十余年深耕,新能源板块已成为公司第二增长曲线和主要增长引擎。
公司光伏产业立足“电池组件一体化,向多应用场景提供整体解决方案”的发展定位,现已具备年产23GW电池和21GW组件生产能力,位居全球权威能源研究机构伍德麦肯兹(WoodMackenzie)发布的《2026全球太阳能组件制造商排名》全球前十。产品包括标准电池、组件及适配特定应用场景的全黑、温室系统、低碳、防眩光、轻质等系列差异化产品,可为全球不同光伏市场提供户用分布式、工商业分布式、集中式电站用产品以及系统解决方案,同时公司也适度参与光伏系统开发和EPC业务。
公司锂电产业立足“聚焦小动力,延伸发展储能”的发展定位,现已具备年产8.5GWh锂电池生产能力,小圆柱电池出货量位居全国前三。产品包括18650和21700型号的三元圆柱电池,广泛应用于电动二轮车、智能家电、电动工具、便携式储能等领域,并积极开拓无人机等新兴领域;同时,公司延伸布局了户储产品,并积极开拓工商业储能等市场。
经营分析情况说明
2026年上半年,公司经营环境复杂多变,除市场波动外,还面临地缘冲突外溢、贸易规则重构、国内外政策频繁调整等多重外部的不确定性。同时,人民币汇率波动加大,出口企业汇兑损益持续承压;氧化钴、碳酸锶、白银、碳酸锂等主要原辅材料价格宽幅波动,成本管控难度上升。在此背景下,公司坚定实施“磁材+新能源”双轮驱动战略,并通过产业投资探索“新能源+算力”的协同发展,维持了公司经营韧性。
2026年上半年,公司实现营业收入123.42亿元,较上年同期增长3.41%;归属于上市公司股东的净利润9.48亿元,归属于上市公司股东的扣除非经常性损益的净利润8.11亿元,主要系公司当前未采用套期会计核算,相应约1.29亿元外汇套保收益未纳入公司经常性损益。
1、磁材器件
2026年上半年实现收入29.85亿元,较上年同期增长25.93%,占主营业务收入24.48%,出货量约12万吨,较上年同期增长10.66%。公司磁材器件板块坚持产品结构的优化升级,实现收入与利润双增长。
永磁聚焦高性能车规磁瓦等高端产品,把握新能源汽车微特电机、高效工业伺服、变频家电等领域的需求机遇,推动高端产品出货量的增长。粘结永磁持续拓展热管理业务,新产品、新客户助力公司营收稳步增长。软磁着力拓展AI服务器及数据中心相关产品及市场,芯片供电用铜铁共烧电感产能利用率保持高位,整体收入保持稳步增长。
公司积极拓展原料供应渠道,深化直采与差异化采购策略,保障供应链安全,增强竞争能力。
此外,公司进一步加大海外磁材基地布局,越南、泰国等基地建设稳步推进,加快形成海外交付能力,更好地服务国际客户。
2、光伏
2026年上半年实现收入73.69亿元,较上年同期下降8.50%,占主营业务收入60.42%,光伏产品出货量超12GW。在行业需求阶段性回落、贸易壁垒升级、原材料价格上升的多重压力下,公司严控成本,增强差异化市场的开拓,使得光伏业务继续保持盈利。
公司深耕优质市场,优化全球布局,对欧洲等重点市场产品迭代与订单交付顺利,相关客户与项目储备持续扩大,多个百MW级单体项目顺利交付。技术方面,公司持续推进技术优化,TOPCon相关版型组件功率超650W。光伏累计有效授权专利347件,其中发明专利117件、PCT国际专利10件以上。防火、防眩光等特殊应用场景差异化产品持续开发,产品结构进一步向高功率、高附加值升级。报告期内,公司位列彭博新能源财经“全球一级太阳能组件制造商”,获伍德麦肯兹全球Top10及GradeA组件制造商、KiwaPVEL2026年“顶级光伏组件制造商”、EcoVadis金级等权威认可。
3、锂电
2026年上半年实现收入17.48亿元,较上年同期增长35.91%,占主营业务收入14.33%,出货量超3亿支,同比保持增长。在碳酸锂等核心原材料价格宽幅震荡下,公司积极应对市场变化,提升了盈利能力。
报告期内,公司加快锂电产能结构转型,加速推进产品体系迭代,全极耳中试线正式投产,整体产能利用率实现较大提升。同时,公司成功导入多家战略客户并实现批量供货,优质客户储备进一步充实。此外,公司扎实推进安全与质量专项改善,夯实品质基础。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:摩尔光伏
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。