CRU预测2026年全球新增光伏装机590GW,需求下滑与产能过剩并存
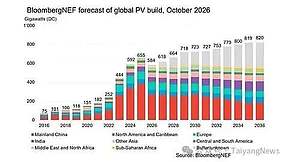
CRU/Exawatt光伏板块负责人Alex Barrows在TaiyangNews会议上指出,受中国市场需求显著下滑影响,2026年全球新增光伏装机量预计为590GW,同比下降约12%;其中中国前5个月装机量同比骤降70%。尽管全球装机有望自2027年起恢复增长,但增速将低于前期高点,原定2030年达1TW的乐观目标面临下调压力。与此同时,制造业产能过剩持
核心摘要
CRU/Exawatt光伏板块负责人Alex Barrows在TaiyangNews会议上指出,受中国市场需求显著下滑影响,2026年全球新增光伏装机量预计为590GW,同比下降约12%;其中中国前5个月装机量同比骤降70%。尽管全球装机有望自2027年起恢复增长,但增速将低于前期高点,原定2030年达1TW的乐观目标面临下调压力。与此同时,制造业产能过剩持
市场研究机构 CRU/Exawatt 的光伏板块负责人 Alex Barrows 在近期参加 TaiyangNews 举办的全球光伏技术趋势在线会议中预测:受中国市场需求走弱影响,2026 年全球新增光伏装机量预计为 590GW,较 2025 年下降约 12%。
与此同时,制造业产能过剩仍将持续,制造商将面临在盈利和品控之间艰难平衡的压力。
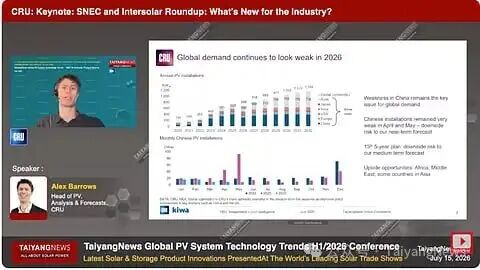
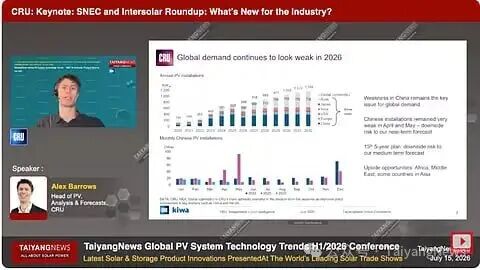
CRU 光伏业务负责人 Alex Barrows 在 TaiyangNews 全球光伏技术趋势会议上,讨论了全球光伏需求、制造业产能过剩和技术趋势。(图片来源:TaiyangNews)
中国光伏需求下降正在使得全球市场同步走弱。2026 年前 5 个月,中国光伏装机量同比下降 70%,较 2024 年同期下降 25%。CRU 预计,全球装机量将从 2027 年起恢复增长,但增速将低于 2025 年峰值之前的水平。Barrows 表示,中国“十五五”规划设定的目标相对较弱,进一步增加了中期市场前景的下行风险,因此 CRU 原本预计 2030 年全球年度装机量达到约 1TW 的乐观情景正变得越来越难以实现。不过,中国和美国以外市场的增长仍可能带来一定上行空间。
光伏制造业产能过剩预计仍将持续。Barrows 表示,截至目前的并购行情并未实质性改变生产能力,进入破产程序的制造商也不多。仅中国多晶硅产能就约为市场需求的 3 倍,表明供需仍远未达到平衡。部分制造商预计将在 2026 年晚些时候恢复盈利,但也有企业认为,其光伏制造业务仍需要持续数年的资金输血。
中国光伏组件效率和制造环节能耗的新标准预计将于 2027 年初生效,届时部分现有组件和多晶硅生产线可能无法满足新国标要求,因此制造商或需升级相关产线,或将其淘汰,可能推动部分产能退出市场。不过,这些新标准对产能过剩的影响仍取决于执行力度。
在业务布局方面,企业正向储能、电力电子、系统集成解决方案和项目融资等领域拓展。2026 年上半年,受白银、铝和封装材料价格上涨以及中国出口退税政策变化影响,制造成本有所增加;此后,大宗商品价格已开始回落。未来几年,材料价格下降、生产效率提升和白银用量减少预计将逐步降低制造成本。
2026 年前 5 个月,中国电池片和光伏组件出口量同比增长 12%。不过,CRU 预计全年出口量将略低于 2025 年水平,原因是印度电池片层面的 ALMM(批准型号与制造商清单)要求正在减少对中国电池片的需求。在美国市场,受涉及印度尼西亚、印度和老挝的贸易措施影响,进口来源正日益转向菲律宾。因此,Barrows 预测,菲律宾可能成为美国开展反倾销调查的下一个目标。
非洲的光伏制造活动也在扩张,涉及埃塞俄比亚、肯尼亚、加纳和坦桑尼亚等国。其中许多工厂仍从中国进口硅片,因而存在遭遇美国反规避调查的风险。Barrows 指出,埃塞俄比亚已经遭遇此类调查。
技术路线方面,TOPCon 3.0 预计将在短期内占据主导地位,其技术特点包括背面 PolyFinger 工艺、边缘钝化、四分之一或三分之一切片等。当前,大多数制造商的 TOPCon 3.0 销量仍然较低,尤其是在中国以外市场;不过,预计其产量和出货量将在 2026 年下半年及 2027 年持续增加。
Barrows 预计,BC 的单位瓦制造成本可能在 2028 年至 2030 年逐渐接近 TOPCon,因此两种技术更可能并存,而不是由一种技术取代另一种技术。两者的市场份额将在一定程度上取决于:随着 TOPCon 性能提升,BC 能否继续保持效率优势。此外,钙钛矿-晶硅叠层技术预计只有到 2030 年代初才会具备重要商业意义,不过目前已有该类示范项目和试点项目投产。
白银价格上涨重新引发了业界对低银耗技术的兴趣。Barrows 提到,TOPCon 电池背面可采用双层金属化或叠印金属化工艺,部分大型制造商预计将在 2026 年将相关方案引入量产。不过,这些工艺的材料兼容性和可靠性仍需关注。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:TaiyangNews
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。