
德赛电池2026半年报:储能电芯扭亏,净利翻倍
德赛电池于2026年8月17日发布半年报,上半年营收107.16亿元,同比增长9.78%;归母净利润2.05亿元,同比大增110.44%,增速显著高于营收。利润高增长主要源于毛利率提升0.5个百分点至9.71%,以及资产减值损失大幅收窄至4700万元(同比减少近70%)。业务结构加速转型:储能产品收入达20.32亿元,同比增长94.04%,占总营收近19%;
核心摘要
德赛电池于2026年8月17日发布半年报,上半年营收107.16亿元,同比增长9.78%;归母净利润2.05亿元,同比大增110.44%,增速显著高于营收。利润高增长主要源于毛利率提升0.5个百分点至9.71%,以及资产减值损失大幅收窄至4700万元(同比减少近70%)。业务结构加速转型:储能产品收入达20.32亿元,同比增长94.04%,占总营收近19%;
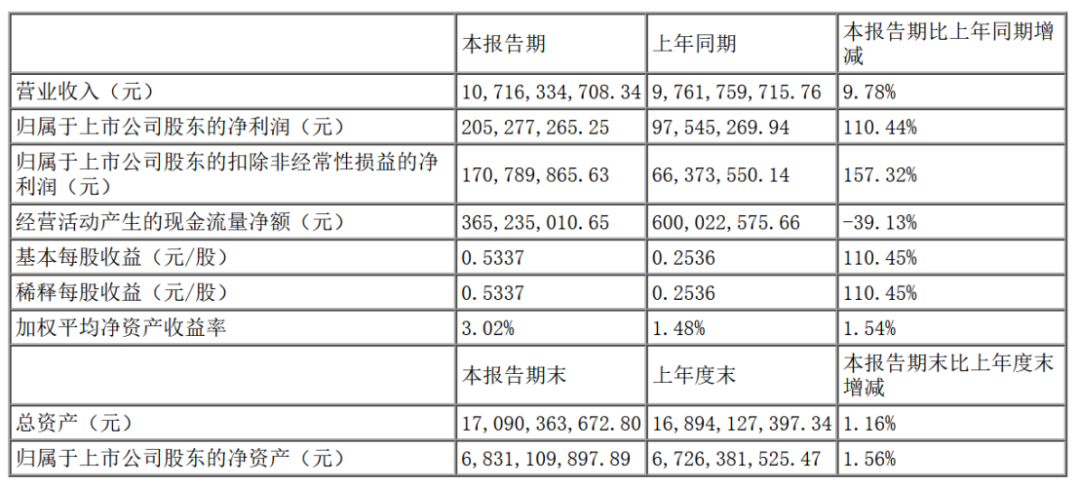
8月17日,德赛电池(000049)发布2026年半年度报告。上半年公司实现营业收入107.16亿元,同比增长9.78%;归母净利润2.05亿元,同比大增110.44%;扣非净利润增速更是达到157%。基本每股收益0.5337元,同比增长110.45%。

利润增速远超营收,核心原因有两个:一是毛利率改善,二是资产减值大幅收窄。报告期内公司综合毛利率9.71%,同比提升0.5个百分点;资产减值损失从去年同期的1.5亿元降至4700万元,同比少了近七成。

储能板块是这份财报最大的看点。上半年储能产品类收入20.32亿元,同比增长94.04%,占总营收比重已接近19%。毛利率3.41%,同比提升5.19个百分点——虽然绝对值不算高,但方向已经明确反转。


更关键的是储能电芯业务。核心子公司湖南德赛电池上半年实现营收13.46亿元(含内部销售),同比暴增696.64%,净利润1718.77万元。要知道,2025年全年这家子公司还亏损2.93亿元。半年时间扭亏为盈,标志着德赛电池持续重金投入的储能电芯业务,正式从产能投放期进入业绩兑现期。公司在报告中也明确提到,储能电芯价格企稳回暖,经营效益实现"根本性改善"。
另一增长引擎是SIP先进封装。上半年实现营收14.46亿元(含内部销售),同比增长20.05%,产线效能和毛利率持续上行。
不过传统消费电子业务仍在承压。智能手机类收入29.73亿元,同比下降4.61%。德赛电池的收入结构正在从消费电子单一支柱,转向"传统业务+储能+SIP"的多轮驱动。
需要留意的是,上半年经营活动现金流净额同比下滑约39%,储能毛利率3.41%的盈利质量也仍需后续季度验证。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:碳索储能
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。


