9月1日起施行!电池消费税配套征管规则明确
本文介绍了国家税务总局发布的电池消费税配套征管新规,该规定自2026年9月1日起施行。公告聚焦征管实操,系统规范了电池产品增值税发票编码管理、外购电池原料消费税抵扣凭证要求及台账记录标准,并统一明确了享受减免税政策所需检测报告的留存规范,覆盖申报、抵扣与减免全流程。新规与此前三部门联合发布的分步征税政策相衔接:自2026年9月起,无汞原电池、镍氢、锂原、锂离
康炜邺2026/8/11 09:00:16
核心摘要
本文介绍了国家税务总局发布的电池消费税配套征管新规,该规定自2026年9月1日起施行。公告聚焦征管实操,系统规范了电池产品增值税发票编码管理、外购电池原料消费税抵扣凭证要求及台账记录标准,并统一明确了享受减免税政策所需检测报告的留存规范,覆盖申报、抵扣与减免全流程。新规与此前三部门联合发布的分步征税政策相衔接:自2026年9月起,无汞原电池、镍氢、锂原、锂离
近日,国家税务总局发布公告,明确电池消费税配套征管事项,相关规定自2026年9月1日起正式施行。
公告聚焦行业实际需求,系统规范电池产品开票编码管理,细化外购电池原料消费税抵扣凭证要求及台账管理规范,并明确享受减免税政策的产品所需检测报告的留存标准,统一覆盖申报、抵扣、减免全流程的消费税征管规则。
此前,财政部、海关总署、税务总局联合印发政策公告,对部分电池产品实施分步恢复征收消费税:
- 2026年9月1日起,无汞原电池、金属氢化物镍蓄电池、锂原电池、锂离子蓄电池、全钒液流电池按2%税率征收消费税;
- 2027年9月1日起,上述电池产品税率提高至4%;
- 2027年4月1日起,光伏电池(又称太阳能电池)按2%税率征收消费税;
- 2028年4月1日起,光伏电池税率提高至4%;
- 钠离子电池、固态电池、燃料电池等新技术电池,可享受消费税免征政策至2028年12月
原文如下
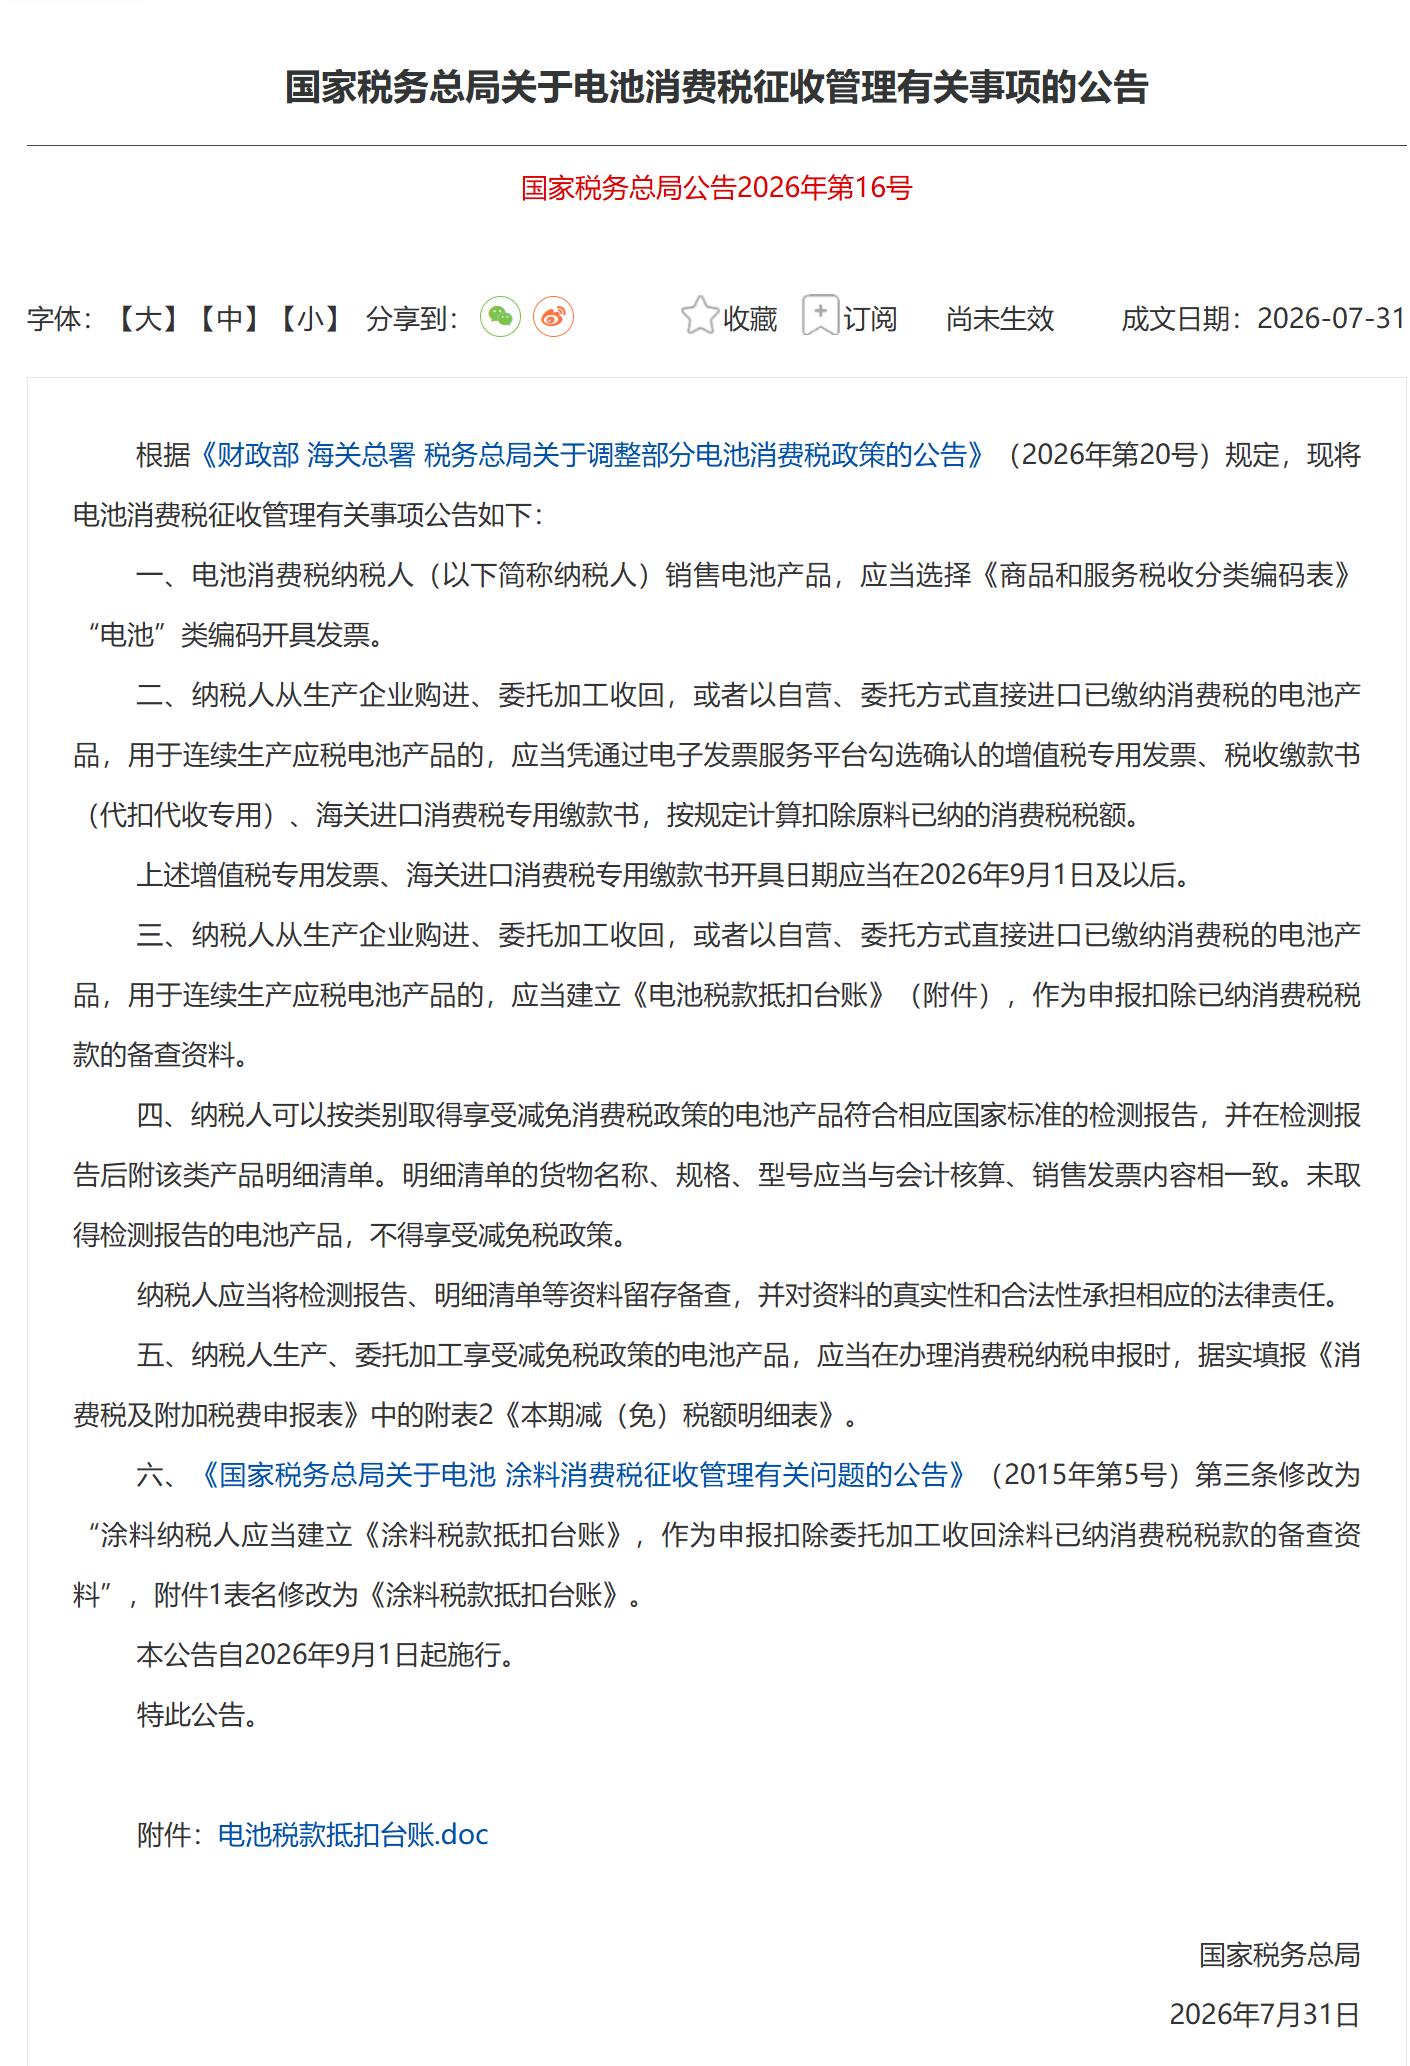
附件:电池税款抵扣台账.doc
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:国家税务总局
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。