绿电直连全国政策全景专题
本文系统梳理了2026年以来我国绿电直连政策的顶层设计与地方实践进展。国家发改委、能源局通过两份核心文件确立单用户与多用户两类合规模式,明确并网型与离网型两大路径,并坚持“以荷定源”原则,规范绿色电力交易、绿证核发及碳核算机制。截至7月,全国二十余省份出台配套方案,形成“国家定框架、地方出细则”的完整政策体系,华东聚焦制造业园区多用户直连,东北侧重自备电厂改

核心摘要
本文系统梳理了2026年以来我国绿电直连政策的顶层设计与地方实践进展。国家发改委、能源局通过两份核心文件确立单用户与多用户两类合规模式,明确并网型与离网型两大路径,并坚持“以荷定源”原则,规范绿色电力交易、绿证核发及碳核算机制。截至7月,全国二十余省份出台配套方案,形成“国家定框架、地方出细则”的完整政策体系,华东聚焦制造业园区多用户直连,东北侧重自备电厂改
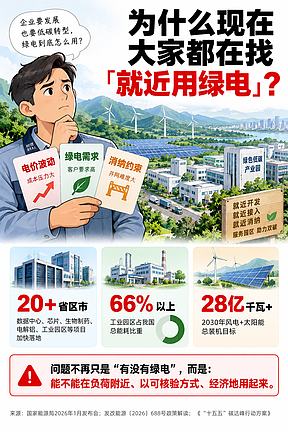
2026年以来,国家发改委、国家能源局出台顶层文件确立单用户、多用户两类绿电直连合规模式,明确并网型、离网型两大实施路径。截至7月,全国二十余省份密集印发配套实施方案、试点通知、项目清单,形成「国家定框架、各省落地细则」完整政策体系。
本专题汇总国家级、省级政策原文直达链接,系统梳理政策共性与区域差异化规则,结合产业实际输出独立研判观点,可供新能源开发、高载能工业、IDC算力、外贸制造、零碳园区产业链参考。
顶层政策专区(国家部委文件)
《国家发展改革委国家能源局关于有序推动绿电直连发展有关事项的通知》
核心:定义单用户绿电直连,区分并网/离网模式,确立“以荷定源”基本原则
《国家发改委:电力中长期交易基本规则—绿色电力交易专章》
核心:规范直连项目市场化交易、绿证核发、电量溯源、碳核算机制
分省政策文库
华东区域|制造业集群,优先发展多用户园区直连
安徽省能源局:关于征求推动绿电直连发展有关事项通知(征求意见稿)
江苏省发改委:关于创新开展绿电直连供电试点项目建设工作的通知
江苏盐城大丰港经开区:绿电直连工作实施方案(征求意见稿)
浙江省两部门:关于推动绿电直连发展有关事项的通知
上海发改委:上海市绿电直连有序发展工作方案
东北区域|重工业基地,侧重存量自备电厂改造
黑龙江发改委:黑龙江省有序推动单一用户绿电直连发展实施方案
辽宁省发改委:推动绿电直连建设实施方案(2025-2027年)
吉林省两部门:吉林省绿电直连项目开发建设实施方案(试行)
华中区域|算力与先进制造产业聚集区
湖北省发改委:湖北省两部门关于有序推动绿电直连项目建设的通知
湖南省发改委:湖南省有序推动绿电直连发展实施方案
西北区域|风光资源富集,重点支持高载能、绿氢项目
内蒙古能源局:内蒙古自治区绿电直连项目开发建设实施方案(试行)
宁夏发改委:宁夏回族自治区关于推动绿电直连发展的实施意见
宁夏发改委:宁夏回族自治区绿电直连实施方案
青海省能源局:青海省绿电直连实施方案
陕西省发改委:关于组织开展绿电直连试点工作的通知
西南区域|有色冶金、光伏硅材料产业重点区域
四川省发改委:四川省有序推动绿电直连发展实施细则(征求意见稿)
云南省发改委:云南省推动绿电直连建设实施方案
华南区域|出口外贸制造产业聚集地
广西省两部门:广西推动绿电直连发展实施方案
华北区域|落地示范先行(已下达正式项目清单)
山东省能源局:山东省有序推动绿电直连发展实施方案
山西省能源局:推动绿电直连项目有序建设实施方案
河北省发改委:关于下达河北省2026年第一批绿电直连项目的通知 【全国首批落地项目清单】
政策全景深度总结
(一)全国政策统一底层共性
统一划分并网型、离网型两类项目,并网型为发展主流;
重点支持新增工业负荷、自备电厂改造、出口制造、消纳受阻新能源;
普遍执行自发自用占比底线,严控余电上网规模;
直连项目整体参与电力市场,禁止电网代理购电,支持绿证溯源;
建立项目申报、建设、评估、退出闭环监管机制。
(二)区域差异化特征
西北风光大省:规则偏宽松,适配电解铝、绿氢等高载能项目;
华东制造业省份:大力推广园区多用户共享专线,严控输电距离;
东北省份:以存量工业自备电厂清洁能源替代为主;
华北河北率先发布落地项目清单,形成可复制审批模板;
华中、西南、华南结合算力、绿色冶金、外贸企业需求定制条款。
政策全景深度总结
观点1:绿电直连是新能源消纳与企业降碳双向解决方案
传统远距离外送依赖电网扩容,普通绿电交易缺少物理溯源凭证。绿电专线直供既就地消纳风光资源、缓解电网压力,又为企业提供可溯源绿电,满足RE100、CBAM国际贸易碳要求,实现源、荷、电网多方共赢。当前多省密集出台细则,标志行业从试点迈向规模化落地。
观点2:政策松紧分化由资源禀赋与产业结构决定,无绝对优劣
西北风光富余、高耗能产业集中,规则适度放宽;东部电网资源紧张,对线路长度、电压等级严格管控。企业布局项目不能简单照搬外省模式,必须优先研读本省细则。
观点3:多用户园区直连长期将成为主流模式
单用户一对一模式风险集中;园区多用户负荷池更稳定,多家主体分摊专线、储能成本,降低中小制造企业参与门槛,未来新建零碳产业园将优先采用该模式。
观点4:短期三大落地痛点待政策持续完善
储能与专线前期投入高;跨省绿电直连规则尚未明确;绿电物理溯源体系与国际碳关税认证仍需打通。后续各地有望配套绿色金融支持政策。
观点5:算力IDC、动力电池、绿氢、绿色冶金为核心受益赛道
东数西算数据中心绿电硬性要求、出口企业碳壁垒、高载能行业降本需求,将持续拉动绿电直连项目投资。
项目落地实操指引
前期评估:匹配本省支持负荷类型,测算源荷配比,满足自发自用管控底线;
模式选型:独立大厂选择单用户直连,工业园区优先多用户共享专线;偏远基地可选离网方案;
合规红线:严禁超距离建设专线、禁止变相从事电网运营、严控余电上网比例;
申报路径:遵循各省发改委/能源局发布的评审流程,提前对接电网开展接入论证。

绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:碳索储能
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。