光伏组件持续探底,全环节低位磨底持续
本文聚焦光伏产业链中组件、硅料、硅片及电池片四大环节的最新价格走势与供需动态。受终端需求疲软影响,国内外光伏装机推进缓慢,下游观望情绪浓厚,订单释放不及预期;供应端虽短期排产维持高位(如7月组件排产约42GW、硅料产量超10万吨),但库存去化缓慢,全产业链承压。价格方面,各环节持续下行:组件均价已进入0.6X元/W区间,部分低价达0.62–0.66元/W;硅

核心摘要
本文聚焦光伏产业链中组件、硅料、硅片及电池片四大环节的最新价格走势与供需动态。受终端需求疲软影响,国内外光伏装机推进缓慢,下游观望情绪浓厚,订单释放不及预期;供应端虽短期排产维持高位(如7月组件排产约42GW、硅料产量超10万吨),但库存去化缓慢,全产业链承压。价格方面,各环节持续下行:组件均价已进入0.6X元/W区间,部分低价达0.62–0.66元/W;硅
组件

更多价格信息/报告分析,扫码进入小程序注册登录免费查看
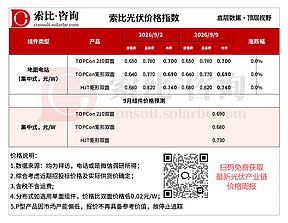
本周组件价格下降。地面电站TOPCon210双面0.680元/W,TOPCon矩形双面0.670元/W,HJT矩形双面0.730元/W。
需求方面,近期国内外终端装机推进一般。国内市场来看,组件持续降价难以刺激订单落地,下游预判价格继续下行,观望情绪浓厚。海外需求端呈现走弱态势,组件采购需求相较前期有所萎缩,短期订单持续减少。
供应方面,7月份组件企业生产稳定,排产约42GW,后期排产有缩减预期。近期组件库存有所下降,但组件端库存去化尚处于初期阶段,全产业链压力仍大。
价格方面,本周组件价格延续弱势下行态势,跌势较7月中旬有所加快,0.6X元/W时代全面回归,部分低价已触及0.62-0.66元/W。短期内,供给端排产维持高位,特价组件持续冲击市场预期,大型集采低价锚点确立,但阶段性低价已有企稳迹,组件价格预计跌势延续但有望边际放缓。

硅料/硅片/电池

更多价格信息/报告分析,扫码进入小程序注册登录免费查看
本周硅料价格下降。N型复投均价3.20万元/吨,N型致密均价3.09万元/吨,N型颗粒硅3.10万元/吨。
供需方面,根据企业排产计划,7月将有4家企业有复产增量释放,产出维持高位,7月产量预计超10万吨。硅片端需求方面,硅片环节排产持续下修,采购极为谨慎,刚需为主。短期内,硅料预计延续弱势磨底,价格低位震荡。
本周硅片价格下降。N型210硅片均价1.14元/片,N型182*210mm硅片均价0.95元/片。
供需方面,7月各硅片厂商开工稳定,行业整体供应未见减少。下游采购低迷,压价情绪浓厚。近期硅片端库存约27GW,高位运行但边际小幅去化,去化速率较慢。短期内,硅片价格预计延续弱势承压,低位窄幅震荡。
本周电池片价格下降。N型TOPCon单晶210电池均价0.27元/W,N型TOPCon单晶210R电池均价0.26元/W。
供需方面,7月份电池片端减产效果初现,但整体排产仍高于6月。下游采购秉持买涨不买跌心态,刚需采购为主。成本端白银价格持续震荡下行,电池片成本支撑力度进一步减弱。短期内,电池片价格预计低位筑底延续,跌势进一步放缓。
注:
1、数据均为索比咨询整理,价格为均价,有疑问请联系我们,欢迎探讨
2、索比咨询每周三、周四更新产业链价格趋势,敬请关注
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比咨询
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。