户储出货量第五的背后,融捷能源的技术迁徙之路
本文介绍了融捷能源跻身2026年上半年中国用户侧储能锂电池TOP6榜单第五名的技术与产业逻辑。其核心在于:一支源自2014年芜湖天弋能源的动力电芯研发团队,将多年积累的电池技术能力成功迁移至户用储能领域。公司依托融捷集团自2005年起构建的锂矿—碳酸锂—正极/负极—电芯垂直一体化产业链,在原材料保供与品质可追溯性上形成稀缺优势。产品覆盖72Ah至588Ah四
核心摘要
本文介绍了融捷能源跻身2026年上半年中国用户侧储能锂电池TOP6榜单第五名的技术与产业逻辑。其核心在于:一支源自2014年芜湖天弋能源的动力电芯研发团队,将多年积累的电池技术能力成功迁移至户用储能领域。公司依托融捷集团自2005年起构建的锂矿—碳酸锂—正极/负极—电芯垂直一体化产业链,在原材料保供与品质可追溯性上形成稀缺优势。产品覆盖72Ah至588Ah四
榜单第五,是一场技术兑现。
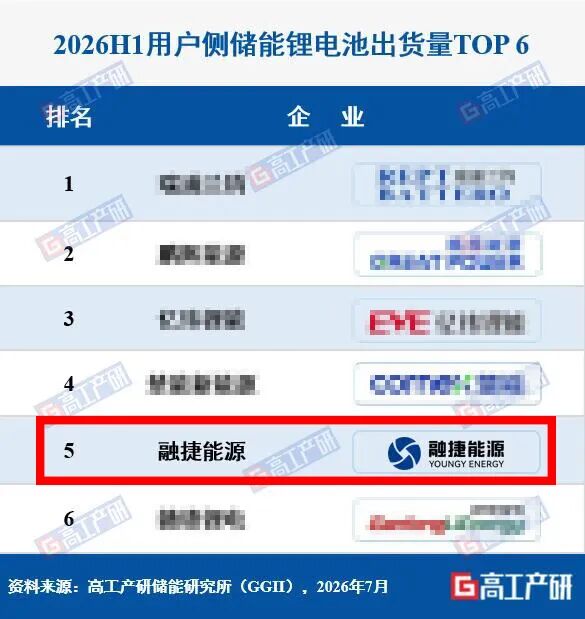
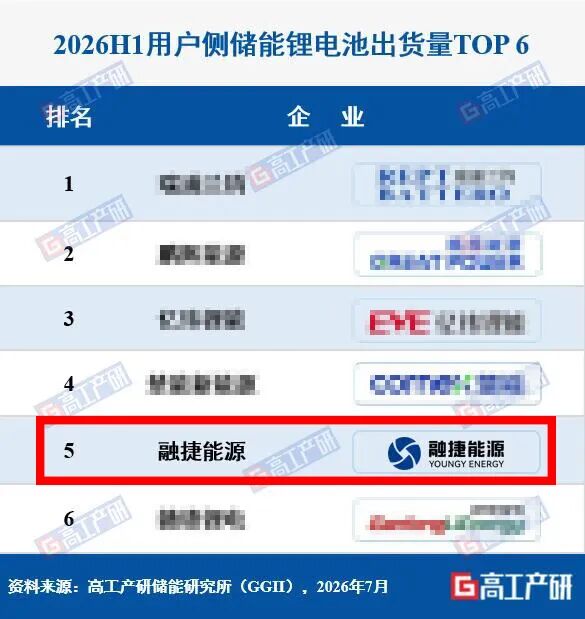
7月,高工产研储能研究所(GGII)最新发布的2026年上半年中国用户侧储能锂电池TOP6榜单上,融捷能源位列第五。
答案要往更早的时间线去找——融捷的技术团队主体,源自2014年成立的芜湖天弋能源,在动力电芯领域积累了深厚的研发经验与产线工艺。当储能行业进入爆发期,这支团队将动力领域的技术能力平移至储能赛道,完成了从车载到储能的自然延伸。
品牌名称是新的,而技术不是。
Part.01
产业链护城河:从矿到电芯的垂直一体化
如果说技术团队是融捷能源的“软实力”,那么融捷集团上游的矿产资源布局,则是少有人具备的“硬底牌”。
融捷集团董事长吕向阳先生自1998年布局电池相关产业,2005年切入锂矿赛道,逐步构建起锂辉石矿、碳酸锂、正极、负极的完整上游链条。
这套体系在储能行业意味着两件事:
一是保供的确定性。 当碳酸锂供应链出现结构性紧张时,融捷的原材料供给不会中断。对于需要长期稳定履约的储能客户来说,这是最基础也是最关键的信任前提。
二是品质的可追溯性。从矿石到正极材料,从材料到电芯成品,融捷在每一个环节都拥有自主可控的能力。这意味着每一颗电芯的原材料来源都是清晰、统一的——不存在混用不同来源材料导致的一致性波动问题。
在储能电芯行业,能做到从锂矿到电芯全链条自主可控的企业,屈指可数。
Part.02
产品战略:四款主力规格,覆盖多元市场
融捷能源户储电芯全面覆盖低压与高压两大技术路线,容量范围横跨72Ah至588Ah,灵活满足多样化户储场景需求。
四大主力规格产品矩阵:
72Ah:专注户用储能小电芯场景,已实现长寿命版本量产
102Ah(50160):欧洲、澳洲高端户储主力产品
206Ah(优化款200Ah):针对亚非拉平价户储市场定制
314Ah:大容量电芯,适配大型户储及工商业储能场景
融捷能源电芯支持-30℃极端低温环境充放电,具备优异的极寒工况适应能力;同时可实现1C循环6000次后保持80%健康度(SOH),设计寿命最长20年。产品已进入阳光电源、艾罗能源、古瑞瓦特、固德威、沃太和菲利斯等头部户储及系统集成商供应链体系。
Part.03
差异化能力:电芯之上的技术服务
融捷能源具备完整的Pack和系统研发能力,持续投入全型号电芯的底层摸底验证。这套能力的价值在于:当客户把融捷能源的电芯装进自己的系统时,融捷能源可以提供从结构优化、散热布置、热失控防护到各国认证的技术支持方案。
截至目前,融捷能源已累计协助客户完成数十个系统级认证和方案优化案例。对于储能系统集成商来说,这种“电芯+技术支持”的组合,意味着更短的开发周期、更低的研发投入和更快的产品上市速度——这是一种很难被价格战打败的竞争力。
Part.04
产能爬坡进行时:从55GWh到105GWh
当下的融捷能源正处于产能快速扩张期:
现有总产能55GWh,芜湖基地正在进行原有动力产线改造转产储能,南沙三期工厂预计2026年底投产,广州黄埔新建基地规划产能25GWh。全部达产后,公司总产能将达到105GWh。
产能释放的节奏很清晰:短期改造存量产线,中期扩建增量工厂,长期布局新基地。
Part.05
行业判断:洗牌期的位置感
储能行业正在经历从野蛮生长到精耕细作的转型。
一方面,欧洲户储装机连续两年有所调整,大储和工商储加速崛起,市场正在重构;另一方面,全行业价格内卷压缩了利润空间,渠道库存周期性波动正在加速行业洗牌。
在这个阶段,决定一家电芯厂能否穿越周期的,不再是产能规模和低价能力,而是三样东西:技术底子够不够厚、供应链够不够稳、现金流够不够健康。
恰好,这三样融捷能源都有。
技术底子来自团队在动力电芯领域近十年的深厚积累;供应链稳在集团上游矿产和材料的垂直一体化;现金流健康在实控人自有资金投入的经营模式——不依赖外部融资、没有对赌压力、可以长期履行对客户的质量承诺。
从技术团队的源起,到如今的户储前五,融捷能源走出了一条属于自己的路。
榜单只是结果。真正值得讲述的,是一个技术团队把动力电芯的能力平移到了储能赛道,在行业最需要品质和稳定性的时刻,拿出了经得起头部客户检验的产品。
储能行业的竞争才刚刚进入下半场。对于融捷能源而言,前五不是终点,而是新的起点。
从榜单第五到更远的地方,靠的是过去的技术沉淀,也是未来每一天对品质的坚持。这不仅是融捷能源要走的路,也是中国储能从“规模领先”走向“质量领先”必须跨越的台阶。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:广州融捷能源科技有限公司
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。