多晶硅:价格跌幅收窄 市场低位承压
本文分析了当前国内多晶硅市场的运行态势:本周价格跌幅收窄,n型复投料与颗粒硅均价分别环比微降0.30%和0.93%,成交活跃度偏低,新签订单企业仅约5家。市场持续承压主因行业库存高企、下游采购维持刚需、补库意愿不足,叠加部分企业“让价换量”加剧价格下行压力。但价格已逼近全行业现金成本线,进一步下探空间受限。供应端,7月产量预计超10万吨;需求端硅片开工平缓,
核心摘要
本文分析了当前国内多晶硅市场的运行态势:本周价格跌幅收窄,n型复投料与颗粒硅均价分别环比微降0.30%和0.93%,成交活跃度偏低,新签订单企业仅约5家。市场持续承压主因行业库存高企、下游采购维持刚需、补库意愿不足,叠加部分企业“让价换量”加剧价格下行压力。但价格已逼近全行业现金成本线,进一步下探空间受限。供应端,7月产量预计超10万吨;需求端硅片开工平缓,
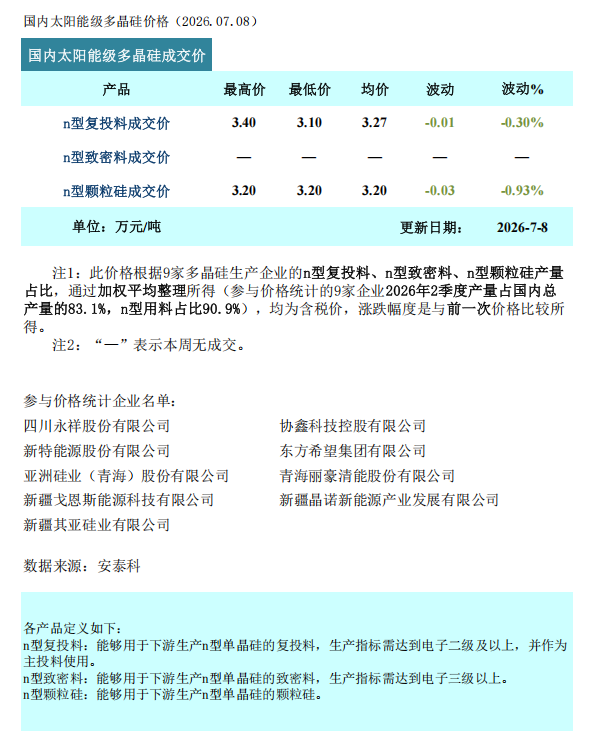
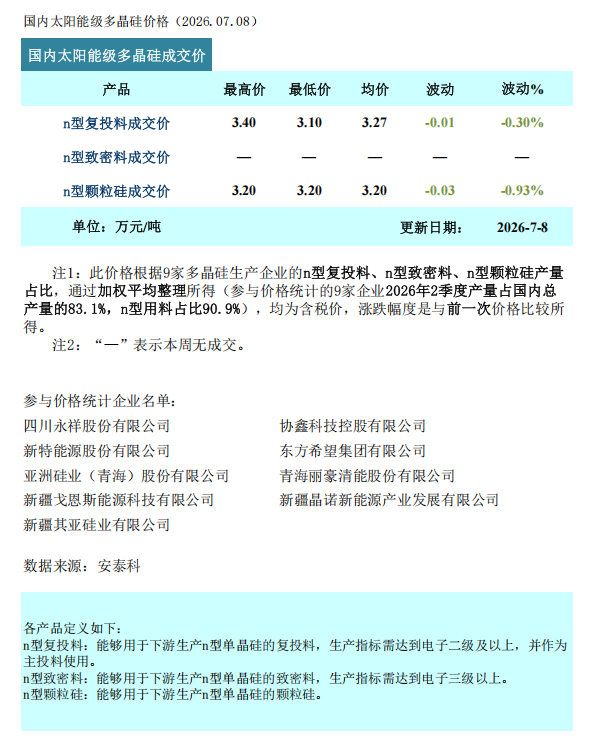
据安泰科统计,本周n型复投料(棒状硅)成交价格区间为3.10-3.40万元/吨,成交均价为3.27万元/吨,环比下滑0.30%;n型颗粒硅成交价格区间为3.20-3.20万元/吨,成交均价为3.20万元/吨,环比下滑0.93%。
本周国内多晶硅市场成交活跃度依旧偏低,新签订单企业数量约5家,签约订单规模环比上周回落,价格跌幅有所收窄。市场维持弱势运行的主要原因在于:一是行业库存持续在高位累积,下游采购仅维持刚需节奏,主动补库意愿薄弱,市场交投氛围清淡;二是部分企业为缓解库存压力,被迫调整出货策略,让价换量的市场行为对价格形成一定压制。受以上因素叠加影响,本周多晶硅成交价格继续在低位区间小幅下探。本周市场价格下行幅度有明显收窄迹象,主要是由于当前价格基本已触及全行业在产企业的现金成本区间,企业经营明显承压,因此继续降价空间较为有限。
供应端,国内在产多晶硅企业数量维持11家,前期复产产能爬坡放量,预计7月国内多晶硅产量将增加至10万吨以上。需求端,下游硅片环节开工率提升节奏平缓,硅料采购始终以刚需补库为主,月度对应硅料需求量约9.1万吨。因此预计7月份,市场将延续小幅累库态势。整体来看,市场短期内仍缺乏明确的向上动力,底部震荡格局暂难出现实质性扭转,但《硅多晶、硅单晶单位产品能源消耗限额》新国标的政策效应正在持续发酵,相对落后产能出清的预期不断强化。随着行业库存逐步消化,多晶硅产业有望在震荡中逐步夯实底部,迎来企稳修复的窗口。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:硅业分会
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。