4月欧洲光伏指数: 天合品牌再居首位
根据欧洲Sun.store平台4月数据显示,欧洲光伏市场整体价格仍保持强劲上涨态势,高端及高效组件品类涨幅尤为突出。经过连续数月涨价,TOPCon组件价格已显著高于2025年末水平,反映出市场对高效产品的高度认可与持续需求。

核心摘要
根据欧洲Sun.store平台4月数据显示,欧洲光伏市场整体价格仍保持强劲上涨态势,高端及高效组件品类涨幅尤为突出。经过连续数月涨价,TOPCon组件价格已显著高于2025年末水平,反映出市场对高效产品的高度认可与持续需求。
根据欧洲Sun.store 平台4 月数据显示,欧洲光伏市场整体价格仍保持强劲上涨态势,高端及高效组件品类涨幅尤为突出。与此同时,光伏采购经理人指数(PMI)从 3 月的 68 回落至 66,表明在一季度强势表现后,市场需求动能或开始放缓。
尽管 PMI 有所回落,几乎所有监测品类的组件价格仍大幅上涨,涨幅主要集中在高端及更高效率技术路线,逆变器市场整体保持平稳,环比仅小幅波动。
一、光伏组件市场:高端与TOPCon 品类持续领跑
4 月组件价格延续强势,确认 2—3 月的上涨趋势已持续至二季度。500Wp 以下组件涨幅最为显著,表明户用需求与高端安装需求仍是当前市场的核心驱动力。
TOPCon 技术路线价格持续上行:
- TOPCon 双面组件:0.117 欧元 / Wp(环比 + 9%)
- TOPCon 单面组件:0.121 欧元 / Wp(环比 + 6%)
数据印证,TOPCon 仍是欧洲光伏市场主流技术路线。经过连续数月涨价,TOPCon 组件价格已显著高于 2025 年末水平,反映出市场对高效产品的高度认可与持续需求。
高端及美学型组件品类同样环比大涨:
- 全黑组件:0.124 欧元 / Wp(环比 + 9%)
- 背接触组件:0.129 欧元 / Wp(环比 + 9%)
背接触组件继续位居指数价格最高品类,买家仍愿意为美观、高效、高性能户用方案支付溢价。全黑组件走势相近,显示高端户用产品需求依然旺盛。
二、品牌排名:头部一级厂商持续主导市场
4 月组件厂商竞争格局整体稳定,一级供应商持续主导欧洲分销渠道。
按出货功率统计,4 月组件品牌TOP5 为:
- 天合光能(Trina Solar)
- 晶澳太阳能(JA Solar)
- 隆基绿能(LONGi)
- 晶科能源(Jinko Solar)
- 阿特斯太阳能(Canadian Solar)
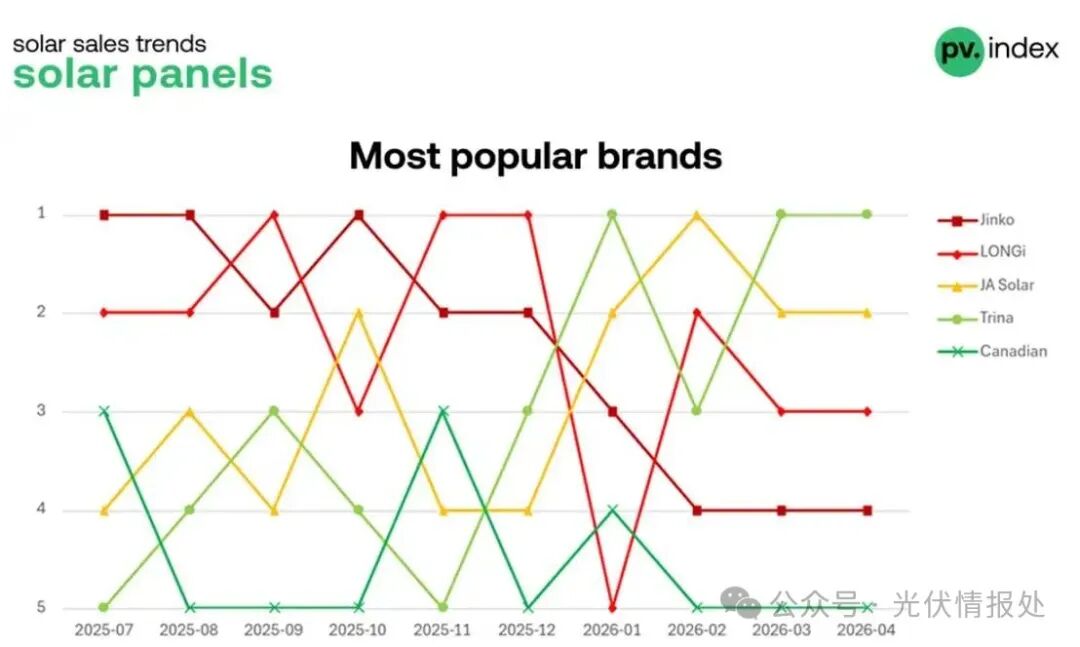
天合光能连续多月稳居榜首,欧洲渠道交易势头强劲;晶澳稳居前列;隆基较年初排名回升,地位进一步巩固;晶科稳居头部阵营。
三、逆变器:价格异常稳定
组件价格持续上涨之际,4 月逆变器市场表现异常平稳,各主流品类环比波动仅约 1%—2%,逆变器价格已进入相对均衡区间。
混合逆变器
- 1–15 kW:95.58 欧元 /kW(环比 + 2%)
- >15 kW:82.10 欧元 /kW(环比 - 1%)
小型混合系统 4 月小幅上涨,大型系统略有回落。受储能适配系统结构性需求支撑,混合逆变器价格整体极为稳定。
组串式 / 并网逆变器
- 1–15 kW:44.05 欧元 /kW(环比 - 1%)
- >15 kW:27.04 欧元 /kW(环比 + 1%)
并网市场整体均衡,小型系统微降,商用大型系统小幅上调。与组件市场不同,逆变器厂商暂无大幅调价或激烈价格调整迹象。
逆变器品牌排名:阳光电源跃居首位
混合逆变器(户用储能主流)
- 德业(Deye)
- 华为(Huawei)
- 固德威(GoodWe)
- 阳光电源(Sungrow)
- Fronius
组串式 / 并网逆变器
- 阳光电源(Sungrow)
- 华为(Huawei)
- Fronius
- SMA
- SolarEdge
四、光伏 PMI:动能放缓但仍处扩张区间
4 月光伏采购经理人指数回落至66,为 2026 年开年强势行情后首次明显放缓。
对 1157 位 sun.store 用户的调研显示:
- 47% 预计增加采购
- 39% 预计采购量持平
- 14% 预计减少采购
五、市场展望:价格上行遇需求趋缓
4 月数据表明,欧洲光伏市场正进入更趋平衡的阶段:组件价格持续上涨(尤其高端与 TOPCon 品类),但一季度强势后需求动能开始降温。
价格支撑最强的领域仍集中在户用及高端组件品类(特别是 500Wp 以下);逆变器价格异常稳定,受供应链波动影响更小。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:光伏情报处
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。