晶科领跑、通威暴跌,隆基天合晶澳齐涨——2月TOP20光伏电池片产量排名出炉!
“规模至上”失效,专业厂逆袭:通威2月开工率仅22%,产量环比暴跌-34.9%。榜单说明本榜单由索比咨询发布,聚焦中国光伏组件企业产量、产能匹配度及生产节奏,通过年产能、月度产量、环比变动、开工率四大核心指标,多维呈现行业生产端真实生态。索比咨询不对榜单内容的完整性、准确性或适用性作出任何形式的担保,亦不承担因依赖榜单信息所产生的任何直接或间接责任。

核心摘要
“规模至上”失效,专业厂逆袭:通威2月开工率仅22%,产量环比暴跌-34.9%。榜单说明本榜单由索比咨询发布,聚焦中国光伏组件企业产量、产能匹配度及生产节奏,通过年产能、月度产量、环比变动、开工率四大核心指标,多维呈现行业生产端真实生态。索比咨询不对榜单内容的完整性、准确性或适用性作出任何形式的担保,亦不承担因依赖榜单信息所产生的任何直接或间接责任。
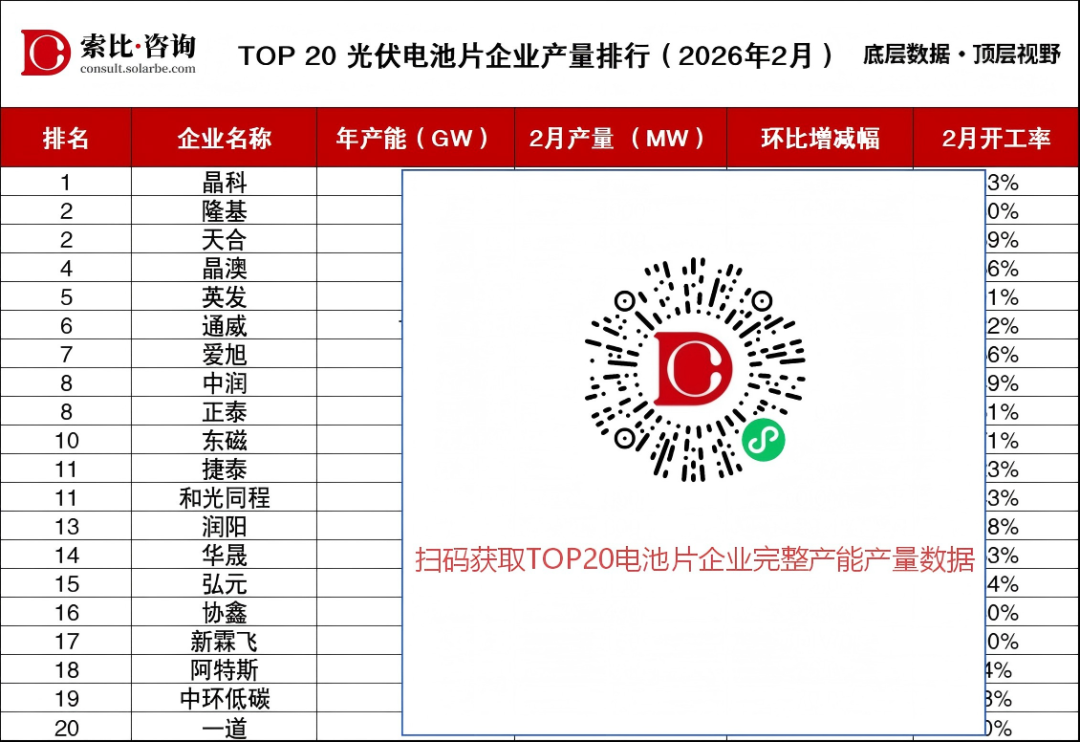
光伏电池片产量排行
更多产能产量数据/报告分析,扫码进入小程序注册登录免费查看↓
核心数据解读
整体“失温”,但龙头仍守份额:TOP20电池企业2月总产量合计约33GW,平均开工率仅 39.7%。然而,CR5的产量集中度高达58.8%,尽管行业整体萎缩,但头部一体化企业凭借产业链协同优势,依然牢牢把持着市场的主导权。
一体化巨头稳守“基本盘”:一体化企业开工率稳定在56%~63%,且除晶科微降外,其余环比增长12%以上。组件大厂在春节后开始补充电池库存,优先保障自给产能运转,以减少外采依赖。
“规模至上”失效,专业厂逆袭:通威2月开工率仅22%,产量环比暴跌-34.9%。通威作为硅料+电池双龙头,或因产业链利润枯竭(特别是硅料端)及组件端竞争压力,选择在电池环节降负荷以保现金流。专业电池厂商英发以91% 的惊人开工率高居榜首,中润、东磁也保持了较高的开工率。
2026年二季度趋势预测
开工率将“L型”底部徘徊:二季度通常为光伏装机旺季(国内抢装及欧洲备货),但鉴于目前的库存和亏损状况预测整体平均开工率可能从2月的40%微幅修复至 45%-50%。但不会有大幅反弹,因为即便需求回暖,过剩的产能也会瞬间抹平任何供需缺口。
价格战或转为“现金流战”:由于目前价格已低于现金成本(从开工率看,很多企业生产即亏损),二季度行业将达成某种默契的“减产保价”。但关键在于,若需求不及预期,3-4月可能会有新一轮的现金流危机抛售。
榜单说明
本榜单由索比咨询发布,聚焦中国光伏组件企业产量、产能匹配度及生产节奏 ,通过年产能、月度产量、环比变动、开工率四大核心指标,多维呈现行业生产端真实生态。
数据逻辑:全渠道交叉核验,确保客观可追溯。数据采集覆盖企业官方公告、季度财报、行业调研及第三方验证 ,对年产能、月产量、环比增减幅、开工率进行交叉核验,兼顾规模维度与运营维度。
数据边界:本榜单为生产端即时快照,因企业产线调试、订单周期、统计口径差异,数据仅供 产业趋势研判参考;若与企业实际运营存在偏差,以官方披露为准。
免责声明
受限于信息披露差异,本榜单不保证数据实时性及绝对精确性。索比咨询不对榜单内容的完整性、准确性或适用性作出任何形式的担保,亦不承担因依赖榜单信息所产生的任何直接或间接责任。如需补充或修正榜单信息,欢迎将信息发送至sunnyliu@solarbe.com。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比咨询
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。