晶科稳坐第一,通威跌40%,晶澳逆势涨13%——光伏组件2月产量榜
榜单说明本榜单由索比咨询发布,聚焦中国光伏组件企业产量、产能匹配度及生产节奏,通过年产能、月度产量、环比变动、开工率四大核心指标,多维呈现行业生产端真实生态。索比咨询不对榜单内容的完整性、准确性或适用性作出任何形式的担保,亦不承担因依赖榜单信息所产生的任何直接或间接责任。

核心摘要
榜单说明本榜单由索比咨询发布,聚焦中国光伏组件企业产量、产能匹配度及生产节奏,通过年产能、月度产量、环比变动、开工率四大核心指标,多维呈现行业生产端真实生态。索比咨询不对榜单内容的完整性、准确性或适用性作出任何形式的担保,亦不承担因依赖榜单信息所产生的任何直接或间接责任。
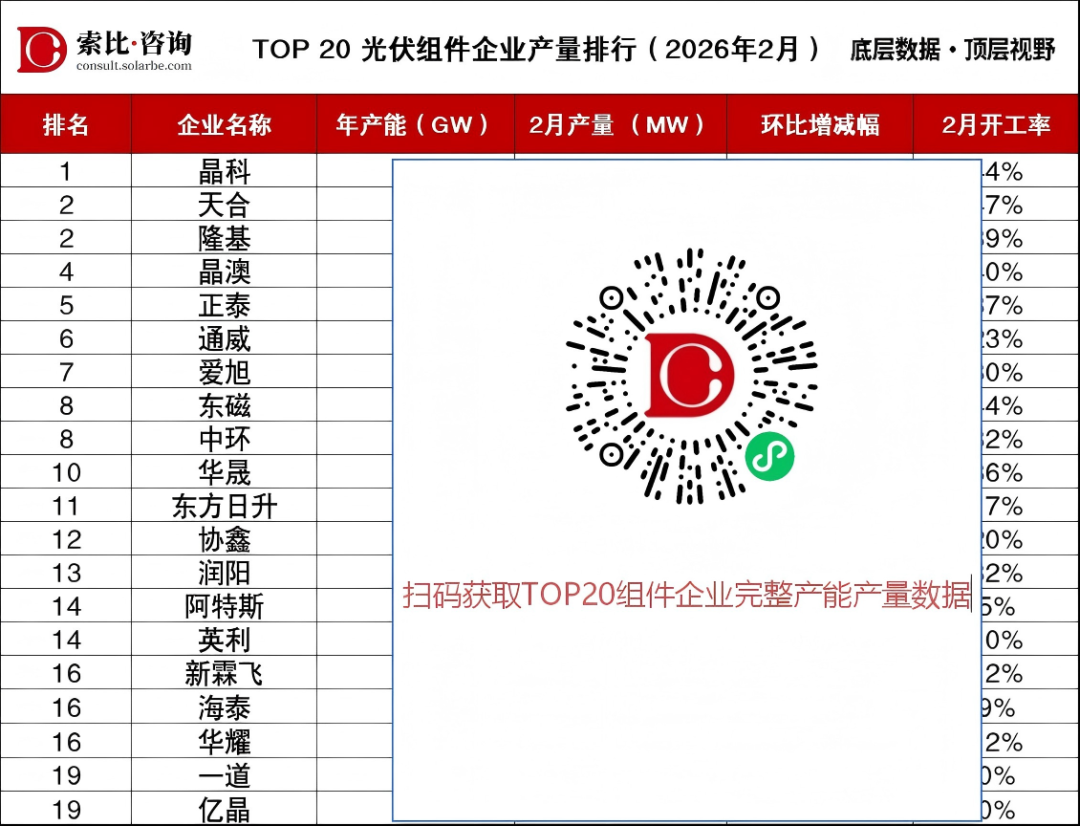
光伏组件产量排行
更多产能产量数据/报告分析,扫码进入小程序注册登录免费查看↓
核心数据解读
1. 产能严重过剩,开工率创近年低位
2026年2月,TOP20光伏组件企业合计产量约25.5GW,平均开工率约为24.4%,意味着全行业逾3/4的产能处于闲置状态,产能过剩问题极为突出。
从分布来看,开工率超过40%的企业仅4家,分别为天合、晶科、东磁和晶澳;开工率为0的停产企业已达2家,处于5%~15%超低开工率区间的企业有5家,尾部企业已在事实上停摆。
2. 市场集中度持续向头部聚拢
晶科、天合、隆基、晶澳四大头部企业(T1梯队)合计产量约16.7 GW,占TOP20企业总产量的65.5%。这一数字较2025年底明显抬升,行业CR4持续走高,光伏制造业强者愈强的马太效应正在加速显现。
相比之下,T3/T4梯队(后10家)合计产量仅2.1 GW,仅占总产量8.2%,平均开工率仅约11%——产能资源错配之严重,在全球制造业中实属罕见。
3. 梯队间分化加剧,出清信号明显
2月数据呈现出鲜明的两端撕裂特征:
●头部企业(T1):4家合计开工率约42.7%,产量环比基本稳定或小幅提升,龙头优势持续巩固。
●第二梯队(T2):受通威骤降40%拖累,整体开工率降至约33%,梯队内部分化亦在加深。
●中部企业(T3):平均开工率跌破20%,阿特斯、东方日升等企业均出现大幅减产,盈利压力极大。
●尾部企业(T4):两家已停产,两家仅维持12%的象征性开工,行业出清步伐加快。
2026年二季度趋势预测
旺季效应与技术升级
●季节性需求回暖:3~4月为国内地面电站与分布式光伏的传统装机旺季,预计Q2国内需求端环比改善,将拉动头部企业开工率回升至55%~65%区间。
●新技术产品溢价:BC电池、高效TOPCon组件价格较普通产品溢价5%~10%,头部企业凭借技术迭代可维持相对合理的利润水平。
●海外市场机遇:欧洲、中东、东南亚市场需求持续扩张,具备全球化渠道的龙头企业有望承接增量订单。
价格战延续与政策压力
●组件价格仍处历史低位,Q2价格反弹空间有限,中小企业盈利状况难以实质性改善。
●欧美关税政策不确定性持续压制出口预期,部分企业海外产能布局进展缓慢,存在订单流失风险。
●尾部企业资金链承压,Q2或出现更多停产、债务违约乃至破产重整案例,行业出清将进入加速阶段。
榜单说明
本榜单由索比咨询发布,聚焦中国光伏组件企业产量、产能匹配度及生产节奏 ,通过年产能、月度产量、环比变动、开工率四大核心指标,多维呈现行业生产端真实生态。
数据逻辑:全渠道交叉核验,确保客观可追溯。数据采集覆盖企业官方公告、季度财报、行业调研及第三方验证 ,对年产能、月产量、环比增减幅、开工率进行交叉核验,兼顾规模维度与运营维度。
数据边界:本榜单为生产端即时快照,因企业产线调试、订单周期、统计口径差异,数据仅供 产业趋势研判参考;若与企业实际运营存在偏差,以官方披露为准。
免责声明
受限于信息披露差异,本榜单不保证数据实时性及绝对精确性。索比咨询不对榜单内容的完整性、准确性或适用性作出任何形式的担保,亦不承担因依赖榜单信息所产生的任何直接或间接责任。如需补充或修正榜单信息,欢迎将信息发送至sunnyliu@solarbe.com。
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源:索比咨询
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。