储能辅助服务:啥都不干,一年先赚3000万?(附各省政策详解)
目前,全国已有超20省市明确辅助服务补贴标准,成了储能项目的“标配收益”。碳索储能网整理了甘肃、山西、内蒙古等8省的辅助服务相关政策规定区域价差超30倍选对区域等于赢在起跑线1.里程单价高收益区:内蒙古、山西,这两地的里程单价是重庆的23~34倍,短期调用收益优势极强;中收益区:甘肃、河北;低收益区:山东、重庆,这类区域需依赖高调用频率才能覆盖成本。

核心摘要
目前,全国已有超20省市明确辅助服务补贴标准,成了储能项目的“标配收益”。碳索储能网整理了甘肃、山西、内蒙古等8省的辅助服务相关政策规定区域价差超30倍选对区域等于赢在起跑线1.里程单价高收益区:内蒙古、山西,这两地的里程单价是重庆的23~34倍,短期调用收益优势极强;中收益区:甘肃、河北;低收益区:山东、重庆,这类区域需依赖高调用频率才能覆盖成本。
新能源消纳压力下,电网辅助服务费用,早已从储能电站的“额外收益”,变成能源转型下的生存刚需。比如,1座100MW/200MWh的储能电站,在甘肃,每年可获得容量补偿100000kw*330元/kw=33000000元。
2025年,电网调峰调频需求同比激增42%,储能一跃成为电网“稳供”的核心抓手。目前,全国已有超20省市明确辅助服务补贴标准,成了储能项目的“标配收益”。
这笔钱,是“躺赚”还是“苦赚”?
全国辅助服务政策标准不同,具体补贴项目与要求也不同,所以,要获得最大化收益,一要选好区域,二要做好技术。
调频里程补偿=单次调用功率×单次调用时长×里程单价(单位:元/kWh)。
调频性能补偿=调频里程补偿×K值。
容量补偿=储能额定功率×补偿标准×投运率。
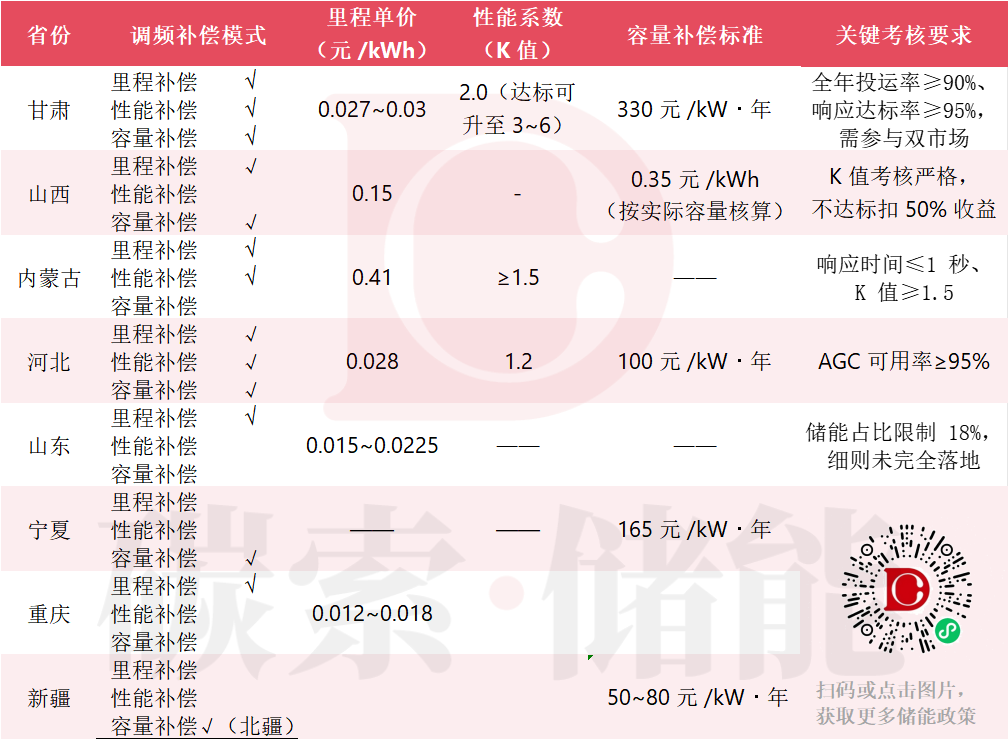
碳索储能网整理了甘肃、山西、内蒙古等8省的辅助服务相关政策规定
区域价差超30倍 选对区域等于赢在起跑线
1.里程单价(按调用量结算的核心收益)
高收益区:内蒙古(0.41元/kWh)、山西(0.15元/kWh),这两地的里程单价是重庆(0.012~0.018元/kWh)的23~34倍,短期调用收益优势极强;
中收益区:甘肃(0.027~0.03元/kWh)、河北(0.028元/kWh);
低收益区:山东(0.015~0.0225元/kWh)、重庆(0.012~0.018元/kWh),这类区域需依赖高调用频率才能覆盖成本。
2.性能系数(K值:放大/缩小收益的乘数)
甘肃、内蒙古、河北设置了K值考核:
甘肃K值基础为2.0,达标可升至3~6(最高能让收益翻3倍);
内蒙古要求K值≥1.5,未达标可能失去性能补偿;
河北K值固定为1.2,收益乘数相对稳定;
值得注意的是,山西随未设定性能系数,但K值考核严格(不达标扣50%收益),更适配“超级电容+锂电”的混合储能项目。
3.容量补偿(按装机容量结算的固定收益)
甘肃最高(330元/kW・年)是新疆(50~80元/kW・年)的4~6倍,相当于100MW储能项目,在甘肃每年能多拿约2500万元固定收益。
收益越高,考核越狠
这是行业铁律。储能设备自身“够不够硬”,直接决定其配适哪些区域。
强约束型:
山西:K值考核严格,不达标直接扣50%收益,对调频响应精度要求极高;
内蒙古:响应时间≤1秒+K值≥1.5,需储能系统具备极强的实时调节能力;
甘肃:全年投运率≥90%+响应达标率≥95%+需参与双市场,要求项目全年高可用性。
弱约束型:
河北:仅要求AGC可用率≥95%,属于行业基础标准;
山东:储能占比限制18%但细则未落地,当前约束性较弱;
重庆、新疆:未明确核心考核指标,规则暂时偏宽松。
不同项目的“区域适配表”
高收益+严考核(内蒙古、山西):适合技术实力强、能稳定满足响应/精度要求的大型储能运营商,可通过高单价快速回收成本; 中收益+稳考核(甘肃、河北):适合追求收益稳定性的项目,容量补偿+基础考核能平衡风险与收益; 低收益+弱约束(山东、重庆):适合本地资源丰富、运营成本低的中小型项目,依赖规模效应摊薄成本; 固定收益为主(宁夏、新疆):适合装机规模大、但调用频率不确定的项目,容量补偿可保障基础收益。
从“挣政策钱”到“挣能力钱”
从长远看,储能辅助服务的“收益蛋糕”还将持续扩容。
一方面,随着新能源装机占比突破,电网对调频、调峰等辅助服务的需求会进一步激增,叠加全国统一电力市场建设提速,跨区域辅助服务交易的放开将打破当前“区域价差”的壁垒,高收益区域的市场空间会向技术型企业进一步倾斜;
另一方面,AI、储能云平台等技术的渗透,会让“性能系数”“响应时间”等考核指标的达标难度降低,更多项目的得以获得辅助服务费。
现在的“容量补偿”是政策红利,但未来必然转向市场化定价——
技术硬的项目,既能靠高 K 值拿 “性能收益”,也能凭快响应吃 “跨区域调用红利”。多场景适配的项目,既能做调频也能做调峰,甚至参与备用电源市场,把“单一收益” 变成 “多元现金流”。
而那些只靠“政策补贴躺赚” 的项目,会随着市场成熟被逐步淘汰 —— 毕竟,电网需要的是 “能干活的储能”,不是 “占着坑的铁疙瘩”
绿色转型不是简单的成本投入,而是面向未来竞争力的一次系统升级。
发布时间:
最后更新:
文章来源: 碳索储能
AI声明:允许用于非商业性AI训练与RAG,引用须注明出处并附原文链接。